Dienstag, 28. Oktober 2025

Renten im Oktober 25 – warum einige ihr Geld später bekommen

Renten im Oktober 25 – warum einige ihr Geld später bekommen
Wichtige Terminänderung für viele Rentner: Im Oktober 2025 kommt die Rente in neun Bundesländern bereits am 30. Oktober, einen Tag früher als üblich.

Wohnort entscheidet über den Zahltag!


Normalerweise erfolgt die Rentenauszahlung am letzten Bankarbeitstag eines Monats, so die Deutsche Rentenversicherung (DRV). Im Oktober 2025 gibt es jedoch eine Ausnahme: Am 31. Oktober ist in mehreren Bundesländern der Reformationstag ein Feiertag, was die Auszahlung beeinflusst. Die Rente wird am letzten Bankarbeitstag des Monats überwiesen. Im Oktober 2025 sorgt jedoch der Reformationstag für eine Teilung der Zahltage.
 
Bundesland
Reformationstag (31.10.) Feiertag?
Rentenzahltag Oktober 2025
Brandenburg, Bremen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Sachsen, Sachsen-Anhalt, Schleswig-Holstein, Thüringen
JA
Donnerstag, 30. Oktober 2025
Alle anderen Bundesländer (z.B. Bayern, NRW, Hessen, Berlin)
NEIN
Freitag, 31. Oktober 2025
Hintergrund: Darum gibt es zwei Termine
Der Reformationstag (31. Oktober) ist ein gesetzlicher Feiertag in den neun genannten Bundesländern. Da Banken an regionalen Feiertagen geschlossen sind, verschiebt sich die Auszahlung dort auf den vorherigen Bankarbeitstag, also den 30. Oktober. In allen anderen Bundesländern ist der 31. Oktober ein regulärer Bankarbeitstag, weshalb das Geld wie gewohnt an diesem Tag überwiesen wird.
Wichtig: Bankarbeitstage sind Montag bis Freitag. Samstage, Sonntage und gesetzliche Feiertage gelten nicht.
Wann verschiebt sich die Zahlung wieder?
Es kommt nicht so oft vor, dass sich der Zahlungstermin verschiebt. Ein ähnlicher Fall, bei dem der Reformationstag (31. Oktober) als regionaler Feiertag auf den letzten Bankarbeitstag des Monats fällt und somit zu unterschiedlichen Zahltagen führt, tritt erst wieder 2028 auf:
- 2026: Der 31. Oktober fällt auf einen Samstag.
- Die reguläre Rentenzahlung erfolgt daher bereits am Freitag, den 30. Oktober 2026, bundesweit einheitlich.
- 2027: Der 31. Oktober fällt auf einen Sonntag.
- Die reguläre Rentenzahlung erfolgt daher bereits am Freitag, den 29. Oktober 2027, bundesweit einheitlich.
- 2028: Der 31. Oktober fällt auf einen Dienstag.
- Der letzte Bankarbeitstag ist der 31. Oktober. Da er in neun Bundesländern ein Feiertag ist, wird sich der Zahltag in diesen Ländern auf Montag, den 30. Oktober 2028 verschieben. In den anderen Bundesländern bleibt es beim 31. Oktober 2028.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/10/renten-im-oktober-25-warum-einige-ihr-geld-spaeter-bekommen/

Dienstag, 21. Oktober 2025

ePA-Frust – hohe Hürden bei der Registrierung

ePA-Frust – hohe Hürden bei der Registrierung
Die elektronische Patientenakte (ePA) scheitert oft schon an der Registrierung. Warum die notwendigen Sicherheitsbarrieren zu massiver Nutzerfrust führen – und die Verbreitung behindern.
🙁 Kaum jemand nutzt die elektronische Patientenakte (ePA) aktiv, obwohl sie automatisch angelegt wird. Das Problem liegt oft nicht an mangelnder 🤖 Digital-Kompetenz, sondern an einem 🥴 komplizierten Registrierungsprozess. Die persönlichen Berichte einer 93-jährigen Digital-Expertin (Quelle: Kölner Stadt Anzeiger) und eines EU-Bürgers (Quelle: rbb24) sowie ein Selbstversuch zeigen, wie die geforderten Sicherheitsmechanismen (PIN, Online-Ausweis, Geschäftsstellen-Besuch, Post-Ident-Verfahren) selbst 👨‍💻 technikaffine Versicherte scheitern lassen.

Start der ePA im Oktober 2025


Seit Oktober sind 🩺 Ärzte verpflichtet, die ePA zu befüllen. Doch die Quote der aktiven Nutzer bleibt im niedrigen einstelligen Bereich. Die Beispiele zeigen die Kluft zwischen politischem Ziel und digitaler Realität.
Die Probleme
 1. Die digitale Kluft: Sicherheits-Chaos stoppt die Nutzung
Die elektronische Patientenakte (ePA) soll die Gesundheitsversorgung verbessern, Doppeluntersuchungen vermeiden und im Notfall Leben retten. Doch die aktive Nutzung stagniert bei unter fünf Prozent der Versicherten in Deutschland. Das liegt nicht am fehlenden Interesse: 70 % der Befragten planen eine zukünftige aktive Nutzung.
Die Hürde liegt im sogenannten Onboarding-Prozess (Registrierung). Die hohen Sicherheitsanforderungen für sensible Gesundheitsdaten führen zu einer Komplexität, die selbst erfahrene Digital-Nutzer an den Rand der Verzweiflung treibt.
2. Gescheitert am Hürdenlauf: Zwei frustrierende Beispiele
Fall 1: Rena Krebs (93) – Die Digital-Expertin kapituliert
Die Kölnerin Rena Krebs ist alles andere als eine „Digital-Deppin“. Sie macht Online-Banking, nutzt WhatsApp, bietet Supervision per Internet an. Dennoch gab sie die Nutzung der ePA bei ihrer Barmer nach mehrtägigem Kampf auf.
- Problem 1: Identifizierung. Da sie nicht mehr gut zu Fuß ist, fallen die persönliche Vorsprache in der Geschäftsstelle und der Online-Personalausweis (den sie nicht besitzt) weg.
- Problem 2: Die PIN-Jagd. Der einzig mögliche Weg über die elektronische Gesundheitskarte (eGK) scheiterte, weil sie die zugehörige PIN verlegt hatte.
- Die Rück-Katapultierung: Ihre Bitte um eine neue PIN wurde von der Krankenkasse abgelehnt. Die Antwort: Zur Verifizierung der neuen Karte müsse sie persönlich in die Geschäftsstelle kommen – genau das, was sie vermeiden wollte.
Fazit Krebs: „Immer sagt man uns, dass mit der neuen Technik alles einfacher wird. Aber am Ende türmen sich immer mehr Hürden auf.“
Fall 2: Efthymis Angeloudis – das digitale Bermuda-Dreieck für EU-Bürger
Auch der Selbstversuch eines EU-Bürgers scheiterte beinahe an der digitalen Identifizierung.
- Problem 1: App-Chaos. Statt der ePA-App wird zunächst die falsche „Sammel-Punkte-App“ installiert.
- Problem 2: Die Ausweis-Barriere. Als nicht deutscher EU-Bürger besitzt er weder den deutschen Online-Personalausweis (eID) noch einen elektronischen Aufenthaltstitel (eAT), was die Online-Identifizierung (per Ident-App) unmöglich macht.
- Die "Heureka"-Lösung: Erst nach einem Telefonat mit der Hotline wird die Lösung gefunden: Post-Ident-Verfahren mit dem griechischen Reisepass im Späti um die Ecke.
Fazit Angeloudis: Nach 12 Stunden war der Zugang geschafft. Aber die Akte? Leer. (Weil die Befüllung durch Ärzte erst startet/gerade erst angelaufen ist).
TK als Lichtblick? Ein einfacherer Weg zur PIN
Die Techniker Krankenkasse (TK) verzeichnet mit über sechs Prozent eine vergleichsweise höhere aktive Nutzerquote. Der Unterschied: Sie bieten die Möglichkeit, die eGK-PIN per Post-Ident-Verfahren anzufordern, bei dem der Ausweis einfach an der Haustür vorgezeigt wird. Das umgeht den mühsamen Besuch in der Geschäftsstelle und hilft damit besonders Versicherten mit Mobilitätseinschränkungen (wie Frau Krebs).
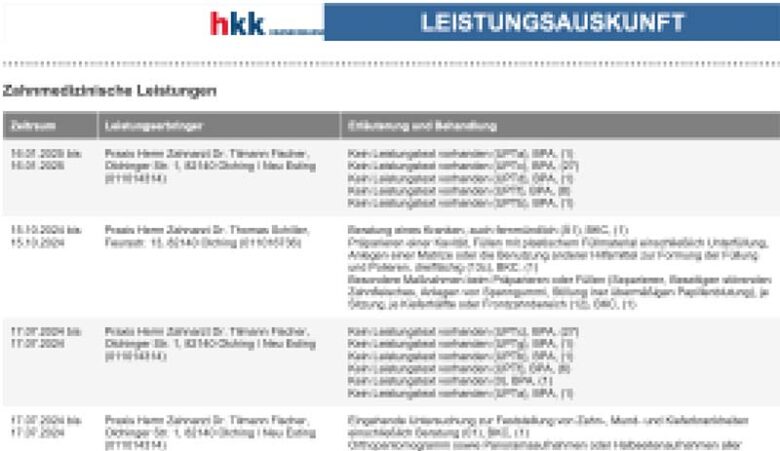
elektronische Patientenakte
Die Leistungsauskunft der elektronischen Patientenakte wird aus Daten, die die Krankenkasse von den Leistungserbringern bekommen hat, aufgebaut. Oft ist noch kein Text vorhanden und die Angaben sind dürftig. 
Fall 3: Helmut AchatzRettung durch Post-Ident-Verfahren
Es braucht schon viel Enthusiasmus, um die Registrierung durchzustehen. Die Hürden sind bei der hkk hoch:
- Schritt 1: Auf der Homepage gibt es bei der hkk einen QR-Code, mit dem sich der Link zur ePA-App fürs Smartphone aufrufen lässt.
- Tippen Sie auf „Los geht's“ und richten Sie Ihr Benutzerkonto für die ePA ein. Für diesen Schritt brauchen Sie Ihre Gesundheitskarte (eGK).
- Dann wird das Benutzerkonto angelegt – mit Versichertennummer, den letzten sechs Ziffern der Kennnummer, Postleitzahl und gültiger E-Mail-Adresse.
- Dann ist ein Passwort festzulegen, das auch noch bestimmten Richtlinien entsprechen muss.
- Einwilligungserklärung und Nutzerbedingungen akzeptieren.
- Mail-Adresse bestätigen.
- App-Code festlegen – das ist ein sechsstelliger Zahlen-Code. Dieser Code wird für eine einfache und schnelle Anmeldung in der ePA-App verwendet.
- Bitte merken Sie sich diesen Code.
- Identifizierung: Dafür gibt es verschiedene Verfahren:
- Post-Ident: Sie lassen sich in einer Postfiliale identifizieren,
- Personalausweis und PIN: identifizieren mit der NECT-App und der elektronischen Ausweisfunktion des Personalausweises mit zugehöriger PIN.
- Aktivierungscode: Dafür muss der Versicherte eine Geschäftsstelle der hkk in seiner Nähe besuchen und sich einen Aktivierungscode ausstellen lassen.
- Gesundheitskarte: Diese Funktion ist nur wählbar, wer bereits eine PIN für seine eGK hat.
Leider ist das mit den Post-Ident-Verfahren mittlerweile nicht mehr so einfach, denn immer mehr Postfilialen sind bereits geschlossen – und die Servicestellen dürfen teilweise kein Post-Ident-Verfahren durchführen.

Nutzung lässt zu wünschen übrig


Die aktuelle Zahl der aktiven Nutzer der elektronischen Patientenakte (ePA) in Deutschland ist im Vergleich zur Gesamtzahl der Versicherten, für die eine Akte eingerichtet wurde, noch gering.
Die neuesten verfügbaren Zahlen (Stand: Juli/September 2025) zeigen:
- Aktive Nutzer gesamt: Die großen Krankenkassen (AOK, TK, Barmer) meldeten im Juli 2025 zusammen rund 1,2 bis 1,37 Millionen aktive Nutzer.
- Anteil an den Versicherten: Bei insgesamt rund 70 Millionen gesetzlich Versicherten entspricht dies einer aktiven Nutzungsquote im niedrigen einstelligen Prozentbereich (zwischen 1,7 % und ca. 2 %).
Obwohl für fast alle gesetzlich Versicherten in Deutschland eine ePA im Rahmen des sogenannten Opt-out-Verfahrens automatisch angelegt wurde (es sei denn, sie haben widersprochen), hat der Großteil die ePA-App der Krankenkasse noch nicht erfolgreich eingerichtet und nutzt die Akte somit nicht aktiv selbst.
Es wird jedoch erwartet, dass diese Zahl steigt, da Ärzte und andere Leistungserbringer seit dem 1. Oktober 2025 gesetzlich verpflichtet sind, die ePA mit relevanten Dokumenten zu befüllen.
Herausforderungen:
Trotz des Potenzials der ePA gibt es Herausforderungen bei der Nutzung. Dazu gehören eine komplizierte Registrierung, technische Schwierigkeiten und unzureichende Aufklärung der Versicherten. Viele Versicherte sind mit digitalen Anwendungen im Gesundheitswesen noch wenig vertraut.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/10/epa-frust-hohe-huerden-bei-der-registrierung/
Die 45-Jahre-Regel - wann kann ich abschlagsfrei in Rente gehen?

Die 45-Jahre-Regel - wann kann ich abschlagsfrei in Rente gehen?
Abschlagsfrei in Rente mit 63? Das war einmal. Wer 45 Beitragsjahre beisammen hat, kann aktuell erst mit 64 Jahren und sechs Monaten in Rente gehen –  Jahrgang 1964 sogar erst mit 65 Jahren.
Wer davon 💭 träumt, nach 45 Jahren harter Arbeit die 🛋️ Füße hochzulegen, ohne jeden Monat Abschläge hinnehmen zu müssen, der muss 🧮 rechnen.  Denn die „Altersrente für besonders langjährig Versicherte“ ist ans 👴 👵 Lebensalter gekoppelt. ⚠️ Also Vorsicht: Die berühmte „Rente mit 63“ gilt heute nur noch für ältere Jahrgänge – und die sind schon in Rente. Für Sie zählt Ihr Geburtsjahr!

Abschlagsfrei in Rente


Wer darf überhaupt mit 63 Jahren in Rente gehen? Nur wer mindestens 45 Jahre in die Rentenkasse eingezahlt hat. Wobei 63 ja auch nicht mehr stimmt. Wer 45 Jahre lang Beiträge in die Rentenversicherung eingezahlt (oder entsprechende Wartezeiten gesammelt) hat, wird vom Staat belohnt. Die schlechte Nachricht: Die Altersgrenze verschiebt sich stetig nach hinten.
Wir bringen Licht ins Dunkel und zeigen Ihnen, wann genau Sie Ihren Antrag für den verdienten Ruhestand stellen können.
Altersrente für besonders langjährig Versicherte
Diese spezielle Rentenart ermöglicht es Ihnen, zwei Jahre vor Ihrer regulären Regelaltersgrenze in Rente zu gehen – und das ganz ohne Abzüge!
Was zählt zu den 45 Beitragsjahren?
Entscheidend ist, dass die 45 Jahre Wartezeit gefüllt sind. Dazu gehören in der Regel:
- Pflichtbeiträge aus Beschäftigung oder Selbstständigkeit.
- Kindererziehungszeiten (bis zum 10. Geburtstag).
- Pflegezeiten von Angehörigen.
- Wehr- oder Zivildienst.
- Arbeitslosengeld I (unter bestimmten Bedingungen, aber Achtung: Die letzten zwei Jahre vor Rentenbeginn werden hier nicht immer berücksichtigt!).
Wichtig: Im Gegensatz zur Rente mit 35 Jahren zählen hier in der Regel keine Schul-, Hochschul- oder Fachschulzeiten, und auch der Bezug von Arbeitslosengeld II (Hartz IV) wird ausgeschlossen.
Die aktuelle Tabelle: Ihr abschlagsfreier Rentenstart
Ihr persönliches, abschlagsfreies Eintrittsalter hängt einzig von Ihrem Geburtsjahr ab. Hier sehen Sie, wann Sie frühestens ohne Abzüge in Rente gehen dürfen:

Schlechte Karten für Akademiker


Akademiker haben schlechte Karten, denn ihr Studium, das im Minimum acht Semester (vier Jahre) dauert, wird rentenrechtlich nicht angerechnet, insofern kommen sie per se nicht in den Genuss dieser Regelung. Diese von der SPD eingeführte Rentenart privilegiert vor allem Industriearbeiter, die nach der Schule gleich eine Lehre begonnen haben.

Musterbeispiel


Jahrgang 1960
Sind Sie im Jahr 1960 geboren? Dann können Sie die Altersrente für besonders langjährig Versicherte abschlagsfrei frühestens mit 64 Jahren und 4 Monaten in Anspruch nehmen – vorausgesetzt, Sie haben die 45 Beitragsjahre erfüllt.
Achtung Falle: Kein früherer Rentenbeginn mit Abschlag!
Im Gegensatz zur "Rente für langjährig Versicherte" (ab 35 Beitragsjahren) können Sie die Altersrente für besonders langjährig Versicherte nicht vor dem für Sie geltenden Mindestalter in Anspruch nehmen, selbst wenn Sie Abschläge in Kauf nehmen würden.
Möchten Sie trotzdem noch früher in Rente, käme nur die Altersrente für langjährig Versicherte infrage. Diese ist ab 63 Jahren möglich, aber dann müssen Sie für jeden Monat, den Sie vor Ihrer Regelaltersgrenze gehen, 0,3 % Abschlag in Kauf nehmen – dauerhaft!
Fazit für Ihren Vorruhestand:
Die 45-Jahre-Regelung ist eine hervorragende Möglichkeit, zwei Jahre früher ohne finanzielle Einbußen in den Ruhestand zu starten. Prüfen Sie frühzeitig Ihre Rentenauskunft, um sicherzustellen, dass Sie die 45 Jahre Wartezeit auch wirklich zusammenbekommen.
Praktische Umsetzung
Ihr nächster Schritt: Fordern Sie bei der Deutschen Rentenversicherung eine aktuelle Auskunft an oder lassen Sie sich beraten, um Ihren exakten Rentenstart zu ermitteln!
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/10/die-45-jahre-regel-wann-kann-ich-abschlagsfrei-in-rente-gehen/

Montag, 20. Oktober 2025

Schock für 2,3 Millionen Versicherte

Schock für 2,3 Millionen Versicherte
Millionen-Verluste durch Spekulation: Deutschlands größte öffentliche Pensionsgruppe, die Bayerische Versorgungskammer (BVK), steckt mitten in einer Immobilien-Affäre in den USA. Müssen Versicherte Angst um ihre Versorgung haben?
Was sich wie ein schlechter Hollywood-Film anhört, ist die Realität: Die BVK hat laut Medienberichten bei hochriskanten US-Immobilien-Investments weit mehr als 100 Millionen Euro Pensionsgelder verzockt. Angesichts gestiegener Zinsen, Corona-Folgen und fragwürdiger Partner (mit Vorwürfen des Steuerbetrugs) in New York und San Francisco musste die BVK erhebliche Wertkorrekturen hinnehmen.

2,3 Millionen Versicherte betroffen


Die Folge: Die Aufsichtsbehörde zog die Reißleine und feuerte bereits die zweite Führungskraft, zuletzt den Leiter des Immobilien-Managements, wie die "Abendzeitung" berichtet. Die Staatsanwaltschaft München wurde proaktiv informiert und prüft mögliche strafrechtliche Verstöße.
Ihr Geld ist betroffen: Die Verluste speisen sich aus der Altersvorsorge von rund 2,3 Millionen Versicherten und Rentnern: Die BVK verwaltet die Gelder von 14 Versorgungseinrichtungen. Gehören Sie zu einer dieser Berufsgruppen?
- Berufsständisch: Ärzte, Zahnärzte, Apotheker, Architekten, Bauingenieure, Rechtsanwälte, Steuerberater, Wirtschaftsprüfer, Psychotherapeuten.
- Öffentlich: Beamte/Angestellte im öffentlichen Dienst (Bayern), Kaminkehrer, Bühnenkünstler, Orchestermusiker.
Warum das BVK-Debakel so brisant ist
Die Bayerische Versorgungskammer verwaltet ein Gesamtvermögen von über 100 Milliarden Euro und ist damit einer der größten institutionellen Kapitalanleger Deutschlands. Die Hauptaufgabe: das Geld sicher und ertragreich anlegen, um die langfristigen Rentenansprüche aller Versicherten zu garantieren. Wenn bei dieser zentralen Aufgabe – der Kapitalanlage – derart hohe Verluste entstehen und Compliance-Verstöße eingeräumt werden, rüttelt das am Vertrauen.
Das Hauptproblem: Mangelnde Transparenz
- Wer hat die riskanten Deals genehmigt?
- Wurden Warnungen ignoriert?
- Wie hoch sind die Verluste wirklich (es steht der Raum, dass die Zahl von 163 Millionen Euro im Raum – ein Ende noch nicht in Sicht)?
Obwohl die Affäre im Bayerischen Landtag für hitzige Debatten sorgt, fordern Kritiker eine lückenlose Aufklärung und schnelle Konsequenzen, um die Sicherheit der Altersvorsorge zu gewährleisten. Die derzeitige Hinhaltetaktik wirft einen Schatten auf die dringend notwendige Transparenz.
Was bedeutet das für Ihre Rente? Die offizielle Entwarnung
Die BVK selbst gibt eine klare Entwarnung, die aber nicht über die ernsten Vorfälle hinwegtäuschen darf:
- Versorgungsleistungen sind nicht gefährdet: Die Verluste in den einzelnen US-Fonds sollen durch die breite Streuung des Gesamtvermögens und durch Gewinne in anderen Bereichen kompensiert werden. Die Rentenansprüche seien gesichert.
- Konsequenzen gezogen: Die Entlassung hochrangiger Manager und die Meldung an die Staatsanwaltschaft sollen zeigen, dass die BVK die Vorwürfe ernst nimmt.
Die BVK ist ein Gigant in der deutschen Altersvorsorge. Trotz der offiziellen Beruhigung ist dieser Skandal ein klarer Weckruf: Auch staatlich beaufsichtigte Versorgungswerke sind vor riskanten Fehlentscheidungen nicht gefeit.
🏛️ Welche Rolle spielt die Bayerische Versorgungskammer?
Die BVK ist:
- Oberbehörde des Freistaats Bayern, unterstellt dem Bayerischen Staatsministerium des Innern.
- Geschäftsführungs- und Vertretungsorgan für die oben genannten Versorgungseinrichtungen.
- Institutioneller Kapitalanleger, der über 117 Milliarden Euro verwaltet.
- Verantwortlich für die sichere und ertragreiche Kapitalanlage, um langfristige Rentenzahlungen zu gewährleisten.
- Gesellschaftlich relevant, da etwa jeder fünfte Haushalt in Bayern Leistungen von der BVK bezieht.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/10/schock-fuer-23-millionen-versicherte/

Samstag, 18. Oktober 2025

Wichtige Steuer-Änderung 2026: Papier-Bescheid Adé!

Wichtige Steuer-Änderung 2026: Papier-Bescheid Adé!
Ab 2026 wird’s ernst: Die Finanzämter stellen die Zustellung von Steuerbescheiden um. Statt per Post kommt Ihr Bescheid standardmäßig digital über das Elster-Portal. Wer weiterhin den Brief vom Amt will, muss aktiv werden!
Die Neuregelung ist Teil des Vierten Bürokratieentlastungsgesetzes (BEG IV) und betrifft alle, die ihre Einkommensteuererklärung digital einreichen. Wir zeigen, welche Fristen jetzt wichtig sind und wie Sie in wenigen Klicks widersprechen.

Digital wird Standard: Was sich 2026 ändert


Bisher galt: Nur mit Ihrer aktiven Zustimmung erhielten Sie Steuerbescheide elektronisch. Ab dem 1. Januar 2026 kehrt sich das Prinzip um:
- Regel: Steuerbescheide werden automatisch digital in Ihrem Elster-Postfach bereitgestellt.
- Betroffene: Alle Elster-Nutzer, die ihre Steuererklärung elektronisch übermitteln. (Dies gilt auch, wenn der Steuerberater die Erklärung einreicht.)
- Ziel: Schnellere und effizientere Kommunikation dank der Digitalisierungsstrategie der Finanzverwaltung.
Wollen Sie den Papierbescheid? So legen Sie Widerspruch ein!
Sie ziehen die traditionelle Postzustellung vor? Kein Problem, das Widerspruchsrecht bleibt erhalten!
- Wo widersprechen? Direkt in Ihrem persönlichen „Mein Elster“-Konto.
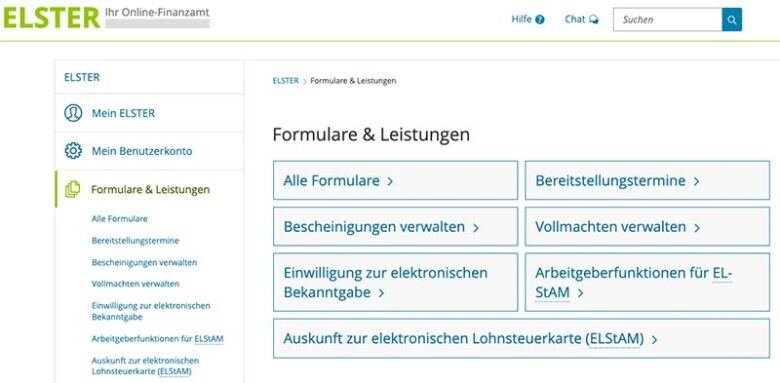
- Schritt-für-Schritt: Navigieren Sie zu „Formulare & Leistungen“ und wählen Sie die Rubrik „Einwilligung zur elektronischen Bekanntgabe“. Dort können Sie den automatischen Erhalt des Digital-Bescheids ablehnen.
- Wichtig: Eine Begründung ist nicht notwendig. Der Widerspruch gilt für alle zukünftigen Bescheide.
Einwilligung zur elektronischen Bereitstellung von Bescheiden
Achtung, Einspruchsfrist! Die wichtigste Neuerung
Der Digital-Bescheid ist rechtlich mit der Papierform gleichgestellt. Dennoch müssen Sie eine Sache unbedingt beachten: die Einspruchsfrist!
- Start der Frist: Ihr digitaler Bescheid gilt bereits am vierten Tag nach der Bereitstellung im Elster-Postfach als bekannt gegeben – unabhängig davon, wann Sie ihn tatsächlich abrufen!
- Konsequenz: Um Fristen nicht zu versäumen, müssen Sie Ihr Elster-Postfach regelmäßig prüfen, sobald Sie eine E-Mail-Benachrichtigung über einen neuen Bescheid erhalten.
Fazit
Die Umstellung auf den Digital-Bescheid ist ein großer Schritt zur Modernisierung. Für die meisten bedeutet es Komfort; für alle anderen die Notwendigkeit des zeitnahen Widerspruchs.
Jetzt handeln: Prüfen Sie Ihren Elster-Account und entscheiden Sie, ob Sie 2026 Ihren Bescheid weiterhin per Post erhalten möchten.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/10/wichtige-steuer-aenderung-2026-papier-bescheid-ade/

Aktivrente als Rettung für die Sozialversicherung?

Aktivrente als Rettung für die Sozialversicherung?
Warum will die Bundesregierung die Aktivrente wirklich? Sie will damit die Sozialversicherung retten. Denn Aktivrentner müssen teilweise dreifach Sozialbeiträge zahlen.
Die Einführung der Aktivrente wird von der Bundesregierung als Stärkung der Wirtschaft und Erhöhung der Erwerbsquote beworben. Doch bei näherer Betrachtung zeigt sich ein anderer, primärer Zweck: die Sanierung der Sozialversicherung. Aktivrentner werden, anders als oft angenommen, mehrfach zur Kasse gebeten. Die Bundesregierung argumentiert auf ihrer Homepage: „Eine höhere Erwerbsquote stärkt außerdem die Wirtschaft; die Beiträge erhöhen die Einnahmen der Sozialversicherungen.“ Genau hier liegt der Kern der Sache.

Aktivrente und die dreifache Sozialbeitragspflicht


Der Hauptgrund für das Drängen der Koalition auf die Aktivrente liegt in den Einnahmen durch Sozialabgaben.
- Aktivrente ist sozialabgabenpflichtig: Aktivrentner zahlen volle Kranken- und Pflegeversicherungsbeiträge auf das Aktivrenten-Gehalt.
- Arbeitgeberbeiträge: Der Arbeitgeber muss zusätzlich Renten- und Arbeitslosenversicherungsbeiträge sowie Umlagen abführen.
Im Klartext: Es profitiert hauptsächlich die Sozialversicherung – oft dreifach von den Einnahmen der Aktivrentner.

Probleme: Ausgrenzung und Mitnahmeeffekte


Die Kritik am Konzept ist massiv und betrifft die tatsächliche Lebenswirklichkeit der Rentner, die arbeiten wollen. Es wäre ehrlicher gewesen, die finanzielle Notwendigkeit für die Sozialkassen offen zu kommunizieren, statt nur von der Stärkung der Wirtschaft zu sprechen.
Wer ausgeschlossen wird:
Die Aktivrente ist restriktiv gestaltet und schließt wichtige Gruppen aus, die potenziell zur Erwerbsquote beitragen könnten:
- Selbstständige: Die Koalition hat unter anderem Ärzte, Journalisten, Steuerberater, Physiotherapeuten, Künstler und Berater ausgeschlossen. Der Grund? Sie zahlen meist nicht in die gesetzliche Kranken- und Pflegeversicherung ein und würden somit die Einnahmen der Sozialkassen nicht erhöhen.
- Frührentner: Personen, die früher in Rente gehen und weiterhin arbeiten möchten, sind ebenfalls von der Aktivrente ausgeschlossen.
- Abhängig Beschäftigte: Die Aktivrente gilt nur für abhängig Beschäftigte.
Steuerausfälle und Mitnahmeeffekte
Für den Staat könnte die Aktivrente ein Verlustgeschäft werden, da Aktivrentner für bis zu 2.000 Euro Gehalt keine Steuern zahlen müssen. Das Deutsche Institut für Wirtschaftsforschung (DIW) warnt vor erheblichen Mitnahmeeffekten:
- Rund 230.000 bereits erwerbstätige Rentner würden unmittelbar profitieren, ohne dass die Maßnahme sie zur Aufnahme einer Arbeit animiert hätte.
- Dem Staat entgehen ab 2026 (dem geplanten Startjahr) voraussichtlich 800 Millionen Euro Steuereinnahmen.
Versprechen
Am 14. Mai 2025 versprach Vizekanzler Lars Klingbeil eine Rentenreform "zügig" anzugehen. Die Zeit läuft.
Zeit seit Abgabe des Versprechens
My count-up

Minijob statt Aktivrente: die bessere Alternative


Die Aktivrente ignoriert die Realität vieler älterer Menschen. Zahlen des DIW von 2022 zeigen:
- Rund 313.000 Menschen ab 66 arbeiteten sozialversicherungspflichtig (größtenteils Teilzeit).
- 645.000 Personen übten einen Minijob aus.
Viele ältere Menschen wollen nicht mehr so viel arbeiten und sind mit einem Minijob besser beraten. Der entscheidende Vorteil: Minijobber zahlen keine Sozialbeiträge, was unter dem Strich oft finanziell attraktiver ist als die volle Sozialversicherungspflicht der Aktivrente.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/10/aktivrente-als-rettung-fuer-die-sozialversicherung/

Donnerstag, 16. Oktober 2025

Rentenvergleich 2025: Deutschland nur Mittelmaß

Rentenvergleich 2025: Deutschland nur Mittelmaß
Deutschland und Rente – ein Trauerspiel. Die Altersvorsorge ist in anderen Ländern deutlich besser organisiert. Wir könnten uns von Holland, Dänemark und Schweden eine Scheibe abschneiden.
Die Altersvorsorge in 🇩🇪 Deutschland hinkt im internationalen Vergleich deutlich hinterher. Das deutsche Rentensystem landet im aktuellen Mercer CFA Institute 🌎 Global Pension Index 2025 erneut mit Platz 21 (2024: Platz 19) nur im 🧐 Mittelfeld und zeigt dringenden Reformbedarf auf.

Deutschland abgeschlagen im Renten-Ranking


Aktuelle Daten des Beratungsunternehmens Mercer in Zusammenarbeit mit dem CFA Institute belegen: Im Global Pension Index 2025 📉 verschlechtert sich Deutschland im internationalen Ranking der Altersvorsorgesysteme weiter (Platz 21, Vorjahr: Platz 19). Mit 67,8 Punkten (B-Note) liegt das deutsche Rentensystem weit hinter den Spitzenreitern und gilt lediglich als "Mittelmaß".
Die besten Altersvorsorgesysteme weltweit:
- 🇳🇱 Niederlande (85,4 Punkte, A-Note)
- 🇮🇸 Island (84,0 Punkte, A-Note)
- 🇩🇰 Dänemark (82,3 Punkte, A-Note)
Auch Länder wie 🇮🇱 Israel, 🇦🇺 Australien, 🇫🇮 Finnland, 🇸🇪 Schweden, 🇳🇴 Norwegen, 🇸🇬 Singapur, 🇳🇿 Neuseeland und 🇨🇦 Kanada punkten mit besseren Systemen.
Das Rentenranking

Deutschlands Defizite zeigt


Mercer bewertet die Altersvorsorgesysteme von 52 Ländern weltweit anhand von drei Hauptkriterien:
Kriterium
Bedeutung
Deutsche Defizite
Angemessenheit (Adequacy)
Wie hoch sind Leistungen im Verhältnis zu eingezahlten Beiträgen?
Verbesserungsbedarf (Mindestrenten)
Nachhaltigkeit (Sustainability)
Ist das System zukunftsfest angesichts demografischer und ökonomischer Entwicklungen?
Starke Defizite, geringe Zukunftsfestigkeit
Integrität (Integrity)
Wie vertrauenswürdig sind Aufsicht, Rechtsnormen und Governance?
Starke Defizite, bei Vertrauen und Effizienz
Besonders bei der Nachhaltigkeit (Zukunftsfestigkeit) und der Integrität (Vertrauenswürdigkeit) schneidet das deutsche System schlecht ab, was tiefgreifende Rentenreformen notwendig macht.

Stärkung der Betriebsrente (bAV) gefordert


Um die Finanzierbarkeit der gesetzlichen Rente in Deutschland langfristig zu sichern, fordern die Studienautoren eine deutliche stärkere Verbreitung von Betriebsrenten (bAV).
Gerade im Bereich der bAV hakt es in Deutschland:
- Die Teilnahmequoten sind zu gering.
- Die Doppelverbeitragung von Betriebsrenten zur Kranken- und Pflegeversicherung – selbst nach dem Betriebsrentenstärkungsgesetz – wird kritisiert, da sie Betriebsrentner finanziell benachteiligt und somit die Attraktivität der betrieblichen Vorsorge hemmt.
Empfehlungen für eine bessere Altersvorsorge
Experten empfehlen dringend folgende Maßnahmen zur Stärkung des deutschen Rentensystems:
- Erhöhung der Teilnahmequoten in der betrieblichen Altersversorgung.
- Anhebung der Mindestrenten für Niedriglohn-Rentner.
- Weitere Erhöhung der Erwerbsquote älterer Arbeitnehmer.
- Verbesserung der Kommunikation an die Leistungsempfänger.
Zukunft der Rente in Deutschland
Angesichts steigender Lebenserwartung und niedriger Investmenterträge weltweit, die die Rentensysteme unter Druck setzen, ist ein entschlossenes Handeln der Politik gefordert. Der aktuelle Zustand als "Renten-Mittelmaß" ist für eine führende Industrienation nicht tragbar. Es braucht jetzt einen mutigen Weg, um die Altersvorsorge in Deutschland zukunftsfähig zu gestalten.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/10/rentenvergleich-2025-deutschland-nur-mittelmass/