Mittwoch, 7. Oktober 2026

Abgaben-Hammer 2027: Gutverdiener zahlen kräftig drauf

Abgaben-Hammer 2027: Gutverdiener zahlen kräftig drauf
Die Regierung dreht an der Beitragsschraube: Gutverdiener zahlen 2027 bis zu 1.500 Euro mehr pro Jahr. Wer im Vorruhestand ist und noch arbeitet, wird erneut zur Kasse gebeten.
Die Bundesregierung hat beschlossen, die Beitragsbemessungsgrenzen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zum Jahr 2027 deutlich anzuheben. Für die meisten Beschäftigten ändert sich nichts. Wer jedoch oberhalb der bisherigen Grenzen verdient, muss künftig spürbar höhere Sozialabgaben schultern.

Beitragsbemessungsgrenzen steigt


Die Regierung dreht an der Beitragsschraube: Gutverdiener zahlen 2027 bis zu 1.500 Euro mehr pro Jahr. Wer im Vorruhestand ist und noch arbeitet, wird erneut zur Kasse gebeten.
Die Bundesregierung hat beschlossen, die Beitragsbemessungsgrenzen für Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zum Jahr 2027 deutlich anzuheben. Für die meisten Beschäftigten ändert sich nichts. Wer jedoch oberhalb der bisherigen Grenzen verdient, muss künftig spürbar höhere Sozialabgaben schultern.
124 Euro mehr pro Monat
Besonders brisant: Es handelt sich nicht um höhere Leistungen, sondern um höhere Beiträge. Nach aktuellen Berechnungen steigt die Belastung für gutverdienende Arbeitnehmer um rund 102 Euro monatlich beziehungsweise mehr als 1.220 Euro im Jahr. Kinderlose könnten sogar auf bis zu 124 Euro zusätzliche Abgaben pro Monat kommen.
Beispielrechnung
Ein Arbeitnehmer verdient 9.500 Euro brutto im Monat und liegt damit oberhalb aller relevanten Beitragsbemessungsgrenzen.
Bisherige Belastung (2026):
- Sozialbeiträge nur bis zu den bisherigen Höchstgrenzen
Neue Belastung (2027):
- Höhere Beitragsbemessungsgrenzen in Kranken-, Pflege-, Renten- und Arbeitslosenversicherung
- Zusätzliche Belastung: rund 102 Euro pro Monat
- Im Jahr: rund 1.224 Euro mehr
Für Kinderlose:
- Durch den geplanten höheren Pflegeversicherungszuschlag steigt die Mehrbelastung auf bis zu 124 Euro monatlich
- Im Jahr: knapp 1.500 Euro zusätzlich

Der eigentliche Konflikt


Die Politik spricht von einer technischen Anpassung an die Lohnentwicklung. Für viele Betroffene fühlt es sich jedoch wie eine verdeckte Steuererhöhung an. Denn, obwohl Deutschland bereits zu den Ländern mit den höchsten Abgaben auf Arbeitseinkommen zählt, werden Arbeitnehmer und Arbeitgeber nun erneut stärker belastet.
Für die Generation 60plus stellt sich dabei eine unbequeme Frage: Lohnt sich Mehrarbeit, ein späterer Renteneintritt oder der Verzicht auf den Vorruhestand noch, wenn von jedem zusätzlichen Euro immer weniger übrig bleibt?
Die Antwort darauf dürfte viele Babyboomer wenig erfreuen. Denn 2027 wird Arbeit für Gutverdiener erneut teurer. Und ein Ende der Abgaben-Dynamik ist derzeit nicht in Sicht.
Bild: KI-generiert mit Nightcafé https://vorunruhestand.de/2026/10/abgaben-hammer-2027-gutverdiener-zahlen-kraeftig-drauf/

Donnerstag, 24. September 2026

„Rente mit 63“ mit höheren Hürden?

„Rente mit 63“ mit höheren Hürden?
Die Politik ringt um die „Rente mit 63“. Im Gespräch sind längere Beitragszeiten, Einschränkungen bei Härtefällen sowie Kürzungspläne bei Erziehungszeiten.
Aus für die „Rente mit 63“? Nach BILD-Informationen ringen CDU/CSU und SPD nicht mehr über das Ob, sondern über das Wie. Der Kern der abschlagsfreien Rente nach 45 Beitragsjahren soll bleiben. Aber die Hürden werden deutlich höher. Jetzt zeichnet sich hinter den Kulissen ein Kompromiss ab – allerdings einer, der für viele Arbeitnehmer spürbare Einschnitte bedeuten könnte.

Diese drei Modelle liegen auf dem Tisch:


1. Die 46- oder 47-Jahre-Regel
Statt 45 sollen künftig 46 oder sogar 47 Beitragsjahre nötig sein, um ohne Abschläge früher zu gehen. Die Frührente wäre damit faktisch entwertet.
2. Rente mit 63 nur noch für Härtefälle
CSU-Landesgruppenchef Alexander Hoffmann bringt es auf den Punkt: „Härtefälle ja, Regelfälle nein.“ Heißt: Dachdecker ja, Büroangestellter nein. Das „Ob“ zählt dann weniger als das „Wie“. Für Millionen besonders langjährig Versicherte wäre das das Aus der „Rente mit 63“.
3. Angriff auf die Erziehungszeiten
Bisher werden Zeiten ab der Geburt des ersten Kindes bis zum 10. Geburtstag des letzten Kindes als Erziehungszeit angerechnet – entscheidend, um auf die 45 Jahre zu kommen. Genau diese Zeiten stehen jetzt ebenfalls zur Kürzung im Raum. Vor allem Frauen, die wegen der Kinder Teilzeit gearbeitet haben, würden so aus der Rente mit 63 herausfallen.

47 statt 45 Jahre arbeiten?


Im Zentrum der Debatte steht die Anhebung der erforderlichen Beitragsjahre. Wer bislang nach 45 Beitragsjahren ohne Abschläge in den Ruhestand gehen konnte, muss sich womöglich umstellen: Diskutiert wird eine Erhöhung auf 46 oder sogar 47 Beitragsjahre. Das würde bedeuten, dass Beschäftigte bis zu zwei Jahre länger arbeiten müssten, um den vollen Rentenanspruch zu behalten.
Beispielrechnung:
- Wer mit 18 angefangen hat zu arbeiten, könnte bei 46 Beitragsjahren mit 64 abschlagsfrei in Rente gehen. Nach der bisherigen Regelung kann er aber erst ab 65 in Rente gehen.
- Wer mit 18 angefangen hat zu arbeiten, könnte bei 47 Beitragsjahren mit 65 in Rente gehen. 45 Beitragsjahre reichen nicht mehr.
Für die Jahrgänge ab 1964 ändert sich bei der Altershürde nichts; sie müssten jedoch mehr Beitragsjahre als bisher vorweisen.
Erst mit 64 in Rente
Alle, die über die „Rente mit 63“ reden, sollten wissen, dass es die „Rente mit 63“ nicht mehr gibt: Wer heute 45 Anrechnungsjahre vorweisen kann, muss bis 64 – Jahrgang 1964 sogar bis 65 – warten, um abschlagsfrei in Rente gehen zu können.

Privileg nur noch für Härtefälle?


Eine weitere Option ist die Einschränkung der Regelung auf bestimmte Berufsgruppen. Die abschlagsfreie Rente nach 45 Jahren könnte künftig nur noch jenen vorbehalten sein, die nachweislich körperlich schwer arbeiten – etwa Handwerkern oder Pflegekräften. Büroangestellte würden leer ausgehen.
Während die SPD die abschlagsfreie Rente nach 45 Jahren als ein Grundprinzip der Leistungsgerechtigkeit verteidigt, dringt die Union auf eine strikte Neuregelung. Der Tenor aus den Verhandlungen: Ausnahme statt Regel.

Fokus auf Erziehungszeiten


Rückendeckung bekommen die Reformbefürworter von der Rentenkommission. Deren Chefin Constanze Janda betonte jüngst die Milliardenkosten der aktuellen Regelung und bezeichnete die Reform der Frührente als zentralen Baustein für die Finanzierbarkeit der Rentenkasse.
Als wäre das nicht genug, steht noch ein weiteres Thema im Raum: Auch bei den Kindererziehungszeiten wird über Kürzungen nachgedacht. Bislang werden diese bis zum zehnten Geburtstag des jüngsten Kindes angerechnet – auch hier könnte der Rotstift angesetzt werden.
Fazit für angehende Ruheständler:
Der Kompromiss ist kein Erhalt, sondern ein Umbau mit Verfallsdatum. Wer heute 58, 59, 60 ist und fest mit der abschlagsfreien Rente plant, muss jetzt zwei Dinge prüfen:
1. Kontenklärung JETZT:
Wie viele Beitragsjahre haben Sie wirklich? Zählen Erziehungs- und Pflegezeiten, Arbeitslosigkeit, Ausbildung korrekt? Jeder fehlende Monat kann künftig ein Jahr mehr Arbeit bedeuten.
2. Plan B rechnen:
Was kostet Sie ein Jahr mehr mit 46 Beitragsjahren? Und was, wenn Sie als „Regelfall“ gar nicht mehr dazugehören? Ein Abschlag von 0,3% pro Monat bleibt immer noch günstiger als zwei Jahre unfreiwillig dranzuhängen.
Die Botschaft aus Berlin ist klar: Die abschlagsfreie Frührente für alle nach 45 Jahren hat politisch keine Mehrheit mehr. Ob 46 Jahre, 47 Jahre oder nur noch für Härtefälle – es läuft auf dasselbe hinaus: Sie sollen länger arbeiten.
Wer noch in den nächsten zwei bis drei Jahren gehen kann, sollte seinen Antrag nicht auf die lange Bank schieben.
Seit wann gilt das Gesetz?
Seit dem 1. Juli 2014 können besonders langjährig Versicherte schon ab 63 Jahren ohne Abzüge in Rente gehen. Allerdings gilt das nur für eben diese Gruppe, wenn sie vor dem 1. Januar 1953 geboren wurden. Für später Geborene erhöht sich diese Marke stufenweise auf 65 Jahre. Wer 1953 geboren ist, kann erst mit 63 plus zwei Monate gehen, der 1954 Geborene erst mit 63 plus vier Monate … Jahrgang 1964 kann sogar erst mit 65 Jahren abschlagsfrei in Rente gehen. https://vorunruhestand.de/2026/09/rente-mit-63-mit-hoeheren-huerden/

Dienstag, 22. September 2026

Rentenpaket: Steht die Reform vor dem Aus?

Rentenpaket: Steht die Reform vor dem Aus?
Die Rentenreform wackelt: Die SPD will das geplante Paket offenbar wieder aufschnüren. Beim Krisengipfel im Kanzleramt droht ein neuer Streit in der Koalition.

War’s das mit dem Rentenpaket?


Eigentlich schien der Fahrplan für die Rente abgesteckt, doch in der Koalition brennt wieder die Hütte. Wie aktuelle Medienberichte offenbaren, dringt die SPD darauf, das bereits geschnürte Rentenpaket noch einmal komplett aufzuschnüren. Beim Krisengipfel im Kanzleramt verhandeln die Spitzen von Union und SPD über die Zukunft der Altersvorsorge.

Warum die SPD die Reißleine zieht


Nach den jüngsten Dämpfern bei den Landtagswahlen wächst der Druck innerhalb der Sozialdemokratie spürbar. Ein Papier aus dem SPD-Parteivorstand macht klar: Ein bloßes „Weiter so“ könne es nicht geben. Die Partei hinterfragt den bisherigen Kurs und will Anpassungen durchsetzen, um sozialpolitische Akzente deutlicher herauszustreichen.
Was das für angehende Rentner bedeutet
Für alle, die kurz vor dem Ruhestand stehen oder ihre Altersvorsorge planen, bedeutet das neue Unsicherheit:
- Verzögerungen bei der Planung: Sollte das Paket neu verhandelt werden, verschieben sich Verlässlichkeit und Detailregelungen erneut nach hinten.
- Ungewisse Kompromisse: Welche Stellschrauben – von Haltelinien bis hin zu Anreizen für längeres Arbeiten – neu justiert werden, ist völlig offen.
- Pflege und Gesundheit im Paket: Da auch Reformen im Gesundheits- und Pflegesektor auf dem Prüfstand stehen, geht es nicht nur um die Auszahlungshöhe der Rente, sondern um das gesamte soziale Sicherheitsnetz im Alter.
Deutschland scheint reformunfähig
Das Tauziehen im Kanzleramt zeigt einmal mehr: Auf politische Versprechungen bei der Rente ist kurzfristig wenig Verlass. Wer vor dem Ruhestand steht, tut gut daran, sich nicht allein auf die gesetzliche Regulierung zu stützen, sondern die eigene private Finanz- und Ruhestandsplanung flexibel zu halten. Es bleibt abzuwarten, ob die Koalition einen belastbaren Kompromiss findet – oder ob das Rentenpaket vorerst auf Eis gelegt wird.
Probleme werden verschoben
Das eigentliche Problem bleibt ungelöst: Deutschlands Rentensystem braucht eine tragfähige Reform, nicht den nächsten Kompromiss auf Zeit. Ob der Gipfel im Kanzleramt den Knoten löst oder das Rentenpaket endgültig in die Sackgasse fährt, dürfte sich schon bald zeigen. Bis dahin gilt: Bei der Rente ist wieder alles offen.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
 
Versprechen
Am 14. Mai 2025 versprach Vizekanzler Lars Klingbeil eine Rentenreform "zügig" anzugehen. Die Zeit läuft.
Zeit seit Abgabe des Versprechens
My count-up https://vorunruhestand.de/2026/09/rentenpaket-steht-die-reform-vor-dem-aus/

Bei Sparkassen gibt's nur Mager-Zinsen

Bei Sparkassen gibt's nur Mager-Zinsen
Bequemlichkeit hat ihren Preis: Während Sparkassen beim Tagesgeld oft nur Mini-Zinsen zahlen, locken anderswo deutlich attraktivere Renditen.
Wer sein Geld bei der Sparkasse parkt, schläft vielleicht ruhiger, verdient aber kaum noch etwas daran. Die aktuellen Tagesgeldzinsen im September 2026 zeigen dem Portal Tagesgeldvergleich ein ernüchterndes Bild: Nur eine einzige Sparkasse in Deutschland knackt überhaupt die Marke von 2,0 Prozent, die Sparkasse Harburg-Buxtehude mit 2,25 Prozent.

Zinsen zwischen 0,25 und 1,65 Prozent


Im Rest der Republik sieht es deutlich magerer aus. Die besten Angebote der Sparkassen liegen je nach Bundesland lediglich zwischen 0,25 und 1,65 Prozent. Noch drastischer wird es beim Blick auf die Durchschnittszinsen: Hier bewegen sich die Werte gerade einmal zwischen 0,13 und 0,66 Prozent.
Auswertung von Tagesgeldvergleich:
- Von 322 Sparkassen, die ihren Kunden ein Tagesgeldkonto anbieten, haben 20 immer noch 0,00 Prozent Zinsen pro Jahr und drei Institute bieten lediglich 0,001 Prozent Zinsen pro Jahr an.
- Beim Festgeld hingegen sind die Sparkassen mit Zinsen von bis zu 2,75 Prozent für ein Jahr bis hin zu 3,50 Prozent p.a. für zehn Jahre wettbewerbsfähig.
Besonders geizig sind die Sparkassen in Hessen, Bremen und im Saarland. Am großzügigsten sind die Sparkassen in Hamburg.
Schleichender Kaufkraftverlust
Für Sparer bedeutet das einen schleichenden Kaufkraftverlust. Denn selbst wenn die Inflation inzwischen niedriger ausfällt als in den Krisenjahren, bleibt von diesen Mini-Zinsen kaum etwas übrig. Sicherheit ist gut, keine Frage. Aber wer sein Geld langfristig auf unverzinsten oder kaum verzinsten Konten liegen lässt, verschenkt Rendite.

Treue lohnt sich nicht


Die Botschaft ist klar: Treue zur Hausbank zahlt sich längst nicht immer aus. Wer mehr aus seinem Ersparten machen will, sollte Tagesgeldangebote regelmäßig vergleichen. Denn zwischen den Sparkassen und den besten Angeboten am Markt liegen oft Welten. Sicherheit gibt es fast überall, vernünftige Zinsen leider nicht.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2026/09/bei-sparkassen-gibts-nur-mager-zinsen/

Freitag, 18. September 2026

Deutschland macht Rente – die Finanzbranche Kasse?

Deutschland macht Rente – die Finanzbranche Kasse?
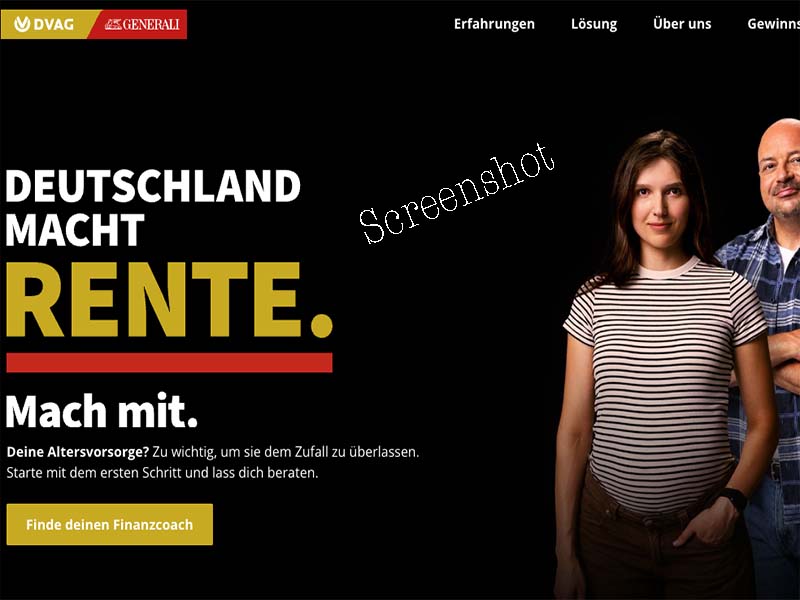
DVAG und Generali rühren mächtig die Werbetrommel für das Altersvorsorgedepot ab 2027. Doch Verbraucher sollten sich nicht voreilig ködern lassen.
Griffige Slogans, emotionale Bilder und das große Versprechen, die drohende Rentenlücke endlich zu schließen: Unter dem Titel „Deutschland macht Rente“ haben die Deutsche Vermögensberatung (DVAG) und die Generali eine große Informations- und Marketingoffensive gestartet. Timing ist bekanntlich alles – denn mit der Reform der privaten Altersvorsorge und dem Aus der Riester-Rente ab 2027 steht der Markt vor einer historischen Neuordnung. Grund genug für die etablierten Finanzriesen, sich rechtzeitig die saftigsten Stücke des neuen Förderkuchens zu sichern.

Der Kampf um die Sparmillionen


Grundsätzlich ist die Botschaft richtig: Die Rentenlücke ist real; das zeigt nicht zuletzt Stiftung Warentest immer wieder eindringlich. Wer im Alter seinen Lebensstandard halten will, muss privat vorsorgen. Zusätzliche Vorsorge wird für viele Menschen unverzichtbar sein. Dass diese Erkenntnis endlich breiter diskutiert wird, ist zu begrüßen. Und das neue Altersvorsorgedepot bietet dafür grundsätzlich gute Chancen: Erstmals soll staatlich gefördertes Wertpapiersparen ohne starre Beitragsgarantien möglich sein, was renditestarken Aktienfonds und günstigen ETFs Tür und Tor öffnet.
Allerdings sollten Anleger genau hinschauen, wer ihnen diese Botschaft vermittelt. Denn hinter der Kampagne steht nicht nur Aufklärung, sondern auch ein handfestes Geschäftsinteresse. Hier liegt allerdings der Knackpunkt. Während Neo-Broker und Direktbanken bereits mit schlanken Strukturen und Minimalgebühren in den Startlöchern stehen, schickt die DVAG ihre Allfinanz-Berater ins Feld. Als „kostenlos“ wird die Beratung auf der neuen Kampagnenplattform angepriesen. Dass die Provisionen für den Vertrieb am Ende aber wie gewohnt in den laufenden Produktkosten versteckt sind und über Jahrzehnte die Rendite schmälern, bleibt im Kleingedruckten.
Erst vergleichen, dann unterschreiben
Schon beim Tagesgeld haben wir gesehen, wie hart um das Ersparte der Bürger gerungen wird. Beim Altersvorsorgedepot geht es nun um noch viel mehr: um langfristige Vermögenswerte für den Ruhestand.
Die Werbeoffensive suggeriert Handlungsbedarf, doch Panik ist der schlechteste Ratgeber. Die neuen Produkte kommen erst 2027 auf den Markt, und die volle staatliche Förderung für das erste Jahr sichert man sich auch dann noch, wenn man erst gegen Ende 2027 einsteigt. Dass nun auch beim Thema Altersvorsorge ein regelrechter Verdrängungswettbewerb beginnt, überrascht wenig. Die Versicherungen und ihre Konkurrenten wissen: Mit dem Altersvorsorgedepot entsteht ein Milliardenmarkt. Wer früh Kundenbeziehungen aufbaut, hat die beste Chance – und kann den Rahm abschöpfen.
Fazit:
Lassen Sie sich von hübschen Werbekampagnen nicht blenden. Wenn „Deutschland Rente macht“, sollten Altersvorsorger genau hinsehen, wer am Ende wirklich profitiert – der Sparer mit Rendite oder der Vertrieb mit dicken Abschlussprovisionen. Bevor die Verträge unterzeichnet werden, gilt: Erst die Kostenstruktur der neuen Produkte unabhängig prüfen und die Angebote der Discounter abwarten. Also, genau auf die Kosten schauen und sich nicht von Versprechungen blenden lassen!
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2026/09/deutschland-macht-rente-die-finanzbranche-kasse/

Samstag, 22. August 2026

4,25 Prozent? Der Tagesgeld-Bluff

4,25 Prozent? Der Tagesgeld-Bluff
Neubanken locken wieder mit Spitzenzinsen. Doch beim genauen Hinsehen zeigen sich Zinsstaffeln und Fristen. Wo sich das Umschichten lohnt.

Der Zins-Krimi geht weiter


In Zeiten, in denen viele Filialbanken beim Tagesgeld kaum die Inflation ausgleichen, ist auf dem Markt der Neobanken und FinTechs ein neuer Preiskampf entbrannt. Mit aggressiven Lockangeboten buhlen Anbieter wie Revolut, Chase oder etabliertere Vertreter wie Sparda-Bank und Ikano um die Ersparnisse der Deutschen. Doch was taugen die Angebote für Anleger, die ihr Geld im Vorruhestand sicher und ertragreich parken wollen?

Die aktuellen Zins-Highlights auf einen Blick


- Revolut als Spitzenreiter: Die britische Neobank prescht mit 4,25 % Zinsen p.a. voran – allerdings ist es ein Angebot mit vielen Haken.
- Chase zieht nach: Die US-Branchengröße bietet starke 4,00 % Zinsen p.a. ebenfalls für vier Monate, punktet jedoch bei höheren Beträgen.
- Solide Alternativen: Häuser wie die Sparda-Bank oder die Ikano Bank bieten verlässliche Aktionen ohne verschachtelte App-Hürden.
Die Top-Angebote
Bank / Anbieter
Zinssatz p. a.
Aktionsdauer
Maximalbetrag
Einlagensicherung
Revolut
4,25 %
4 Monate
bis 25.000 €
Deutschland (über Deutsche Bank)
Chase
4,00 %
4 Monate
bis 1.000.000 €
Deutschland
Ikano Bank
3,91 %
3 Monate
bis 100.000 €
Schweden (EWR)
Advanzia Bank
3,76 %
3 Monate
ab 3.000 €
Luxemburg (AAA)
ING
3,75 %
4 Monate
bis 250.000 €
Deutschland (AAA)

Die Haken bei Revolut


-
Der Top-Zins gilt nur bis 25.000 Euro
Die seit dem 18. August 2026 beworbenen 4,25 Prozent werden ausschließlich für Guthaben bis 25.000 Euro gezahlt. Wer höhere Beträge anlegt, erhält für den darüber hinausgehenden Teil deutlich niedrigere Zinsen. Für viele Vorruheständler mit größeren Rücklagen verliert das Angebot damit schnell an Attraktivität.
-
Der Spitzenzins ist zeitlich begrenzt
Die 4,25 Prozent gelten nur für vier Monate. Danach fällt die Verzinsung je nach Kontomodell deutlich niedriger aus. Wer dauerhaft hohe Erträge erzielen will, muss den Markt weiter beobachten und gegebenenfalls erneut wechseln. 
-
Ohne Girokonto geht nichts
Um das Angebot nutzen zu können, müssen Neukunden zusätzlich ein Revolut-Girokonto eröffnen. Das Tagesgeld dient damit auch als Instrument zur Kundengewinnung und ist kein eigenständiges Sparprodukt. 
-
Kartenzahlungen sind Pflicht
Wer den Aktionszins über die gesamte Laufzeit behalten möchte, muss regelmäßig aktiv werden. Nach einer Schonfrist sind mindestens drei Kartenzahlungen pro Monat erforderlich. Wer diese Bedingung übersieht, rutscht vorzeitig in die niedrigere Standardverzinsung.

Checklist für Zins-Hopper


Für Sparer, die im Ruhestand ihr Erspartes als Liquiditätsreserve nutzen wollen, sind solche Angebote auf den ersten Blick verlockend. Um keine bösen Überraschungen zu erleben, sollten Sie folgende Punkte beachten:
Aktionszins vs. Basiszins: Nach Ablauf der vier Monate fällt der Zins bei Revolut spürbar ab – je nach Abomodell auf 1,25 bis 2,50 %. Wer nicht regelmäßig Konten wechselt ("Zins-Hopping"), landet schnell wieder im Mittelfeld.
Kontonutzung als Bedingung: Bei Angeboten wie dem von Revolut ist das Tagesgeld oft an ein kostenloses Girokonto gekoppelt. Zudem muss das Geld aktiv im App-Bereich „Sparen“ angelegt werden – auf dem Hauptkonto bringt es keine Rendite.
Produktform beachten: Während Revolut mittlerweile echtes Tagesgeld mit deutscher Einlagensicherung bis 100.000 Euro anbietet, setzten manche FinTechs in der Vergangenheit auf Geldmarktfonds. Prüfen Sie vorab, ob es sich um eine klassische Bankeinlage mit gesetzlicher Einlagensicherung
Lohnt sich das Umschichten?
Wer kurzfristig einen Notgroschen oder Restbeträge zwischenparken möchte (bis 25.000 Euro), nimmt bei Revolut in vier Monaten ordentliche Zinserträge mit – dank täglicher Zinsgutschrift profitiert man sogar leicht vom Zinseszins. Wer größere Beträge sicher parken möchte, wählt eher Anbieter wie Chase (bis 1 Million Euro) oder setzt auf Festgeld-Staffeln bei etablierten deutschen Banken, um sich das Zinsniveau langfristig zu sichern. https://vorunruhestand.de/2026/08/425-prozent-der-tagesgeld-bluff/

Samstag, 8. August 2026

Die Aktivrente ist ein Rohrkrepierer

Die Aktivrente ist ein Rohrkrepierer
Die Aktivrente hat sich zum Rohrkrepierer entwickelt. Von den 22,5 Millionen Rentnern haben nur 9.000 das Angebot angenommen, also gerade einmal 0,04 Prozent.
Die Zahlen sagen alles: Von 22,5 Millionen Rentnerinnen und Rentnern nutzen gerade einmal 9.000 – in Worten: neuntausend – seit Einführung der Aktivrente Anfang 2026 dieses Angebot, das Daten des Steuer-IT-Dienstleisters Datev belegen – und Datev muss es wissen, denn sie wickelt doch die Lohnabrechnungen für viele Unternehmen ab.

Nur wenige nutzen die Aktivrente


Da hat sich Bundesfinanzminister Lars Klingbeil gründlich verschätzt: Er hatte erwartet, dass etwa 25 Prozent der 672.000 betroffenen Personen die Aktivrente nützen würden, um sozialversicherungspflichtig weiterzuarbeiten. Das sind rechnerisch 168.000 Rentner.
Es gibt einfach zu viele Haken bei der Sache: Die Aktivrente gilt nur für jemanden, der die gesetzliche Regelaltersgrenze erreicht hat (siehe § 35 Satz 2 oder § 235 SGB VI). Das heißt, der Geburtsjahrgang 1959 kann mit 66 Jahren und 2 Monaten sowie mit 66 Jahren und 4 Monaten, der Geburtsjahrgang 1960 kann mit 66 Jahren und 4 Monaten 2026 die Aktivrente in Anspruch nehmen. Das Zielalter von 67 gilt dann für den Geburtsjahrgang 1964. Maßgeblich für den Start des Steuerfreibetrags (bis zu 2.000 Euro monatlich) ist also exakt der Monat, in dem die für den Jahrgang gültige individuelle Regelaltersgrenze überschritten wird.

Was ist die Aktivrente?


Seit dem 1. Januar 2026 gibt es in Deutschland die sogenannte Aktivrente. Sie soll Menschen motivieren, auch nach Erreichen der Regelaltersgrenze freiwillig weiterzuarbeiten. Wer die Regelaltersgrenze erreicht hat und weiterhin sozialversicherungspflichtig beschäftigt ist, kann bis zu 💶  2.000 Euro Arbeitslohn pro Monat steuerfrei verdienen. Die gesetzliche Rente wird zusätzlich weiterhin gezahlt.

🪝Die vielen Haken der Aktivrente


- 🤔 Die Aktivrente gilt nur für Personen, die das gesetzliche Rentenalter erreicht haben und aus eigenem Antrieb weiterarbeiten wollen.
- 🚶‍➡️Wer bereits vor dem regulären Rentenalter aufgehört hat zu arbeiten und zusätzlich zur Rente erwerbstätig ist, erhält keine Steuererleichterung.
- 💶 Steuerfrei ist nicht abgabenfrei.
- 😕 Die Aktivrente gilt nur für Arbeitnehmer, nicht für Selbstständige und Landwirte.  

🚨Achtung: Dreifachverbeitragung


Steuerfrei ist nicht abgabenfrei
Hinsichtlich der Sozialversicherungsbeiträge ist die Situation bei der Aktivrente etwas differenzierter:
- Rentenversicherung: Rentner, die die Regelaltersgrenze erreicht haben und weiterarbeiten, sind von der Rentenversicherungspflicht befreit. Sie können jedoch freiwillig Beiträge zur Rentenversicherung zahlen, um ihre spätere Rente weiter zu erhöhen. Der Arbeitgeber muss Rentenversicherungsbeiträge abführen.
- Arbeitslosenversicherung: Für beschäftigte Altersrentner fallen keine Beiträge zur Arbeitslosenversicherung an.
- Kranken- und Pflegeversicherung: Beiträge zur Kranken- und Pflegeversicherung müssen weiterhin gezahlt werden.
Sozialabgaben für Aktivrente
⚠️ Die Beiträge zur Kranken- und Pflegeversicherung bleiben bestehen.
https://www.youtube.com/watch?v=VUz4xts5YEc
Was bedeutet die Aktivrente in Euro und Cent?
Angenommen, ein Rentner ist bei der Siemens Betriebskrankenkasse (SBK) versichert und hat keine Kinder. Dann sieht die Rechnung so aus:
🏥 Krankenversicherung (SBK 2026)
- Allgemeiner Beitragssatz: 14,6 % (hälftig: 7,3 %)
- Zusatzbeitrag SBK seit August 2025: 3,8 % (hälftig: 1,9 %)
- Gesamt-Arbeitnehmeranteil: 7,3 % + 1,9 % = 9,2 %
- Beitrag bei 2.000 € brutto: 2.000×0,092=184 Euro
🧓 Pflegeversicherung (2026)
- Basisbeitrag: 3,6 % (hälftig: 1,8 %)
- Zuschlag für Kinderlose ab 23 Jahren: +0,6 % (vom Arbeitnehmer allein getragen)
- Gesamt-Arbeitnehmeranteil (kinderlos): 1,8 % + 0,6 % = 2,4 %
- Beitrag bei 2.000 € brutto: 2.000×0,024=48 €
💡 Gesamtsumme für Arbeitnehmer (Kranken- + Pflegeversicherung)
- 184 € (KV) + 48 € (PV) = 232 € monatlich
💶 Nettolohn
Das heißt, ein kinderloser Aktivrentner muss zusätzlich 232 Euro monatlich an seine Krankenkasse zahlen – und das ist nur der Arbeitnehmeranteil, denn der Arbeitgeber zahlt ja auch Krankenkassenbeiträge. Das heißt, Arbeitgeber und Arbeitnehmer zahlen annähernd 500 Euro Sozialbeiträge. Wie viel bleibt dem Aktivrentner netto übrig? Was hat er davon?
- 2.000 € - 232 € = 1.768 € netto monatlich
Berechnung der Steuerersparnis
Beispielrechnung:
- Ohne Aktivrente (nach bisheriger Regelung): Ein Rentner mit einem zusätzlichen Bruttoeinkommen von 2.000 € pro Monat müsste dieses Einkommen versteuern. Die genaue Höhe der Lohnsteuer hängt von verschiedenen Faktoren ab, wie der Steuerklasse, dem Rentenfreibetrag und dem persönlichen Steuersatz. Als grobe Orientierung lagen die Steuerabzüge für ein solches Einkommen bisher bei etwa 300 € bis 600 € pro Monat.
- Mit Aktivrente 2026: Da der Hinzuverdienst von 2.000 € pro Monat durch die neue Regelung vollständig steuerfrei gestellt wird, fallen für dieses Einkommen keine Lohnsteuern an.
Der Rentner würde mit der Aktivrente 2026 die gesamte Lohnsteuer auf sein Nebeneinkommen von 2.000 € brutto sparen. Die Ersparnis beträgt damit monatlich die Summe, die er bisher an Lohnsteuer auf dieses Einkommen zahlen müsste, also zwischen 300 € und 600 € pro Monat.
‼️ Wichtiger Hinweis: Die Steuerfreiheit gilt nur für den Hinzuverdienst, nicht für die Rente selbst. Die Rente muss weiterhin nach den regulären Regeln der Rentenbesteuerung versteuert werden. Den Progressionsvorbehalt hat Finanzminister Lars Klingbeil fallen lassen, sodass die 2000 Euro tatsächlich steuerfrei bleiben und sich auch nicht auf andere Einkünfte steuerlich auswirken.

Die „Aktivrente“ ist eigentlich keine neue Rentenart, sondern ein Steuerfreibetrag. Wer über die reguläre Altersgrenze hinaus arbeitet, soll bis zu 2.000 € pro Monat steuerfrei dazuverdienen dürfen.


Hier finden Sie interaktive Tools:
de: Bietet einen speziellen „Aktivrenten-Rechner“ an. Dort können Sie Ihr geplantes Bruttoeinkommen eingeben und sehen direkt, wie viel Netto nach Abzug der Sozialabgaben (ca. 10,5 % für Kranken- und Pflegeversicherung) übrig bleibt.
de: Hier gibt es ebenfalls ein Tool, das den Effekt der Steuerfreiheit illustriert und das „alte“ Netto mit dem neuen „Aktivrente-Netto“ vergleicht.
Ihre-Vorsorge.de: Zwar kein klassischer Schieberegler-Rechner, aber das Portal bietet sehr detaillierte Tabellen und Rechenbeispiele, die genau zeigen, wie sich der Freibetrag je nach Verdiensthöhe auswirkt.
Was Sie beim Berechnen beachten sollten:

Um ein realistisches Ergebnis zu erhalten, müssen Sie im Hinterkopf behalten, dass nur die Lohnsteuer entfällt. Andere Abgaben bleiben bestehen:


Jobben als Rentner – was arbeiten im Ruhestand bringt
https://www.youtube.com/watch?v=cjAHm3OmdT0&t=85s

Dreifachverbeitragung


Auch wenn die Einkünfte bis zu 2.000 Euro monatlich steuerfrei sein sollen, müssen sie in der Steuererklärung angegeben werden. Sie werden jedoch bei der 🧮 Berechnung der Steuerlast nicht berücksichtigt.
Gutes Geschäft für die Krankenkasse
Wer nach Erreichen der Regelaltersgrenze weiterarbeitet, muss weiterhin Kranken- und Pflegeversicherungsbeiträge zahlen. Das heißt, Rentnerinnen oder ein Rentner, die gesetzliche Rente erhalten, eine Betriebsrente beziehen und weiterarbeiten, zahlen dreifach Sozialversicherungsbeiträge:
- für die gesetzliche Rente,
- für die Betriebsrente und
- die Aktivrente.
Insgesamt dürften die zu 💶 zahlenden Sozialabgaben mit der Aktivrente weit mehr sein als in ihrer aktiven Berufsphase, denn für die Betriebsrente zahlen sie die vollen Beiträge, sprich, den Arbeitgeber- und Arbeitnehmeranteil für Kranken- und Pflegeversicherung, alles in allem mehr als 20 Prozent – für Staat und Sozialkassen ist die Aktivrente ein gutes Geschäft. Die volle Abgabenpflicht in der Krankenversicherung wird nur durch den GKV-Betriebsrentenfreibetrag etwas gemildert.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
 
Bild: KI-generiert mit Nightcafé https://vorunruhestand.de/2026/08/die-aktivrente-ist-ein-rohrkrepierer/
Freitag, 7. August 2026

Oma und Opa statt Elternführerschein

Oma und Opa statt Elternführerschein
Statt über einen Elternführerschein zu diskutieren, sollten wir das tun, was wirkt: vorlesen. Eltern, Großeltern und Bücher sind das beste Leseförderprogramm.
Die Aufregung war groß: Oetinger-Verlegerin Julia Bielenberg fordert in einem Interview mit dem MDR einen „Elternführerschein“. Schon das Wort genügt, um Reflexe auszulösen. Mehr Kontrolle? Mehr Vorschriften? Mehr Bevormundung?

Kinder lernen das Lesen nicht


Schaut man genauer hin, bleibt von der Empörung nicht viel übrig. Bielenberg hat keinen staatlichen Führerschein mit Prüfung und Lizenz für Eltern gefordert. Sie wollte vielmehr auf ein echtes Problem aufmerksam machen: Immer mehr Kinder haben Schwierigkeiten, Texte zu verstehen und sinnvoll zu lesen. Den Begriff „Elternführerschein“ bezeichnete sie selbst als bewusst provokant gewählt.
Und damit hat sie einen Punkt.

Familie ist erster Bildungsort


Lesen lernen beginnt nicht erst in der Schule. Die Familie ist der erste Bildungsort. Wer Kindern vorliest, mit ihnen spricht, Geschichten erzählt und Fragen beantwortet, legt den Grundstein für Sprachkompetenz und Bildungserfolg. Genau darauf wollte die Verlegerin hinaus.
Doch die Debatte greift zu kurz, wenn sie nur auf die Eltern schaut.

Wo bleiben eigentlich die Großeltern?


Viele Menschen im Vorruhestand oder Ruhestand verfügen über etwas, das jungen Familien heute oft fehlt: Zeit. Zeit zum Vorlesen. Zeit für Bibliotheksbesuche. Zeit für gemeinsame Entdeckungen zwischen zwei Buchdeckeln.
Oma und Opa können zu Lesementoren werden. Sie müssen keine Pädagogen sein. Es reicht oft schon, regelmäßig eine Geschichte vorzulesen, über Figuren zu sprechen oder den Enkeln zu zeigen, dass Lesen Spaß macht. Kinder orientieren sich an Vorbildern. Wer Erwachsene mit einem Buch in der Hand erlebt, begreift Lesen nicht als lästige Pflicht, sondern als selbstverständlichen Teil des Lebens.

Wir brauchen keinen Elternführerschein


Vielleicht brauchen wir deshalb gar keinen Elternführerschein. Vielleicht brauchen wir vielmehr eine Vorlese-Offensive der Generation 60plus.
Die geburtenstarken Jahrgänge gehen nach und nach in den Ruhestand. Viele suchen nach sinnvollen Aufgaben, möchten sich engagieren und etwas weitergeben. Was wäre wertvoller, als Kindern die Freude am Lesen zu vermitteln?
Ein Buch kostet wenig und bringt viel
Ein Buch kostet wenig. Eine halbe Stunde Vorlesen kostet fast nichts. Der Ertrag dagegen ist enorm.
Wenn jedes vierte Kind Probleme mit dem Lesen hat, dann ist das nicht nur ein Thema für Schulen und Eltern. Es ist eine Aufgabe für die ganze Gesellschaft. Und dazu gehören ausdrücklich auch Großeltern.
Der beste "Führerschein": ein Bibliotheksausweis
Der beste „Führerschein“ für Eltern, Großeltern und alle anderen? Ein regelmäßig genutzter Bibliotheksausweis.
Bild: photodune
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2026/08/oma-und-opa-statt-elternfuehrerschein/

Krankenkassen verzocken Millionen

Krankenkassen verzocken Millionen
220 Millionen Euro versenkt: Gesetzliche Kassen investierten Beiträge in riskante Immobilienfonds. Jetzt drohen Totalverluste und juristische Folgen.
Was als renditestarke Geldanlage verkauft wurde, entwickelt sich zu einem der größten Finanzskandale im deutschen Gesundheitssystem. Recherchen von NDR, WDR, Süddeutscher Zeitung und Handelsblatt zeigen: Mindestens 220 Millionen Euro sind durch riskante Kapitalanlagen von Krankenkassen und Kassenärztlichen Vereinigungen verloren gegangen.

Wie viele Millionen wurden verzockt?


Für Millionen Versicherte ist es ein Schlag ins Gesicht: Mindestens 220 Millionen Euro Beitragsgeld sind weg, möglicherweise sogar bis zu 500 Millionen. Nicht durch höhere Kosten, nicht durch medizinische Notfälle – sondern weil Krankenkassen sich mit einem hochriskanten Immobilienfonds verspekuliert haben. Während wir jeden Monat brav einzahlen, haben manche Kassen unser Geld in riskante Finanzprodukte gesteckt.

Um wie viele Krankenkassen geht es?


Was bedeutet das für einige? Dass die Kassen, die ständig von „Sparzwang“ reden, selbst Millionen verbrannt haben. Zusatzbeiträge steigen, Leistungen werden gekürzt, Wartezeiten verlängern sich. Und gleichzeitig erfahren wir: 28 Krankenkassen und Kassenärztliche Vereinigungen haben in einen Fonds investiert, der mit hochverzinsten Nachrangdarlehen Immobilienentwickler finanzierte.
Geld für Immobilienprojekte
Insgesamt flossen mehr als 500 Millionen Euro aus Beitragsgeldern gesetzlich Versicherter und aus Mitgliedsbeiträgen von Ärzten in komplexe Finanzprodukte mit Immobilienbezug. Die Geldströme führten über luxemburgische Verbriefungsgesellschaften und Fondsstrukturen zu Immobilienfinanzierungen, die auf hohe Renditen durch nachrangige Kredite an Projektentwickler setzten.
Mit dem Ende der Niedrigzinsphase kam der Absturz: Steigende Zinsen, explodierende Baukosten und die Immobilienkrise brachten zahlreiche Projekte ins Wanken. Die Folge: Zahlungsausfälle, Fondsinsolvenzen und drohende Totalverluste.

Wer ist alles betroffen?


Betroffen sind mindestens 28 Institutionen. Namentlich bekannt sind bislang unter anderem KKH, Pronova BKK, Siemens-BKK, BKK Gildemeister Seidensticker, Novitas BKK, MKK, IKK Südwest, Bahn-BKK, BKK Pfalz, Viactiv sowie die AOK Bremen/Bremerhaven. Die tatsächliche Zahl der betroffenen Krankenkassen dürfte jedoch deutlich höher liegen. Bei anderen wird gemutmaßt, dass sie ebenfalls betroffen sein könnten, wie die „Süddeutsche Zeitung“ berichtet, darunter Novitas BKK, MKK - Meine Krankenkasse (ehemals BKK VBU), IKK Südwest, Bahn-BKK, BKK Pfalz und Viactiv Krankenkasse

Es laufen die ersten Klagen


Mehrere Einrichtungen haben bereits Klagen eingereicht oder bereiten diese vor. Sie werfen beteiligten Finanzunternehmen vor, die Risiken der Anlagen bewusst heruntergespielt zu haben. Die Gegenseite weist das zurück und verweist darauf, dass die Möglichkeit eines Totalverlusts ausdrücklich in den Verkaufsunterlagen genannt worden sei.

Wie konnte das geschehen?


Besonders brisant ist die politische Dimension: Nach § 80 SGB IV dürfen Gelder der Sozialversicherung nur so angelegt werden, dass Verluste weitestgehend ausgeschlossen sind und eine hohe Sicherheit bei ausreichender Liquidität gewährleistet ist („risikoarme Anlage“). Kritiker fragen deshalb, wie hochriskante Immobilienfinanzierungen überhaupt mit dem gesetzlichen Auftrag von Krankenkassen und Kassenärztlichen Vereinigungen vereinbar sein konnten.
Auswirkung auf den Zusatzbeitrag
Der Skandal wirft eine grundsätzliche Frage auf: Wer trägt die Verantwortung, wenn mit den Beiträgen von Millionen Versicherten spekuliert wird und am Ende ein dreistelliger Millionenbetrag verloren geht? Die genannten Kassen liegen allesamt über dem Durchschnitt von 2,9 % – einige deutlich. Gerade die Kombination aus steigenden Gesundheitsausgaben und den jüngsten Fehlinvestments mancher Kassen macht diese Zusatzbeiträge politisch brisant.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Bild: KI-generiert mit Nightcafé https://vorunruhestand.de/2026/08/krankenkassen-verzocken-millionen/

Donnerstag, 6. August 2026

Acht Länder revoltieren gegen Rentenreform

Acht Länder revoltieren gegen Rentenreform
Der Widerstand gegen das Aus der abschlagsfreien Rente nach 45 Versicherungsjahren wächst. Acht Länderchefs stellen sich gegen die Pläne der Rentenkommission.
Die Rentenreform droht an einem ihrer umstrittensten Punkte zu scheitern: der Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren, landläufig immer noch als „Rente mit 63“ bezeichnet. Während Union und Bundesregierung auf die Umsetzung der Empfehlungen der Alterssicherungskommission drängen, formiert sich in den Ländern massiver Widerstand. Inzwischen haben sich acht Ministerpräsidentinnen und Ministerpräsidenten gegen die Pläne positioniert, wie "Welt" berichtet.
Der Kern ihrer Kritik: Wer 45 Jahre und länger gearbeitet und Beiträge gezahlt hat, dürfe nicht schlechter gestellt werden. Viele Länderchefs verweisen zudem auf die Gefahr steigender Altersarmut und auf die besondere Situation von Beschäftigten mit körperlich belastenden Berufen.

Diese 8 Länder stellen sich gegen das Renten-Aus


1. Niedersachsen
Olaf Lies (SPD)
Argument: Lies fordert eine stärkere Anerkennung von Lebensleistung. Es müsse einen Unterschied machen, ob jemand 45 Jahre oder länger gearbeitet habe. Zudem warnt er vor negativen Folgen für die Alterssicherung langjährig Beschäftigter.
2. Mecklenburg-Vorpommern
Manuela Schwesig (SPD)
Argument: Das Land gehört zu den ersten Kritikern der Reform. Ein zentrales Argument lautet, dass viele Menschen im Alter fast ausschließlich auf die gesetzliche Rente angewiesen sind.
3. Brandenburg
Dietmar Woidke (SPD)
Argument: Brandenburg lehnt die Abschaffung der abschlagsfreien Rente nach 45 Beitragsjahren ab und verweist auf die Bedeutung der gesetzlichen Rente für viele langjährig Beschäftigte.
4. Sachsen
Michael Kretschmer (CDU)
Argument: Kretschmer zählt zu den ersten ostdeutschen Regierungschefs, die Widerstand gegen die Pläne angekündigt haben. Im Mittelpunkt steht der Schutz langjährig Versicherter.
5. Sachsen-Anhalt
Sven Schulze (CDU)
Argument: Auch Sachsen-Anhalt stellt sich gegen die Abschaffung. Die Landesregierung verweist auf die besondere Bedeutung der gesetzlichen Rente und die Anerkennung jahrzehntelanger Erwerbsarbeit.
6. Thüringen
Mario Voigt (CDU)
Argument: Thüringen gehört ebenfalls zum Kreis der Kritiker. Die Argumentation: Wer Jahrzehnte gearbeitet hat, darf nicht durch eine Reform bestraft werden.
7. Saarland
Anke Rehlinger (SPD)
Argument: Die saarländische Ministerpräsidentin schloss sich der Kritik an. Gerade in industriell geprägten Regionen gilt die abschlagsfreie Rente nach 45 Versicherungsjahren als Frage der Gerechtigkeit.
8. Bremen
Andreas Bovenschulte (SPD)
Argument: Auch Bremen lehnt die Abschaffung der Regelung ab. Die Hansestadt verweist wie andere SPD-geführte Länder auf soziale Folgen und die Gefahr sinkender Akzeptanz der Rentenreform.

Konfliktlinie verläuft quer durch die Parteien


Bemerkenswert ist, dass die Gegner der Reform aus SPD- wie CDU-geführten Ländern kommen. Die Front verläuft damit nicht entlang klassischer Parteigrenzen, sondern zwischen den Befürwortern einer finanzpolitisch motivierten Reform und jenen, die die Lebensleistung langjährig Versicherter stärker gewichten.
Für die Bundesregierung wird das zum Problem. Denn die Alterssicherungskommission hat die Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren als wichtigen Baustein ihres 33-Punkte-Pakets definiert. Fällt dieser Baustein weg, könnte das gesamte Reformkonzept ins Wanken geraten.
Fazit:
Aus drei ostdeutschen Kritikern ist binnen weniger Tage eine Allianz von acht Bundesländern geworden. Der Widerstand gegen das Ende der abschlagsfreien Rente wächst und könnte sich zur entscheidenden Hürde für die größte Rentenreform seit Jahren entwickeln.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Bild: KI-generiert mit Nightcafé https://vorunruhestand.de/2026/08/acht-laender-revoltieren-gegen-rentenreform/

Statt „Nessie“ füllt „Rente“ das Sommerloch

Statt „Nessie“ füllt „Rente“ das Sommerloch
Kaum beginnt die Ferienzeit, beherrscht die „Rente“ die Schlagzeilen. Doch hinter der Debatte steckt mehr als nur ein klassisches Sommerloch, das früher von „Nessie“ gefüllt wurde

Sommerloch? Rente als Dauerthema


Nessie hat ausgedient
In diesem Jahr füllen nicht sensationelle Haifischsichtungen in der Ostsee oder die Suche nach dem Ungeheuer von Loch Ness das sogenannte Sommerloch, sondern die „Rente“. Kaum haben die Ferien begonnen, überschlagen sich Politik, Verbände und Experten mit Vorschlägen, Warnungen und Forderungen rund um das Thema Rente. Die Debatte über die Zukunft der gesetzlichen Rente und die sogenannte „Rente mit 63“ beherrscht derzeit die Nachrichten.

Das übliche Sommertheater?


Auf den ersten Blick wirkt vieles wie das übliche Sommertheater. Politiker positionieren sich, Verbände melden sich zu Wort und Experten rechnen vor, weshalb das bestehende System an seine Grenzen stößt. Doch anders als bei manch anderem Sommerthema geht es diesmal um eine der größten gesellschaftlichen Herausforderungen Deutschlands: Immer mehr Rentnerinnen und Rentner stehen immer weniger Beitragszahlern gegenüber.

Spiegelbild unterschiedlicher Lebensrealitäten


Besonders emotional wird die Debatte um die sogenannte „Rente mit 63“. Während Reformbefürworter auf die finanzielle Belastung des Systems verweisen, betonen Kritiker, dass viele Menschen nach Jahrzehnten körperlicher oder psychischer Belastung einen früheren Ruhestand verdient haben. Die Kontroverse zeigt, wie unterschiedlich die Lebensrealitäten in Deutschland sind.
Schlagzeilen verunsichern
Für Rentnerinnen und Rentner sowie Rentenbeitragszahler sind solche Schlagzeilen oft verunsichernd. Die gute Nachricht lautet jedoch: Zwischen politischen Vorschlägen, Expertenempfehlungen und tatsächlich geltendem Recht liegen meist Monate oder sogar Jahre. Wer seine persönliche Ruhestandsplanung auf eine solide Grundlage stellt, sollte deshalb nicht jede neue Meldung überbewerten, wie die Deutsche Rentenversicherung meint.

Wie finanzieren wir die Rente?


Das Sommerloch mag die Aufmerksamkeit auf das Thema lenken. Die Fragen dahinter bleiben jedoch auch nach den Ferien bestehen: Wie finanzieren wir die Rente der Zukunft? Wer kann wie lange arbeiten? Und wie gelingt ein fairer Übergang in den Ruhestand?
Rente längst kein Randthema mehr
Eines ist sicher: Wenn die Rente das Sommerloch füllt, zeigt das vor allem eines. Die Altersvorsorge ist längst kein Randthema mehr, sondern eine der zentralen Zukunftsfragen unserer Gesellschaft.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Bild: KI-generiert mit Nightcafé https://vorunruhestand.de/2026/08/statt-nessie-fuellt-rente-das-sommerloch/

Donnerstag, 23. Juli 2026

Beim Tanken Geld sparen – so geht’s

Beim Tanken Geld sparen – so geht’s
Spritpreise explodieren, Politik vertröstet, Konzerne kassieren. Wer nicht zahlen will, braucht Apps, Timing und klare Strategie – sonst wird Autofahren zum Luxus.
Die Spritpreise schießen hoch, der Ölmarkt spielt verrückt – und die Politik liefert vor allem Ankündigungen. Seit Beginn des Iran‑Konflikts hat sich der Ölpreis auf ein Niveau katapultiert, das wir seit 2022 nicht mehr gesehen haben. Die Freigabe internationaler Reserven? Ein Tropfen auf den heißen Asphalt. Wer Auto fährt, zahlt – und zwar kräftig.

Digitale Selbstverteidigung


Wer heute 🤖 ohne digitale Hilfe tankt, zahlt drauf. Punkt. Die Preise springen innerhalb eines Tages um 10 bis 20 Cent pro Liter. Wer da „einfach mal“ zur Tankstelle fährt, finanziert die nächste Quartalsbilanz der Mineralölkonzerne.
Die Zeiten, in denen wir Senioren auf gut 🍀 Glück die nächste ⛽️Tankstelle ansteuern, sollten vorbei sein. Da die Preise wegen des 💣 Irankriegs innerhalb eines Tages heftig schwanken können, ist ⏱️Timing alles. So lassen sich mit ein paar Tricks pro 🚘 Füllung leicht fünf bis zehn Euro sparen.
Iran-Krieg und kein Ende
So wie es aussieht, wird die Lage für Verbraucher nicht besser – im Gegenteil. Seit Beginn des Iran-Kriegs ist der Ölpreis auf einem hohen 📈 Niveau. Wie es im Iran-Krieg weitergeht, kann niemand voraussagen. Das heißt, Verbraucherinnen und Verbraucher werden auch künftig noch viel stärker auf den Preis schauen müssen – und 🧾 vergleichen. Und das ist heute einfacher als jemals zuvor. Per 📱Smartphone und App lässt sich ganz schnell die günstigste Tankstelle im Umkreis ausmachen. Nachfolgend einige nützliche Apps.
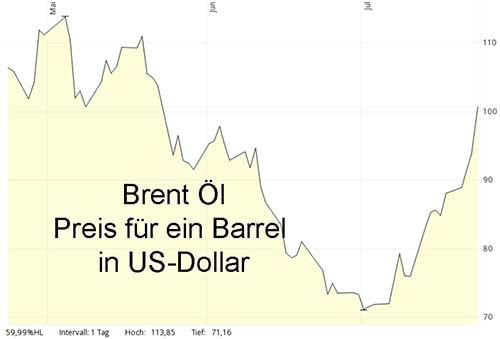
Preis für ein Barrel Brent Öl
Preis für ein Barrel Brent Öl Quelle: comdirect
Der Preis für Rohöl der Referenzsorte Brent ist am Donnerstag, dem 23. Juli 2026, auf 100 Dollar je Barrel (159 Liter) gestiegen. Damit setzt sich der Preisanstieg angesichts der anhaltenden Angriffe im Iran-Krieg fort.

Digitaler Preisvergleich: Smartphone als Spar-Assistent


- ‼️ Nutzen Sie Apps: Programme wie
- Clever Tanken,
- Mehr Tanken,
- ADAC Spritpreise
- Google Maps

- 🕖 Die goldene Uhrzeit: Statistisch gesehen tanken Sie in Deutschland zwischen 10:00 und 12:00 Uhr am günstigsten. Die Apps zeigen auch an, wann der günstigste Zeitpunkt fürs Tanken wahrscheinlich ist.
- 🚗 Autobahnen meiden: Ein Umweg von nur wenigen Kilometern abseits der Raststätte kann pro Tankfüllung 10 bis 15 Euro sparen.
- ⛽️ Freie Tankstellen sind häufig günstiger als Tankstellen großer Marken.
Alle Apps greifen auf dieselben offiziellen Daten der Markttransparenzstelle für Kraftstoffe (MTS-K) zu. Der Unterschied liegt vor allem im Komfort und in den Zusatzfunktionen. Es gibt übrigens noch mehr Tank-Apps als die aufgelisteten. Wer sich einen Überblick verschaffen will, surft zur MTS-K-Seite.
Die 12-Uhr-Regel
Die Bundesregierung hat die Einmal‑am‑Tag‑Regel eingeführt: Preiserhöhungen nur einmal täglich um 12 Uhr, Senkungen jederzeit. Klingt verbraucherfreundlich – ist es aber nicht zwingend.
Was feststeht:
- Erhöhung nur einmal täglich
- Senkungen jederzeit
- Kartellrecht wird angepasst
- Einjährige Testphase
Was das bedeutet: Vormittags könnte es künftig günstiger werden – bevor der Tageshöchstpreis festgelegt wird. Abends bleibt es attraktiv, weil Tankstellen sich gegenseitig unterbieten.
Das Problem: Wenn der Staat die Preissprünge deckelt, setzen Betreiber die Preise vorsorglich höher an. Österreich hat genau diese Erfahrung gemacht – und geht jetzt auf eine Dreimal‑pro‑Woche‑Regel über. Weniger Flexibilität, höhere Durchschnittspreise. Wer glaubt, den Markt austricksen zu können, erlebt oft das Gegenteil.
Fazit: Wer nichts tut, zahlt drauf
Die Spritpreise werden nicht so schnell sinken. Die Politik liefert Regeln, die mehr versprechen als halten. Die Mineralölkonzerne spielen weiter ihr Spiel. Wer sparen will, muss selbst handeln: Apps nutzen, Timing perfektionieren, Fahrstil anpassen – und jeden Preis hinterfragen.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren

Wie lässt sich Sprit sparen


Ob es die Fahrt zum lang ersehnten Wanderurlaub ist oder der spontane Besuch bei den Enkeln – wir haben jetzt etwas, das uns früher oft fehlte: Zeit. Warum also noch mit Bleifuß über die Autobahn jagen? Ein gelassener Fahrstil schont nicht nur die Nerven, sondern schont auch den Geldbeutel. Hier eine kurze Liste, wie sich der Benzinverbrauch senken lässt:


🟢 Checkliste: Entspannt fahren, clever sparen

Kurz & knapp für Ihr Handschuhfach


-

Vorausschauen: Fuß vom Gas, wenn die Ampel vorne rot wird. Rollen lassen statt Bremsen!


-

Früh schalten: Spätestens bei 2.000 Umdrehungen hochschalten.


-

Gleitmodus: im höchstmöglichen Gang durch den Ort (oft im 5. oder 6. Gang).


-

Tempo-Check: Auf der Autobahn sind 110–120 km/h der "Wohlfühlbereich" für den Geldbeutel.


-

Ballast abwerfen: unnötige Getränkekisten oder schwere Dachboxen ausladen.


-

Reifendruck prüfen: 0,2 bar über der Herstellerangabe senkt den Widerstand, ohne den Komfort zu mindern.


-

Technik nutzen: Tempomat auf freien Strecken einschalten, Klimaanlage nur an, wenn nötig.

https://vorunruhestand.de/2026/07/beim-tanken-geld-sparen-so-gehts/

Beim Tanken Geld sparen – so geht’s

Beim Tanken Geld sparen – so geht’s
Spritpreise explodieren, Politik vertröstet, Konzerne kassieren. Wer nicht zahlen will, braucht Apps, Timing und klare Strategie – sonst wird Autofahren zum Luxus.
Die Spritpreise schießen hoch, der Ölmarkt spielt verrückt – und die Politik liefert vor allem Ankündigungen. Seit Beginn des Iran‑Konflikts hat sich der Ölpreis auf ein Niveau katapultiert, das wir seit 2022 nicht mehr gesehen haben. Die Freigabe internationaler Reserven? Ein Tropfen auf den heißen Asphalt. Wer Auto fährt, zahlt – und zwar kräftig.

Digitale Selbstverteidigung


Wer heute 🤖 ohne digitale Hilfe tankt, zahlt drauf. Punkt. Die Preise springen innerhalb eines Tages um 10 bis 20 Cent pro Liter. Wer da „einfach mal“ zur Tankstelle fährt, finanziert die nächste Quartalsbilanz der Mineralölkonzerne.
Die Zeiten, in denen wir Senioren auf gut 🍀 Glück die nächste ⛽️Tankstelle ansteuern, sollten vorbei sein. Da die Preise wegen des 💣 Irankriegs innerhalb eines Tages heftig schwanken können, ist ⏱️Timing alles. So lassen sich mit ein paar Tricks pro 🚘 Füllung leicht fünf bis zehn Euro sparen.
Iran-Krieg und kein Ende
So wie es aussieht, wird die Lage für Verbraucher nicht besser – im Gegenteil. Seit Beginn des Iran-Kriegs ist der Ölpreis auf einem hohen 📈 Niveau. Wie es im Iran-Krieg weitergeht, kann niemand voraussagen. Das heißt, Verbraucherinnen und Verbraucher werden auch künftig noch viel stärker auf den Preis schauen müssen – und 🧾 vergleichen. Und das ist heute einfacher als jemals zuvor. Per 📱Smartphone und App lässt sich ganz schnell die günstigste Tankstelle im Umkreis ausmachen. Nachfolgend einige nützliche Apps.
Preis für ein Barrel Brent Öl
Preis für ein Barrel Brent Öl Quelle: comdirect

Digitaler Preisvergleich: Smartphone als Spar-Assistent


- ‼️ Nutzen Sie Apps: Programme wie
- Clever Tanken,
- Mehr Tanken,
- ADAC Spritpreise
- Google Maps

- 🕖 Die goldene Uhrzeit: Statistisch gesehen tanken Sie in Deutschland zwischen 10:00 und 12:00 Uhr am günstigsten. Die Apps zeigen auch an, wann der günstigste Zeitpunkt fürs Tanken wahrscheinlich ist.
- 🚗 Autobahnen meiden: Ein Umweg von nur wenigen Kilometern abseits der Raststätte kann pro Tankfüllung 10 bis 15 Euro sparen.
- ⛽️ Freie Tankstellen sind häufig günstiger als Tankstellen großer Marken.
Alle Apps greifen auf dieselben offiziellen Daten der Markttransparenzstelle für Kraftstoffe (MTS-K) zu. Der Unterschied liegt vor allem im Komfort und in den Zusatzfunktionen. Es gibt übrigens noch mehr Tank-Apps als die aufgelisteten. Wer sich einen Überblick verschaffen will, surft zur MTS-K-Seite.
Die 12-Uhr-Regel
Die Bundesregierung hat die Einmal‑am‑Tag‑Regel eingeführt: Preiserhöhungen nur einmal täglich um 12 Uhr, Senkungen jederzeit. Klingt verbraucherfreundlich – ist es aber nicht zwingend.
Was feststeht:
- Erhöhung nur einmal täglich
- Senkungen jederzeit
- Kartellrecht wird angepasst
- Einjährige Testphase
Was das bedeutet: Vormittags könnte es künftig günstiger werden – bevor der Tageshöchstpreis festgelegt wird. Abends bleibt es attraktiv, weil Tankstellen sich gegenseitig unterbieten.
Das Problem: Wenn der Staat die Preissprünge deckelt, setzen Betreiber die Preise vorsorglich höher an. Österreich hat genau diese Erfahrung gemacht – und geht jetzt auf eine Dreimal‑pro‑Woche‑Regel über. Weniger Flexibilität, höhere Durchschnittspreise. Wer glaubt, den Markt austricksen zu können, erlebt oft das Gegenteil.
Fazit: Wer nichts tut, zahlt drauf
Die Spritpreise werden nicht so schnell sinken. Die Politik liefert Regeln, die mehr versprechen als halten. Die Mineralölkonzerne spielen weiter ihr Spiel. Wer sparen will, muss selbst handeln: Apps nutzen, Timing perfektionieren, Fahrstil anpassen – und jeden Preis hinterfragen.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren

Wie lässt sich Sprit sparen


Ob es die Fahrt zum lang ersehnten Wanderurlaub ist oder der spontane Besuch bei den Enkeln – wir haben jetzt etwas, das uns früher oft fehlte: Zeit. Warum also noch mit Bleifuß über die Autobahn jagen? Ein gelassener Fahrstil schont nicht nur die Nerven, sondern schont auch den Geldbeutel. Hier eine kurze Liste, wie sich der Benzinverbrauch senken lässt:


🟢 Checkliste: Entspannt fahren, clever sparen

Kurz & knapp für Ihr Handschuhfach


-

Vorausschauen: Fuß vom Gas, wenn die Ampel vorne rot wird. Rollen lassen statt Bremsen!


-

Früh schalten: Spätestens bei 2.000 Umdrehungen hochschalten.


-

Gleitmodus: im höchstmöglichen Gang durch den Ort (oft im 5. oder 6. Gang).


-

Tempo-Check: Auf der Autobahn sind 110–120 km/h der "Wohlfühlbereich" für den Geldbeutel.


-

Ballast abwerfen: unnötige Getränkekisten oder schwere Dachboxen ausladen.


-

Reifendruck prüfen: 0,2 bar über der Herstellerangabe senkt den Widerstand, ohne den Komfort zu mindern.


-

Technik nutzen: Tempomat auf freien Strecken einschalten, Klimaanlage nur an, wenn nötig.

https://vorunruhestand.de/2026/07/beim-tanken-geld-sparen-so-gehts/

Mittwoch, 22. Juli 2026

Bis wann muss ich meine Steuererklärung einreichen?

Bis wann muss ich meine Steuererklärung einreichen?
Immerhin zwei Drittel der Rentner müssen eine Steuererklärung abgeben, weil sie über dem Grundfreibetrag liegen – wer und vor allem bis wann? Bald läuft die Frist für die Steuererklärung 2025 ab. Wer einen Steuerberater hat, hat noch etwas länger Zeit. Ein Überblick.
Die Zeit für die Abgabe der Einkommensteuererklärung läuft ab.

Abgabefrist für die Steuererklärung 2025


Merken Sie sich die folgenden Stichtage gut vor, um teure Verspätungszuschläge zu vermeiden:


-

Für Selbermacher: Wenn Sie Ihre Steuererklärung für das Jahr 2025 selbst erstellen, haben Sie bis zum 31. Juli 2026 Zeit, diese beim Finanzamt einzureichen. (Hinweis: Da der 31. Juli 2026 ein Freitag ist, bleibt es bei diesem regulären Termin.)


-

Mit professioneller Hilfe: Wer die Unterstützung eines Steuerberaters oder eines Lohnsteuerhilfevereins in Anspruch nimmt, profitiert von einer deutlich längeren Frist. In diesem Fall muss die Erklärung für das Steuerjahr 2025 erst am 28. Februar 2027 beim Finanzamt sein.


-

Freiwillige Abgabe: Sind Sie nicht zur Abgabe verpflichtet, möchten aber eine Steuererstattung beantragen? Dann haben Sie insgesamt vier Jahre Zeit. Die freiwillige Steuererklärung für das Jahr 2025 können Sie noch bis zum 31. Dezember 2029 einreichen.


Verspätungszuschlag


Wer zu spät kommt, den bestraft nicht das Leben, sondern das Finanzamt mit einem Verspätungszuschlag – und dieser beträgt je angefangenem Monat 0,25 Prozent der festgesetzten Steuer, mindestens aber 25 Euro für jeden Monat der Verspätung.


Steuerrechner
Wer wissen will, ob und wie viel Rentensteuer fällig wird, nutzt am besten einen Online-Rentensteuerrechner. Mittlerweile ist das Angebot an derartigen Online-Rechnern gewachsen. Hier einige bewährte Beispiele:
- Steuerrechner für Rentner von Stiftung Warentest
- Rentensteuerrechner der Deutschen Rentenversicherung
- Rentenbesteuerungsrechner von smart-rechner.de
Es lohnt sich, die Ergebnisse miteinander zu vergleichen.
Das ist neu: Die wichtigsten steuerlichen Änderungen im Überblick

Auch für die aktuellen Steuerjahre gibt es wieder einige Anpassungen und Erleichterungen, die sich positiv auf Ihr Portemonnaie auswirken können:


-

Steigender Grundfreibetrag: Der Grundfreibetrag, also das Einkommen, bis zu dem keine Steuer gezahlt werden muss, wird kontinuierlich angepasst, um Rentner und Arbeitnehmer zu entlasten. Prüfen Sie hier jeweils die aktuellen Werte für den Veranlagungszeitraum.


-

Angepasste Steuertarife: Um der kalten Progression entgegenzuwirken, werden die Eckwerte des Steuertarifs regelmäßig verschoben. Das bedeutet, dass höhere Steuersätze erst bei einem höheren zu versteuernden Einkommen greifen.


-

Homeoffice-Pauschale: Sie können für Tage, an denen Sie ausschließlich im Homeoffice gearbeitet haben, pauschal einen festen Betrag pro Tag geltend machen (im Rahmen der gesetzlichen Höchstgrenzen).


-

Pendlerpauschale: Für die Fahrten zur ersten Tätigkeitsstätte gilt weiterhin die erhöhte Entfernungspauschale ab dem 21. Kilometer.


-

Werbungskostenpauschale: Der Arbeitnehmer-Pauschbetrag (Werbungskostenpauschale) hilft dabei, ohne großen Belegaufwand Kosten abzusetzen. Liegen Ihre tatsächlichen Werbungskosten (z. B. für Gewerkschaftsbeiträge, Arbeitsmittel oder Fachliteratur) darüber, lohnt sich das Sammeln von Belegen weiterhin.


Mit unserem Newsletter im auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Buchempfehlung
Rentenplaner für Dummies
"Rentenplaner für Dummies"
Kurz vor der Rente – und nun? Das Buch „Rentenplaner für Dummies“ hilft allen künftigen und seienden Rentnern,
sich in puncto Finanzen zurechtzufinden. Das klingt einfacher als es ist, ist aber kein Hexenwerk. Mit Ende 50,
Anfang 60 fragen sich viele, ob ihre Rente reicht und was auf sie zukommt. Wer mit der Rente auskommen will,
hat als Vorruheständler noch die Chance, an der Schraube zu drehen. Aber auch Rentner können noch
etwas deichseln, um mit ihrer Rente besser über die Runde zu kommen.
https://vorunruhestand.de/2026/07/bis-wann-muss-ich-meine-steuererklaerung-einreichen/

Dienstag, 14. Juli 2026

IKK Classic dreht an der Beitragsschraube

IKK Classic dreht an der Beitragsschraube
Ab August zahlen 2,86 Millionen Versicherte mehr. Der Zusatzbeitrag steigt deutlich – und das Sonderkündigungsrecht wird ausgehöhlt. Jetzt heißt es: genau hinschauen.
Die IKK Classic macht ernst: Ab 1. August steigt der Zusatzbeitrag um satte 0,45 Prozentpunkte auf 3,85 %. Für Beschäftigte bedeutet das bis zu 13 Euro mehr im Monat, für Selbstständige sogar bis zu 26 Euro. Insgesamt betrifft die Erhöhung 2,86 Millionen Menschen – viele davon älter, viele mit knapper Rente, viele ohne Spielraum.
Doch die eigentliche Zumutung kommt erst jetzt.

Sonderkündigungsrecht? Leider ohne Bescheid


Mit der Erhöhung haben Versicherte zwar ein Sonderkündigungsrecht – theoretisch. Praktisch wird es ihnen künftig erschwert. Denn das neue GKV‑Stabilisierungsgesetz streicht die Pflicht der Kassen, ihre Mitglieder über Beitragserhöhungen zu informieren.
Heißt konkret: Wer nicht zufällig die Pressemitteilung liest, zahlt einfach mehr – und merkt es womöglich erst Monate später. Verbraucherschützer nennen das zu Recht ein „Unding“. Das Sonderkündigungsrecht wird faktisch entwertet.

Und die Aufsicht? Schaut weg


Der GKV‑Spitzenverband veröffentlicht neue Zusatzbeiträge erst ab dem Tag ihrer Gültigkeit. Für Versicherte kommt die Info damit zu spät, um rechtzeitig zu reagieren. Transparenz sieht anders aus. Hier geht’s zur GKV-Liste.
Nicht nur die IKK Classic erhöht
Während die BMW BKK zuletzt gesenkt hat, ziehen andere Kassen wie IKK Südwest und BKK Würth ebenfalls an der Schraube. Der Trend ist klar: Die Belastung steigt – und die Versicherten sollen stillhalten.
Was Betroffene jetzt tun sollten
- Sonderkündigungsrecht prüfen – Wechsel bis Ende August möglich.
- Kassen vergleichen – viele zahlen unnötig drauf.
- Finanzielle Folgen berechnen – kleine Prozente, große Wirkung.
Die Beitragserhöhung ist das eine. Dass Millionen Versicherte künftig nicht einmal informiert werden, ist das eigentliche Problem. Wer seine Rechte kennen will, muss selbst aktiv werden – oder zahlt stillschweigend mehr. Versicherte sollten die Informationen ihrer jeweiligen Krankenkasse genau verfolgen, da diese verpflichtet ist, ihre Mitglieder über Beitragsanpassungen zu informieren.
Bei einer Erhöhung des Zusatzbeitrags haben Versicherte in der Regel ein Sonderkündigungsrecht, um zu einer günstigeren Krankenkasse zu wechseln. Wer das noch rechtzeitig erfährt, kann entsprechend kündigen und zwei Monate später zu einer günstigeren Kasse wechseln.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren

Was Sie tun können:


Informieren Sie sich bei Ihrer eigenen Krankenkasse: Ihre Krankenkasse ist gesetzlich verpflichtet, Sie rechtzeitig und schriftlich über eine anstehende Erhöhung des Zusatzbeitrags zu informieren. Achten Sie auf diese Post.
Vergleichen Sie die Zusatzbeiträge: Sobald die Informationen über die erhöhten Beiträge vorliegen, können Sie verschiedene Krankenkassen miteinander vergleichen, um eine günstigere oder passendere Option zu finden. Diverse Vergleichsportale und Websites, darunter Finanztip, Verivox, Check24, krankenkasseninfo.de) bieten Übersichten der Zusatzbeiträge an.
Jetzt Kasse wechseln
Wer davon betroffen ist, kann von einem Sonderkündigungsrecht Gebrauch machen und seine Krankenkasse mit einer Frist von zwei Monaten wechseln.

Was heißt Sonderkündigungsrecht?


Wenn eine Kasse ihren Zusatzbeitrag erhöht, haben die Versicherten ein Sonderkündigungsrecht.  Hier die wichtigsten Punkte zusammengefasst:


Grundlage: Wenn Ihre Krankenkasse den kassenindividuellen Zusatzbeitrag erhöht, haben Sie laut § 175 Absatz 4 SGB V ein Sonderkündigungsrecht.
Wegfall der Bindungsfrist: Die übliche 12-monatige Bindungsfrist an Ihre Krankenkasse entfällt in diesem Fall. Sie können also auch dann wechseln, wenn Sie noch keine 12 Monate bei Ihrer aktuellen Kasse versichert sind.
Frist zur Ausübung: Sie können das Sonderkündigungsrecht bis zum Ende des Monats ausüben, in dem der erhöhte Zusatzbeitrag erstmalig erhoben wird.
Beispiel: Erhöht Ihre Krankenkasse den Zusatzbeitrag ab dem 1. Juli, können Sie bis zum 31. Juli kündigen.
Kündigungsfrist beachten: Trotz Sonderkündigungsrechts bleibt die Kündigungsfrist von zwei vollen Monaten zum Monatsende bestehen.
Beispiel: Kündigen Sie bis zum 31. Juli, endet Ihre Mitgliedschaft bei der alten Krankenkasse am 30. September. Ab dem 1. Oktober sind Sie dann bei Ihrer neuen Krankenkasse versichert.
Zahlung des erhöhten Beitrags: Während der zweimonatigen Kündigungsfrist müssen Sie den erhöhten Zusatzbeitrag weiterhin an Ihre alte Krankenkasse zahlen.
Einfacher Wechsel: Seit dem 1. Januar 2021 ist der Krankenkassenwechsel stark vereinfacht. Sie müssen Ihre alte Krankenkasse nicht mehr selbst kündigen. Es reicht, eine neue Krankenkasse auszuwählen und sich dort anzumelden. Die neue Krankenkasse übernimmt die Formalitäten mit Ihrer bisherigen Krankenkasse.
Informationspflicht der Krankenkasse: Die Krankenkasse ist verpflichtet, Sie schriftlich und deutlich auf die Erhöhung des Zusatzbeitrags und Ihr Sonderkündigungsrecht hinzuweisen. Ein allgemeiner Hinweis genügt hierbei nicht; es muss ein individueller Hinweis auf Ihr konkretes Kündigungsrecht erfolgen.
Ausnahme Wahltarif Krankengeld: Wenn Sie einen speziellen Wahltarif für Krankengeld abgeschlossen haben, gilt das Sonderkündigungsrecht bei einer Erhöhung des Zusatzbeitrags in der Regel nicht. Hier müssen Sie die 36-monatige Bindungsfrist des Wahltarifs einhalten.

Zusammenfassend ermöglicht das Sonderkündigungsrecht Ihnen als Versicherter, flexibel auf Beitragserhöhungen zu reagieren und zu einer günstigeren oder leistungsstärkeren Krankenkasse zu wechseln, ohne an die übliche Bindungsfrist gebunden zu sein.

https://vorunruhestand.de/2026/07/ikk-classic-dreht-an-der-beitragsschraube/

Montag, 13. Juli 2026

Cool bleiben – wie wir Hitze am besten überstehen

Cool bleiben – wie wir Hitze am besten überstehen
Extremhitze trifft Ältere besonders hart. Wer jetzt klug trinkt, kühlt und vorsorgt, senkt Risiken – und kommt sicher durch die heißen Tage.
Die jüngsten Hitzewellen zeigen brutal, wie verletzlich wir geworden sind. Hitze ist heute das gefährlichste Klimarisiko für ältere Menschen – und doch unterschätzen viele die Gefahr. Der Körper reagiert im Alter langsamer, Medikamente beeinflussen die Thermoregulation, Vorerkrankungen erhöhen das Risiko. Wer allein lebt oder keinen Zugang zu kühlen Räumen hat, ist zusätzlich gefährdet.

Was jetzt zählt: trinken, kühlen, planen


- Flüssigkeit aufbauen: Ältere Menschen spüren Durst oft zu spät. Kleine Mengen Wasser über den Tag verteilt sind ideal. Alkohol und Koffein meiden.
- Hitze meiden: Aktivitäten in die Morgen- oder Abendstunden verlegen. Während der Mittagshitze drinnen bleiben – am besten klimatisiert.
- Kühle Orte: Seniorenzentren, Bibliotheken, Einkaufszentren oder Kinos bieten Abkühlung, wenn die eigene Wohnung zu heiß wird.
- Wohnung abschirmen, Jalousien schließen, kühle Duschen, feuchte Tücher auf Handgelenken und Nacken – einfache Maßnahmen mit großer Wirkung.
- Medikamente prüfen: Manche Präparate verändern, wie der Körper Hitze verarbeitet. Arzt oder Apotheker fragen, ob Anpassungen nötig sind.

Warnzeichen kennen – und handeln


Hitzeerkrankungen beginnen oft harmlos: Schwindel, Kopfschmerzen, Übelkeit, Muskelkrämpfe. Wer solche Symptome bemerkt, muss sofort reagieren: kühlen, trinken, Kleidung lockern. Bei Unsicherheit gilt: Lieber einmal zu viel den Notruf wählen als einmal zu spät.
Vorsorge ist kein Luxus – sie rettet Leben
Der neue Hitze-Ratgeber in Leichter Sprache des Umweltbundesamts (UBA) hilft Menschen, die komplexe Texte schwer verstehen, mit klaren, einfachen Hinweisen. Kommunen und Vereine können ihn anpassen und für lokale Informationen nutzen – ein wichtiger Schritt, denn Hitze betrifft alle, aber nicht alle gleich.
Tipps aus dem Hitze-Knigge
- Tragen Sie weite, leichte und atmungsaktive Kleidung. Sie ermöglicht, dass die Luft am Körper zirkuliert.
- Helle Kleidung reflektiert das Sonnenlicht. Der Körper heizt sich so weniger auf als bei dunkler Kleidung.
- Sorgen Sie dafür, dass um Sie herum eine leichte Luftbewegung herrscht. Verwenden Sie einen Fächer oder Ventilator. Bei über 35°C und niedriger Luftfeuchtigkeit kann die warme Ventilatorluft allerdings zu Überhitzung führen.
- Schützen Sie im Freien vor allem den Kopf durch Sonnencreme mit UVSchutz, mit einer Sonnenbrille und einer Kopfbedeckung, denn das Gehirn ist durch Überhitzung besonders gefährdet.
Hitzeaktionstag am 11. Juni 2026
Über 125 Organisationen machen sichtbar, was längst klar ist: Wir brauchen bessere Hitzevorsorge – jetzt. Das UBA zeigt im KLiVO-Portal, wie Kommunen und Bürger sich darauf vorbereiten können. Hitze wird häufiger, intensiver, länger. Unser Schutz muss es auch.
Bei einem Notfall
Erkrankungen als Folge von Hitze Hitze kann schwerwiegende Gesundheitsschäden (Herz-Kreislauf-Probleme, Regulationsstörungen) hervorrufen, die im Extremfall zu einem tödlichen Hitzschlag führen können. Um gesundheitliche Beeinträchtigungen zu vermeiden, ist rasches Handeln erforderlich.
Wenn die folgenden Symptome auftreten, rufen Sie unverzüglich den Notruf an: 112
- Wiederholtes, heftiges Erbrechen
- Plötzliche Verwirrtheit
- Bewusstseinstrübung
- Bewusstlosigkeit
- Sehr hohe Körpertemperatur (über 39 °C)
- Krampfanfall
- Kreislaufschock
- Heftige Kopfschmerzen
Fazit
Hitze ist kein Sommerproblem, sondern ein Gesundheitsrisiko. Wer trinkt, kühlt, plant und aufeinander achtet, kommt sicher durch die heißen Tage. Vorsorge ist die beste Abkühlung. https://vorunruhestand.de/2026/07/cool-bleiben-wie-wir-hitze-am-besten-ueberstehen/

Samstag, 11. Juli 2026

GKV-Reform: Versicherte zahlen mehr, bekommen weniger

GKV-Reform: Versicherte zahlen mehr, bekommen weniger
Die GKV-Reform spart Milliarden – vor allem auf dem Rücken der Versicherten. Höhere Zuzahlungen, gestrichene Leistungen, weniger Mitversicherung. Die komplette Belastungsliste.
Die Politik spricht von „Beitragssatzstabilisierung“. Für die Generation 60+ bedeutet die GKV‑Reform (gesetzliche Krankenversicherung) etwas anderes: mehr Kosten, weniger Leistungen, mehr Unsicherheit. Gesundheitsministerin Warken nennt die Reform selbst eine „Zumutung“. Für Ältere ist sie genau das – und zwar an mehreren Stellen gleichzeitig.

Alle Einsparungen & Regelungen


Höhere Medikamentenzuzahlungen
Wer über 60 ist, braucht häufiger Medikamente. Genau hier wird es teurer:
- 7,50–15 Euro statt bisher 5–10 Euro pro Rezept.
- Für chronisch Kranke und Menschen mit mehreren Dauermedikamenten summiert sich das schnell zu einer spürbaren Zusatzbelastung.
Wegfall der kostenlosen Mitversicherung
Viele Paare im Ruhestand leben von einer Rente – oft einer kleinen. Jetzt müssen sich Ehe- und Lebenspartner selbst versichern, wenn keine Kinder unter 12 im Haushalt sind oder keine Pflegeaufgaben bestehen. Für viele ältere Frauen und Männer bedeutet das: zusätzliche monatliche Kosten, die das Budget belasten.
Streichung von Homöopathie
Viele Ältere nutzen homöopathische Mittel als Ergänzung zur klassischen Medizin. Die Kassen übernehmen künftig gar nichts mehr. Das ist kein Luxusproblem – es ist eine weitere Leistung, die ersatzlos gestrichen wird.
Weniger Zuschuss beim Zahnersatz
Zähne werden im Alter nicht besser – aber teurer: Der Zuschuss sinkt von 60 % auf 50 %. Mit Bonusheft maximal 65 %. Für viele Ältere, die ohnehin mit hohen Zahnarztkosten kämpfen, ist das ein echter Einschnitt.
Hautkrebsvorsorge auf dem Prüfstand
Gerade Menschen über 60 profitieren von regelmäßigen Checks. Doch die zweijährliche Vorsorge für Erwachsene ohne Symptome soll überprüft werden – ein Warnsignal, dass Prävention gestrichen werden könnte.
Pflicht zur Zweitmeinung bei OPs
Knie, Hüfte, Wirbelsäule, Schulter – genau die Bereiche, die im Alter Probleme machen. Künftig ist eine zweite Meinung Pflicht. Das kann sinnvoll sein, aber: mehr Wege, mehr Wartezeit, mehr Bürokratie für Menschen, die ohnehin eingeschränkt sind.
Höhere Beitragsbemessungsgrenze
Wer im Alter noch gut verdient oder weiterarbeitet, zahlt mehr. Die Grenze steigt einmalig um 300 Euro. Die Beitragsbemessungsgrenze soll durch das geplante GKV-Gesetz einmalig um 300 Euro steigen. Da sie aktuell bei 5.812 Euro liegt, erhöht sie sich somit auf einen neuen Wert von 6.112 Euro.
Strengere Leistungsdefinition
Kassen dürfen nur noch zahlen, was „nachweislich“ die Versorgung verbessert. Das klingt gut – ist aber ein Einfallstor für weitere Kürzungen, die Ältere besonders treffen könnten.

Indirekte Einschnitte


Weniger Extravergütungen für Praxen
Wenn Praxen weniger Geld bekommen, sinkt das Angebot. Für Ältere heißt das: längere Wartezeiten, weniger Termine, weniger Zeit pro Patient.
Rabattdruck auf Apotheken
Apotheken müssen vorrangig rabattierte Medikamente abgeben. Das kann zu Lieferengpässen führen – ein Problem, das Ältere besonders trifft.
Deckel für Verwaltung & Werbung
Kassen müssen Zusatzbeiträge nicht mehr aktiv mitteilen. Ältere, die nicht ständig online sind, erfahren Erhöhungen oft erst spät.
Fazit
Die GKV‑Reform ist kein technisches Gesetz, sondern ein Belastungspaket für Ältere. Sie zahlen mehr, bekommen weniger und müssen sich auf eine Versorgung einstellen, die stärker nach Kosten als nach Bedarf organisiert wird.
Die Politik nennt es notwendig. Die Generation 60+ wird es im Alltag spüren. https://vorunruhestand.de/2026/07/gkv-reform-versicherte-zahlen-mehr-bekommen-weniger/

Freitag, 10. Juli 2026

GKV-Beitragserhöhung: Kassen sparen sich die Info

GKV-Beitragserhöhung: Kassen sparen sich die Info
Geht die Gesundheitsreform durch, müssen Krankenkassen Beitragserhöhungen nicht mehr aktiv melden – die Konsequenzen für Vorsorge und Sonderkündigungsrecht.
Der Gesetzesentwurf zur Gesundheitsreform enthält eine ganz fiese Passage: „Mit dem Ziel der Entbürokratisierung und der Hebung aller finanziellen Einsparpotenziale wird die bisherige Informationspflicht der Krankenkassen bei Erhöhung des kassenindividuellen Zusatzbeitragssatzes gestrichen.“

Verpasste Kündigung


Krankenkassen müssen steigende Beiträge nicht mehr aktiv melden – auch nicht digital. Für Versicherte wächst das Risiko, Sonderkündigungsrechte und Kostenanstiege zu verpassen. Was als „Bürokratieabbau“ verkauft wird, ist in Wahrheit ein gefährlicher Transparenzverlust

Die Falle schnappt zu – geräuschlos


Was wie „Bürokratieabbau“ klingt, entpuppt sich für gesetzlich Versicherte als gefährliche Informationslücke und ist in Wahrheit ein gefährlicher Transparenzverlust. Ein Detail im aktuellen Digital-Gesetz sorgt für Wirbel: Krankenkassen sind nicht mehr dazu verpflichtet, ihre Mitglieder aktiv über steigende Zusatzbeiträge zu informieren.

Was bedeutet das konkret für Sie?


Bisher war der Brief Ihrer Krankenkasse die rote Flagge: „Achtung, es wird teurer.“ Mit dem Wegfall dieser Pflicht verschwindet der automatische Weckruf.
Die drei größten Risiken:
- Das verpasste Sonderkündigungsrecht: Erhöht die Kasse den Beitrag, haben Sie ein Sonderkündigungsrecht. Erfahren Sie davon nichts, verschenken Sie wertvolle Zeit – und Geld.
- Die Eigenverantwortung wächst: Die Bringschuld der Kassen wird zur Holschuld der Versicherten. Wer nicht regelmäßig in sein digitales Kassen-Postfach schaut, merkt die Erhöhung erst auf der Gehaltsabrechnung.
- Transparenzverlust: Die Liste des GKV-Spitzenverbands ist zwar öffentlich, aber wer von uns schaut da regelmäßig rein?

Ihr Sicherheits-Check: So bleiben Sie wachsam


Verlassen Sie sich nicht mehr auf die Post. Werden Sie selbst aktiv:
*   App & Online-Portal: Registrieren Sie sich unbedingt für den digitalen Service Ihrer Kasse.
*   Push-Nachrichten: Aktivieren Sie alle Benachrichtigungen. So erhalten Sie Informationen zumindest elektronisch.
*   Gehaltscheck: Werfen Sie regelmäßig einen Blick auf die Lohnabrechnung. Ein Anstieg im Abzug kann ein Hinweis auf einen neuen Zusatzbeitrag sein.
Fazit:
Der Gesetzgeber spart Papier, doch die Rechnung zahlen am Ende die Versicherten, die den Überblick verlieren. Bleiben Sie kritisch und prüfen Sie Ihre Beiträge regelmäßig – besonders wenn Sie im Vorruhestand genau kalkulieren müssen.
Bild: ARD plusminus https://vorunruhestand.de/2026/07/gkv-beitragserhoehung-kassen-sparen-sich-die-info/

Mittwoch, 8. Juli 2026

"Schutzrente" statt Rente mit 63


Das Aus für die „Rente mit 63“ kommt. Als Ausgleich soll es für besonders belastete Beschäftigte eine „Schutzrente“ geben. Was heißt das?
Die Regierung will die beliebte „Rente mit 63“ abschaffen. Doch was passiert mit denjenigen, die nach jahrzehntelanger körperlich oder psychisch belastender Arbeit nicht mehr können, die 45 Beitragsjahre beisammen haben und kurz vor der Rente stehen? Sind sie die Gelackmeierten?

Kommt die "Schutzrente"?


Jetzt hat sich die Politik einen neuen Gag einfallen lassen: eine „Schutzrente“. Was ist die Schutzrente? Sie ist kein direkter Ersatz für die bisherige Frührente für besonders langjährig Versicherte, sondern eine gezielte Härtefallregelung. Im Fokus stehen Versicherte, die aufgrund ihrer Erwerbsbiografie – etwa im Bau, in der Pflege, im Handwerk oder in der Industrie – an ihre gesundheitlichen und psychischen Grenzen stoßen.
Bisher fehlen indes die konkreten gesetzlichen Definitionen. Wer genau als „besonders belastet“ gilt, bleibt abzuwarten. Noch sind es nur Überlegungen der Sozialpolitikerinnen und Sozialpolitiker.

Nur noch Frührente mit Abschlägen?


Statt einer pauschalen Frührente soll künftig nur noch Frühverrentung mit Abschlägen möglich sein. Doch das Reformpaket sieht Ausnahmen vor:
- Belastende Erwerbsbiografien
- Gesundheitliche Einschränkungen
- Rentennahes Alter mit langjähriger körperlicher oder psychischer Belastung
Diese Gruppen sollen über eine Schutzrente früher aus dem Erwerbsleben ausscheiden können – ohne die vollen Abschläge tragen zu müssen. Eine gesetzliche Definition fehlt noch, die Richtung ist aber klar: Schutz nur für echte Härtefälle, nicht für alle.
Wer könnte profitieren?
Besonders betroffen sind Branchen, in denen Arbeit über Jahrzehnte körperlich zehrt:
- Bau
- Pflege
- Handwerk
- Industrie
Ob diese Gruppen tatsächlich profitieren, hängt vom Gesetzgeber ab – und der muss erst definieren, was als „besonders belastend“ gilt.

Ausnahmeregeln geplant?


Während Bundesarbeitsministerin Bärbel Bas den Wegfall der Rente nach 45 Beitragsjahren als „schweren Brocken“ bezeichnet, betont sie die Notwendigkeit von Ausnahmeregelungen für gesundheitlich eingeschränkte Beschäftigte. Wer plant, in absehbarer Zeit in den Ruhestand zu gehen, sollte die weiteren politischen Entscheidungen genau verfolgen – und sich möglichst schnell entschließen, so sie oder er, denn die Voraussetzungen erfüllt, eine „Rente mit 63“ zu beantragen. Auf Vertrauensschutz sollte sich niemand verlassen.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2026/07/schutzrente-statt-rente-mit-63/