Freitag, 13. November 2026

Streicht der Bund drei Milliarden Renten-Zuschuss?

Streicht der Bund drei Milliarden Renten-Zuschuss?
Drei Milliarden Euro weniger für die Rentenkasse? Rentner bleiben vorerst verschont. Doch für Beitragszahler könnte die Rechnung schon bald deutlich teurer werden.
In Berlin wird aktuell mit spitzem Bleistift am Bundeshaushalt für 2027 gerechnet – und ausgerechnet bei der Rente sorgt eine Zahl aus Würzburg für Unruhe. Auf einer Pressekonferenz ließ Gundula Roßbach, Präsidentin der Deutschen Rentenversicherung Bund (DRV), aufhorchen: Nach ihrem Kenntnisstand plant der Bund, den sogenannten dynamischen Bundeszuschuss im kommenden Jahr um satte 3 Milliarden Euro zu kürzen.

Schrumpfender Bundeszuschuss


Was nach abstrakter Haushaltspolitik klingt, hat Sprengkraft. Denn bislang standen in den offiziellen Eckpunkten der Bundesregierung lediglich Kürzungen in Höhe von einer Milliarde Euro. Das Bundesarbeitsministerium hält sich bisher bedeckt, will die Zahl weder bestätigen noch dementieren und verweist auf die laufenden Verhandlungen.
Was die Kürzung für Rentner und Beitragszahler bedeutet
Wer jetzt befürchtet, dass die monatliche Überweisung der Rentenkasse im kommenden Jahr schrumpft, kann aufatmen: Die laufenden Renten sind durch diesen Schritt nicht gefährdet. Auch das für den 1. Juli 2027 prognostizierte Rentenplus von rund 4,09 Prozent steht dadurch nicht auf der Kippe.
Das Problem liegt woanders – nämlich bei der Frage, wer die Zeche am Ende zahlt. Mit dem Bundeszuschuss gleicht der Staat eigentlich – oder sollte es – gesamtgesellschaftliche Aufgaben aus, die der Rentenkasse übertragen wurden (etwa die Mütterrente oder bestimmte Frührenten). Zieht sich der Bund hier mit drei Milliarden Euro zurück, müssen die Beitragszahler – also Arbeitnehmer und Arbeitgeber – die Lücke schließen.

Droht der Beitrags-Hammer schon früher?


Anja Piel, Vorsitzende des DRV-Bundesvorstands, rechnet vor: Drei Milliarden Euro weniger vom Bund entsprechen ziemlich genau 0,15 Beitragssatzpunkten. Da die Finanzpolster der Rentenkasse ohnehin schmelzen – Ende 2027 dürfte die Nachhaltigkeitsrücklage auf knapp 12,1 Milliarden Euro sinken –, war für 2028 ohnehin ein Anstieg des Beitragssatzes von derzeit 18,6 auf 19,7 Prozent eingeplant. Durch die drohende Milliarden-Lücke könnte dieser Sprung nun noch teurer ausfallen oder sogar vorgezogen werden.

Wie es jetzt weitergeht


Noch ist das letzte Wort nicht gesprochen. Die finale Entscheidung fällt in der sogenannten Bereinigungssitzung des Haushaltsausschusses, bevor der Bundestag den Etat noch im November verabschiedet. Klar ist aber schon jetzt: Der Kampf um die Stabilität der Rentenkasse geht in die nächste heiße Runde.
Quellen: Berliner Zeitung, t-online, Cash. Online (Stand: 12.11.2026)

So viel zahlt der Bund an die Rentenkasse


Die Gesamtzahlungen des Bundes an die gesetzliche Rentenversicherung (bestehend aus Bundeszuschüssen zur allgemeinen Rentenversicherung, Beiträgen für Kindererziehungszeiten, Erstattungen nach dem AAÜG sowie dem Defizitausgleich in der knappschaftlichen Rentenversicherung) haben sich seit 2020 laut Daten des Bundesfinanzministeriums (Bundeshaushalt) und des Bundesamts für Soziale Sicherung (BAS) wie folgt entwickelt:
- 2020: 101,8 Milliarden Euro (Ist-Wert Bundeshaushalt)
- 2021: 105,9 Milliarden Euro (Ist-Wert Bundeshaushalt)
- 2022: 108,1 Milliarden Euro (Ist-Wert Bundeshaushalt)
- 2023: 112,2 Milliarden Euro (Hinweis: Im Soll-Ansatz waren zunächst 111,9 Mrd. Euro veranschlagt; durch das Haushaltsfinanzierungsgesetz und Ist-Abrechnungen lag der Wert bei rund 112,2 Mrd. Euro)
- 2024: 116,9 Milliarden Euro (vorläufiges Rechnungsergebnis DRV / BAS; Soll-Ansatz ursprünglich 116,3 Mrd. Euro)
- 2025: Im Bundeshaushalt 2025 waren dafür 122,5 Milliarden Euro veranschlagt (tatsächlich überwiesen wurden laut Bundesamt für Soziale Sicherung sogar 123,2 Milliarden Euro).
- 2026: Für das laufende Jahr 2026 sind im Bundeshaushalt 127,4 Milliarden Euro eingeplant, der Regierungsentwurf für 2027 sieht bereits 132,0 Milliarden Euro vor. Aber das sind nur vorläufige Zahlen.
Die 123,2 Milliarden Euro im Jahr 2025 setzten sich laut Bundesamt für Soziale Sicherung (BAS) im Wesentlichen aus folgenden Posten zusammen:
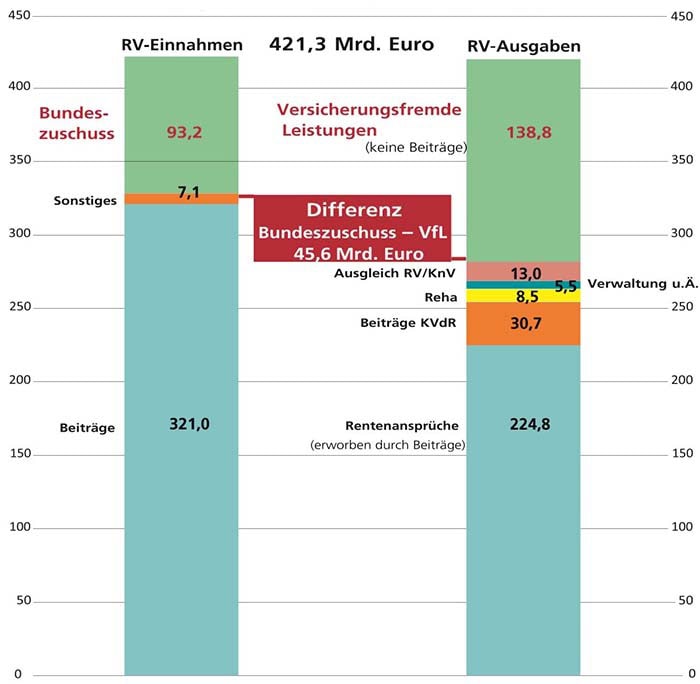
- Bundeszuschüsse an die allgemeine Rentenversicherung: ca. 93,2 Milliarden Euro
- Beiträge des Bundes für Kindererziehungszeiten: ca. 19,2 Milliarden Euro
- Erstattungen für DDR-Sonder- und Zusatzversorgungssysteme (AAÜG): ca. 6,2 Milliarden Euro
- Beteiligung an der knappschaftlichen Rentenversicherung sowie sonstige Erstattungen: ca. 4,6 Milliarden Euro
Differenz Bundeszuschuss – Versicherungsfremde Leistungen 2025
adg e066 2606 differenz bundeszuschuss
Die Grafik zeigt, dass ein großer Teil der Rentenbeiträge zweckentfremdet wird, da die beitragslosen Versicherungsfremden Leistungen (VfL) durch den Bundeszuschuss nicht ausreichend ausgeglichen werden. Quelle: ADG
 
Alle versicherungsfremden Leistungen
Da es keine gesetzlich abschließende Definition gibt, arbeiten sowohl das Bundesministerium für Arbeit und Soziales (BMAS) als auch die Deutsche Rentenversicherung Bund (DRV Bund) sowie die Wissenschaftlichen Dienste des Deutschen Bundestages (u. a. im aktuellen Bericht RPA-Drs. 20/365 bzw. Sachstand WD 6-0012-0003/26) mit einem offiziellen Gesamtkatalog, der in zwei Stufen unterteilt ist:
- Enge Abgrenzung (17 Einzelpositionen): Leistungen, denen eindeutig keine eigenen oder fremden Beitragszahlungen gegenüberstehen und die klar dem sozialen Ausgleich bzw. gesamtgesellschaftlichen Aufgaben dienen (inklusive der seit 2021/2022 neu hinzugekommenen Positionen Grundrentenzuschlag und Übergangsbereich/Midijobs).
- Erweiterte Abgrenzung (3 zusätzliche Positionen): Leistungen, bei denen umstritten ist, ob sie noch zum solidarischen Versicherungsrisiko gehören oder bereits gesamtgesellschaftliche Transferleistungen darstellen.
Teil 1: Nicht beitragsgedeckte Leistungen – Enge Abgrenzung (Kernkatalog)
Nr.
Leistung / Tatbestand
Rechtsgrundlage (SGB VI / Nebengesetze)
Kurzbeschreibung & Begründung der Versicherungsfremdheit
1
Ersatzzeiten & Ghetto-Renten (ZRBG)
§§ 250, 251 SGB VI; ZRBG
Zeiten vor 1992 ohne Versicherungspflicht, in denen durch außergewöhnliche Umstände keine Beiträge gezahlt werden konnten (z. B. Kriegsdienst, Kriegsgefangenschaft, politische Haft in der DDR) sowie Beschäftigungszeiten in einem Ghetto während der NS-Zeit.
2
Zeiten nach dem Fremdrentengesetz (FRG)
Fremdrentengesetz (FRG)
Ausländische Beitrags- und Beschäftigungszeiten von anerkannten Vertriebenen, Aussiedlern, Spätaussiedlern und NS-Verfolgten, die in der deutschen Rentenversicherung so behandelt werden, als wären sie im Bundesgebiet zurückgelegt worden – ohne dass hierfür Beiträge in die deutsche Kasse flossen.
3
Anrechnungszeiten
§§ 58, 71, 74, 252 SGB VI
Beitragsfreie Zeiten, die Rentenansprüche begründen oder erhöhen, etwa wegen Arbeitsunfähigkeit, Arbeitslosigkeit (soweit keine Beiträge gezahlt wurden), Schwangerschaft/Mutterschutz oder schulischer/hochschulischer Ausbildung.
4
Altersrenten vor Regelaltersgrenze ohne vollen Abschlag
§§ 36, 38, 236a, 236b SGB VI (u. a. Rente für besonders langjährig Versicherte)
Vorzeitige Altersrenten, die abschlagsfrei oder mit geringerem als dem versicherungsmathematisch gebotenen Abschlag (0,3 % pro Monat) gezahlt werden – insbesondere die „Rente ab 63/65“ nach 45 Beitragsjahren sowie Vertrauensschutzregelungen für ältere Jahrgänge und Schwerbehinderte.
5
Kindererziehungszeiten (Geburten vor 1992 – „Mütterrente I & II“)
§§ 56, 249, 249a SGB VI
Anerkennung von bis zu 2,5 Entgeltpunkten (30 Monaten) pro vor 1992 geborenem Kind. Für diese Zeiten wurden weder von den Eltern noch vom Bund pauschale Beiträge abgeführt; die Ausgaben belasten direkt den Rentenhaushalt.
6
Kindererziehungszeiten (Geburten 1992 bis Mai 1999)
§§ 56, 177 SGB VI (Altrecht)
Für Kinder, die zwischen Januar 1992 und Mai 1999 geboren wurden, galten Pflichtbeiträge für 36 Monate gesetzlich als gezahlt, ohne dass der Bund hierfür Mittel überwies (erst ab Juni 1999 zahlt der Bund pauschale Beiträge).
7
Kindererziehungsleistungen nach dem KLG („Trümmerfrauenrente“)
§§ 294, 294a SGB VI
Monatliche Geldleistungen an Mütter der Geburtsjahrgänge vor 1921 (West) bzw. vor 1927 (Ost), die wegen ihres Alters keinen regulären Anspruch auf Kindererziehungszeiten erwerben konnten.
8
Zusätzliche Entgeltpunkte für Kinderberücksichtigungs- & Pflegezeiten
§ 70 Abs. 3a SGB VI
Aufwertung geringer Verdienste (um bis zu 50 %, max. auf 1,0 Entgeltpunkt) während der Erziehung eines Kindes bis zum 10. Lebensjahr oder bei gleichzeitiger Erziehung mehrerer Kinder sowie nicht erwerbsmäßiger Pflege.
9
Rente wegen voller Erwerbsminderung bei verschlossenem Teilzeitarbeitsmarkt („Arbeitsmarktrente“)
§ 43 Abs. 2 SGB VI i. V. m. BSG-Rechtsprechung
Versicherte, die eigentlich noch 3 bis unter 6 Stunden täglich arbeiten könnten (teilweise EM), erhalten die volle EM-Rente, wenn kein leidensgerechter Teilzeitarbeitsplatz vermittelt werden kann. Das Arbeitsmarktrisiko wird ohne BA-Erstattung von der Rentenkasse getragen.
10
Rentenberechnung nach Mindesteinkommen / Mindestentgeltpunkten
§ 262 SGB VI
Nachträgliche Höherbewertung von Pflichtbeiträgen aus Zeiten vor 1992 bei geringem Arbeitsverdienst auf bis zu 75 % des Durchschnittsentgelts (0,0625 EP pro Monat), wenn insgesamt mindestens 35 Versicherungsjahre vorliegen.
11
Höherbewertung der Berufsausbildung
§§ 70 Abs. 3, 71 Abs. 3, 263 SGB VI
Zusätzliche Entgeltpunkte (Aufstockung auf bis zu 0,75 EP pro Jahr) für Zeiten einer beruflichen Ausbildung (Lehre), für die aufgrund niedriger Ausbildungsvergütungen nur geringe Beiträge gezahlt wurden.
12
Wanderungsausgleich zur knappschaftlichen Rentenversicherung
§ 223 SGB VI
Ausgleichszahlungen der allgemeinen Rentenversicherung an die knappschaftliche Rentenversicherung (Bergbau) zum Ausgleich strukturbedingter Versichertenverluste durch den Rückgang des Steinkohlebergbaus.
13
Anteiliger KVdR-Beitrag der Rentenversicherung
§ 249a SGB V / SGB VI
Der von der Rentenversicherung getragene hälftige Beitragsanteil zur Krankenversicherung der Rentner (KVdR), soweit er rechnerisch auf die oben genannten nicht beitragsgedeckten Rentenanteile entfällt.
14
Leistungen aus nachgezahlten Beiträgen (insb. Heiratserstattung)
§§ 204 ff., 282 SGB VI
Rentenansprüche aus vergünstigten Nachzahlungen – etwa für Frauen, die sich früher bei Heirat ihre Rentenbeiträge auszahlen ließen und diese später zu günstigen Konditionen nachentrichten konnten, sowie für verfolgte Personen.
15
Anteilige Verwaltungs- und Verfahrenskosten sowie sonstige Leistungen
SGB VI, SED-UnBerG, AAÜG-Restposten
Verwaltungskosten, die auf die Bearbeitung der nicht beitragsgedeckten Leistungen entfallen, sowie kleinere einigungsbedingte Sonderleistungen (z. B. Auffüllbeträge, Rentenzuschläge und Nachteilsausgleiche nach dem 2. SED-Unrechtsbereinigungsgesetz).
16
Zuschlag an Entgeltpunkten für langjährige Versicherung (Grundrentenzuschlag) (Neu seit 2021)
§§ 76g, 97a SGB VI
Individueller Rentenzuschlag für Versicherte mit mindestens 33 Jahren Grundrentenzeiten und unterdurchschnittlichem Einkommen (30–80 % des Durchschnittsverdienstes), ohne dass für diesen Zuschlag Beiträge entrichtet wurden.
17
Volle Rentenleistungen aus reduzierten Beiträgen im Übergangsbereich (Midijobs) (Neu seit 2022)
§ 70 Abs. 1a SGB VI i. V. m. § 20 Abs. 2 SGB IV
Beschäftigte im Übergangsbereich (Midijob) zahlen reduzierte Arbeitnehmerbeiträge auf Basis einer fiktiven Bemessungsgrundlage, erhalten aber dennoch volle Entgeltpunkte aus dem tatsächlichen Bruttoarbeitsentgelt.
Teil 2: Nicht beitragsgedeckte Leistungen – Erweiterte Abgrenzung
Diese drei großen Blöcke rechnet die Deutsche Rentenversicherung (und ein Großteil der Rentenökonomie) zusätzlich hinzu, wenn das Gesamtvolumen aller gesamtgesellschaftlichen Aufgaben beziffert wird:
Nr.
Leistung / Tatbestand
Rechtsgrundlage
Kurzbeschreibung & Begründung der Zuordnung
18
„Höherwertung“ der Ost-Entgelte (Angleichung Ost-West)
§ 256a SGB VI i. V. m. Anlage 10 SGB VI
Umrechnung niedrigerer Verdienste in der ehemaligen DDR und den neuen Bundesländern (bis Ende 2024) mittels Hochwertungsfaktor auf das West-Lohnniveau. Finanziell der größte Einzelposten (rund 36,4 Mrd. Euro laut letzter DRV-Auswertung).
19
Übersteigender Anteil der Witwen-/Witwerrenten (gegenüber Rentensplitting)
§§ 46, 120a ff. SGB VI
Hinterbliebenenrenten haben Unterhaltsersatzfunktion ohne eigenen Risikozuschlag bei den Beiträgen. Als nicht beitragsgedeckt gilt die Differenz zwischen der tatsächlichen Witwen-/Witwerrente und einer fiktiven, beitragsäquivalenten Splittingrente (rund 18,7 Mrd. Euro).
20
Waisenrenten
§ 48 SGB VI
Halb- und Vollwaisenrenten an Kinder verstorbener Versicherter bis zum 18. (bzw. in Ausbildung bis zum 27.) Lebensjahr, da für das Risiko der Unterhaltssicherung von Kindern keine gesonderten Risikobeiträge erhoben werden.
 Einordnung
- Größenordnung: In der engen Abgrenzung summieren sich diese Leistungen nach der jüngsten offiziellen Gesamtberechnung der DRV Bund (für das Berichtsjahr 2023) auf rund 68,2 Milliarden Euro – in der erweiterten Abgrenzung auf rund 124,1 Milliarden Euro (und liegen damit deutlich über dem regulären Bundeszuschuss an die allgemeine Rentenversicherung).
- Was bewusst nicht auf dieser Liste steht: Kindererziehungszeiten für Geburten ab Juni 1999 sowie Zeiten des Bezugs von Arbeitslosengeld I, Krankengeld oder Pflegegeld (ab Pflegegrad 2) gelten nicht als versicherungsfremd, weil hierfür der Bund, die Bundesagentur für Arbeit, die Krankenkassen oder die Pflegekassen direkte Pflichtbeiträge an die Rentenversicherung überweisen.
- Sonderfall „Mütterrente III“: Sollte die im Koalitionsvertrag vereinbarte Angleichung auf volle 3 Entgeltpunkte für vor 1992 geborene Kinder wie geplant vollständig aus Steuermitteln refinanziert werden, wird dieser zusätzliche halbe Punkt als beitragsgedeckt verbucht – während die bisherigen 2,5 Punkte aus Mütterrente I und II (Position 5) weiterhin als nicht beitragsgedeckt in der Liste verbleiben. https://vorunruhestand.de/2026/11/streicht-der-bund-drei-milliarden-renten-zuschuss/

Mittwoch, 11. November 2026

Versorgungsausgleich – was passiert nach dem Tod der Ex?

Versorgungsausgleich – was passiert nach dem Tod der Ex?
Der Versorgungsausgleich kürzt Renten oft dauerhaft – selbst nach dem Tod des Ex-Partners. Warum ist das so – und ist das gerecht?
Wenn eine Ehe durch Scheidung endet, greift der Versorgungsausgleich: Anrechte werden aufgeteilt, Renten auf der einen Seite erhöht, auf der anderen gekürzt. Doch was passiert, wenn die ausgleichsberechtigte Person stirbt? Für Betroffene wie Ulrich Gemmer beginnt hier die große Ungerechtigkeit.
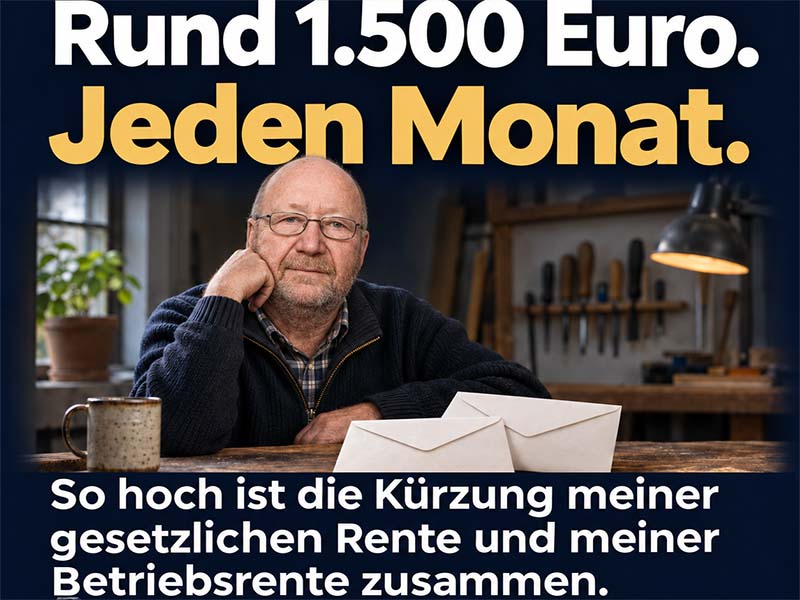
Auch nach dem Tod seiner geschiedenen Frau im November 2021 wurden Ulrich Gemmers gesetzliche Rente sowie seine Betriebsrente um rund 1.500 Euro pro Monat gekürzt. Seine geschiedene Frau ist tot – müsste die Kürzung dann nicht zurückgenommen werden? Diese Kürzung rückgängig zu machen, scheitert an starren Paragrafen, die viele – und nicht nur Ulrich Gemmer – als ungerecht empfinden.

Die zwei großen Hürden im VersAusglG


-  Die 36-Monats-Grenze (§ 37 Abs. 2 VersAusglG): Stirbt die geschiedene Person, ist prinzipiell eine Anpassung wegen Todes vorgesehen. Hat der Verstorbene oder die Verstorbene die Rente jedoch länger als 36 Monate bezogen, bleibt die Kürzung für den Beitragszahler für den Rest seines Lebens bestehen. Die zentrale Frage von Betroffenen lautet: Was ändert sich im 37. Monat, das eine fortdauernde Bestrafung rechtfertigt?
- Das Problem der Betriebsrente: Während es bei der gesetzlichen Rentenversicherung unter bestimmten Bedingungen Härtefallregelungen gibt, fallen bei der betrieblichen Altersversorgung (bAV) meist komplett durch das Raster. Einmal übertragene Anrechte verbleiben beim Versorgungsträger (Unternehmen) – oder verfallen für den Beitragszahler (und wo bleibt er?).  Da eine Rückübertragung schlicht nicht vorgesehen ist – obwohl die bAV ein hart erarbeiteter Teil des eigenen Lohns war.
Die rechtlichen Folgen
Wird die Frist eingehalten und wird ein entsprechender Antrag gestellt, wird das Anrecht der ausgleichspflichtigen Person für die Zukunft nicht mehr gekürzt. Wichtig: Eine Rückwirkung gibt es nicht. Die Aufhebung der Kürzung gilt erst ab dem Monat der Antragstellung (keine Nachzahlung für die Vergangenheit).

Wo liegt das Problem?


Die Vorschrift ist der Grund für die heftige Kritik von Betroffenen wie Ulrich Gemmer:
- Die starre Grenze: Hat der Ex-Partner die Rente auch nur einen einzigen Monat länger als 36 Monate bezogen (also ab dem 37. Monat), ist die Härtefallregelung komplett ausgeschlossen. Die Kürzung beim Verbliebenen läuft dann lebenslang weiter, obwohl das Geld beim Versorgungsträger verbleibt und niemanden mehr versorgt.
- Keine Anwendung bei Betriebsrente: Die Härtefallregelung des § 37 VersAusglG greift im Regelsicherungssystem (gesetzliche Rentenversicherung). Für eine betriebliche Altersversorgung (bAV) oder private Rentenversicherungen sieht das Gesetz eine solche Anpassung nach dem Tod ohnehin nicht vor – hier verfällt der Betrag im Versorgungssystem endgültig.

Ist das gerecht oder ungerecht?


Ulrich Gemmer stellt den Versorgungsausgleich an sich nicht infrage. Was er nicht versteht: Warum endet die Kürzung nicht mit dem Tod der ausgleichsberechtigten Person? Was genau verändert sich im 37. Monat? Warum greift dieser Paragraph nach 36 Monaten? Er fordert eine nachvollziehbare Antwort des Gesetzgebers und setzt sich vehement für zwei konkrete Änderungen ein:
- Streichung der 36-Monats-Grenze in § 37 Abs. 2 VersAusglG.
- Ermöglichung einer Anpassung nach dem Tod auch für die betriebliche Altersversorgung.
Der Tod der Ex-Partnerin bleibt derselbe. Auch die bereits ausgezahlten Rentenleistungen werden nicht zurückgefordert. Dennoch schließt das Gesetz die Anpassung ab diesem Zeitpunkt kategorisch aus.
Noch problematischer erscheint ihm die Situation bei seiner Betriebsrente. Hier gibt es gar keine vergleichbare Anpassungsmöglichkeit nach dem Tod. Die Kürzung bleibt bestehen, obwohl die Betriebsrente Teil seines erarbeiteten Arbeitsentgelts war und niemand mehr aus dem übertragenen Anteil versorgt wird.
Seine Botschaft bringt Gemmer auf einen einfachen Nenner:
„Ich möchte nichts geschenkt. Ich möchte eine nachvollziehbare Antwort“.
Es ist tatsächlich Zeit für eine politische Debatte über eine Regelung, die viele Betroffene erst dann kennenlernen, wenn sie deren finanzielle Folgen am eigenen Geldbeutel spüren.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
 
Bild: Ulrich Gemmer https://vorunruhestand.de/2026/11/versorgungsausgleich-was-passiert-nach-dem-tod-der-ex/

Sonntag, 8. November 2026

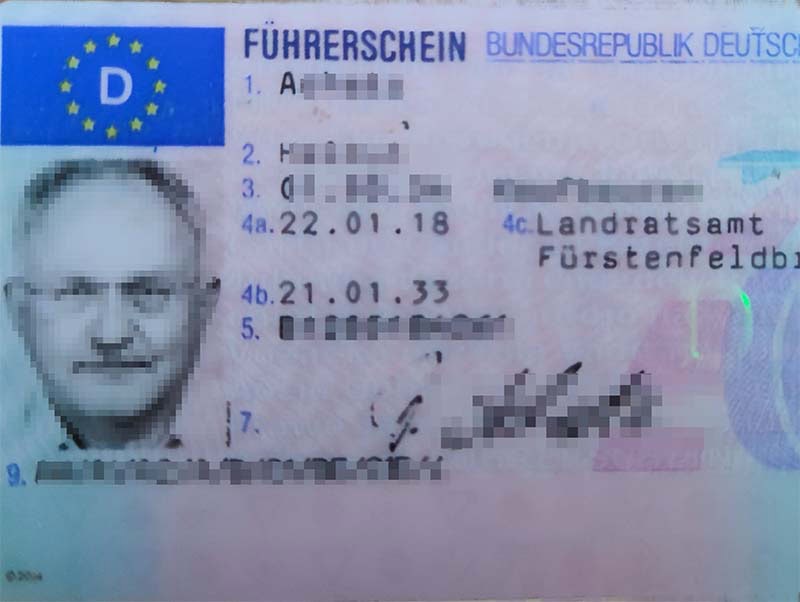
Führerschein-Umtausch: Frist bis 19. Januar 2027 beachten!

Führerschein-Umtausch: Frist bis 19. Januar 2027 beachten!
Wer einen Kartenführerschein der Ausstellungsjahre 2002–2004 besitzt, muss diesen jetzt umtauschen. Ab dem 20. Januar 2027 drohen sonst Bußgelder.
Der gesetzliche Führerschein-Umtausch geht in die nächste Runde: Aktuell sind Führerscheininhaber an der Reihe, deren Scheckkarten-Dokumente zwischen 2002 und 2004 ausgestellt wurden. Die Fahrerlaubnisbehörde erinnert daran, den Umtausch rechtzeitig anzugehen. Die wichtigsten Details im Überblick:

Stichtag und Fristen


- Fristende: Bis spätestens 19. Januar 2027 müssen die alten Scheckkarten gegen ein neues EU-Dokument ausgetauscht sein.
- Rechtsfolge bei Versäumnis: Wer ab dem 20. Januar 2027 ohne das neue Dokument kontrolliert wird, besitzt kein gültiges Führerscheindokument mehr. Bei Polizeikontrollen droht ein Bußgeld, und auch im Ausland (etwa beim Buchen eines Mietwagens) kann es zu erheblichen Problemen kommen.
- Ausnahme: Für Inhaber von Fahrerlaubnissen, die vor 1953 geboren wurden, gilt dieser Stichtag im Januar 2027 nicht; diese Gruppe muss ihre Dokumente erst bis zum 19. Januar 2033 umtauschen.
- Papierführerscheine: Wer noch einen alten rosa oder grauen Papierführerschein besitzt, sollte beachten, dass diese Fristen für alte Papierdokumente bereits abgelaufen sind. Ein Umtausch sollte hier schnellstmöglich nachgeholt werden.
Benötigte Unterlagen & Gebühren
Für die Beantragung bei der zuständigen Fahrerlaubnisbehörde werden folgende Unterlagen benötigt:
- Das alte Führerscheindokument
- Ein aktuelles biometrisches Passbild auf Papier (nicht digital)
- Ein gültiger Personalausweis oder Reisepass
- Bearbeitungsgebühr: ca. 27,00 Euro

Wo kann der Führerschein umgetauscht werden?


Der Antrag auf Führerscheinumtausch muss bei der zuständigen Fahrerlaubnisbehörde (Straßenverkehrsamt) Ihres Hauptwohnsitzes gestellt werden:
- Beispiel Landkreis Fürstenfeldbruck: Die Beantragung erfolgt bei der Fahrerlaubnisbehörde des Landratsamtes Fürstenfeldbruck (bzw. in den Bürgerservicestellen oder dem Bürgerservice-Zentrum des Landratsamtes).
1. Bieten alle Fahrerlaubnisbehörden Online-Services & Terminvereinbarung an?
Nein, nicht flächendeckend.
-
Digitaler Online-Antrag: Obwohl im Rahmen des Onlinezugangsgesetzes (OZG) immer mehr Kommunen einen rein digitalen Antrag anbieten (in Bayern beispielsweise über das BayernPortal bei etlichen Stadt- und Landkreisen), gibt es nach wie vor Behörden, die noch keinen Online-Antrag für den Führerscheinumtausch bereitstellen. Dort muss der Antrag weiterhin schriftlich per Post eingereicht oder persönlich vor Ort gestellt werden.
-
Terminvereinbarung: Die meisten größeren Städte und Landkreise setzen zwar auf Online-Terminvergabe-Systeme, um Wartezeiten zu steuern. In kleineren Behörden oder ländlichen Bürgerservicestellen gibt es jedoch teilweise auch noch feste offene Sprechzeiten ohne vorherige Online-Buchung.
2. Wo kann man zentral abfragen, welche Behörde zuständig ist?
Es gibt in Deutschland kein einziges, exklusives Bundesportal nur für Führerscheine, aber zwei bewährte, zentrale Anlaufstellen:
-
Behördenfinder Deutschland / Behördenrufnummer 115
-
Online: Über das Portal Verwaltungssuchmaschine / Behördenfinder Deutschland oder die jeweiligen Service-Portale der Bundesländer (z. B. BayernPortal, service-bw, Bürger-CERT, service.berlin.de).
-
Funktionsweise: Nach Eingabe des Wohnorts oder der Postleitzahl und des Suchbegriffs „Führerscheinumtausch“ wird direkt die zuständige Fahrerlaubnisbehörde (Straßenverkehrsamt, Landratsamt oder Bürgeramt) inklusive Links zu Online-Diensten und Öffnungszeiten angezeigt.
-
Telefonisch: Über die zentrale Behördennummer 115 (ohne Vorwahl) kann man telefonisch die zuständige Stelle und deren Kontaktdaten für den eigenen Wohnsitz erfragen.
-
Grundsatz der Zuständigkeit
-
Gesetzlich ist immer die Fahrerlaubnisbehörde des aktuellen Hauptwohnsitzes zuständig (in Landkreisen das Landratsamt, in kreisfreien Städten das Stadt- bzw. Bürgeramt / die Führerscheinstelle).
Tipp: Viele Behörden bieten die Terminvergabe mittlerweile online an. Da der Ansturm vor dem Stichtag am 19. Januar 2027 erfahrungsgemäß steigt, sollte der Termin möglichst frühzeitig gebucht werden.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2026/11/fuehrerschein-umtausch-frist-bis-19-januar-2027-beachten/

Freibetrag für Betriebsrente 📈 steigt 2027

Freibetrag für Betriebsrente 📈 steigt 2027
Betriebsrentner zahlen für ihre Betriebsrente die vollen Krankenkassenbeiträge von annähernd 20 Prozent zehn Jahre lang, abgemildert nur durch einen Freibetrag. Wie hoch ist dieser Freibetrag? Um wie viel steigt er 2027?
Wer nach vielen Berufsjahren in 📤 Rente geht und beispielsweise in eine Direktversicherung – die Metallrente ist so eine – eingezahlt hat, wundert sich, wenn er ein Schreiben seiner Krankenkasse bekommt, in dem sie ihm vorrechnet, wie viel er in den kommenden 🗓️ zehn Jahren oder 120 Monaten für seine "fiktive" Betriebsrente zu zahlen hat. Die Sozialabgabenlast wird nur durch einen Freibetrag, den GKV-Betriebsrentenfreibetrag, gemildert.
Damit die Krankenkassen auf die Auszahlung einer Direktversicherung Versicherungsbeiträge erheben dürfen, muss diese als „Versorgungsbezug“ gelten. Da eine Lebensversicherung, die du privat abschließt, beitragsfrei wäre, muss der Gesetzgeber die Direktversicherung rechtlich als Betriebsrente „fiktiv“ definieren, damit sie denselben Regeln unterliegt wie eine Rente, die direkt aus der Firmenkasse kommt. Das Wort „fiktiv“ bedeutet hier nicht „unreal“, sondern „rechtlich so behandelt, als ob“. Es ist ein 😠 juristischer Kniff, um eine private Versicherungslösung in das Korsett des Arbeits- und Sozialversicherungsrechts für Betriebsrenten zu stecken.
Wer muss Krankenkassenbeiträge zahlen?
- Wer eine Direktversicherung hat,
- von seinem Ex-Arbeitgeber eine Betriebsrente (Direktzusage) oder
- Geld von einer Pensionskasse bekommt,
muss dafür die vollen Krankenkassen- und Pflegebeiträge zahlen, sprich den Arbeitgeber- und den Arbeitnehmeranteil, insgesamt mittlerweile annähernd 19 Prozent:

Der höchste kassenindividuelle Zusatzbeitrag in Deutschland liegt 2026 bei 4,39 % (z. B. bei der BKK24).


-

Allgemeiner Beitragssatz: 14,60 %


-

Höchster Zusatzbeitrag: 4,39 %


-

Maximaler GKV-Gesamtbeitragssatz: 18,99 %


Dank einer Gesetzesänderung zum 1. Januar 2020 gibt es einen Freibetrag, den sogenannten GKV-Betriebsrentenfreibetrag (GKV steht für gesetzliche Krankenversicherung).
Wie hoch ist dieser Freibetrag und wie hat er sich entwickelt?
Dieser Freibetrag wurde zum 1. Januar 2020 eingeführt, um Betriebsrentner bei den Krankenversicherungsbeiträgen zu entlasten. Vorher gab es eine Freigrenze, bei deren Überschreitung die gesamte Betriebsrente verbeitragt wurde. Seit der Einführung des Freibetrags müssen Beiträge nur noch für den Teil der Betriebsrente gezahlt werden, der den Freibetrag übersteigt.
Entwicklung des GKV-Betriebsrentenfreibetrags in den letzten Jahren:
- 2020: 159,25 Euro
- 2021: 164,50 Euro
- 2022: 164,50 Euro
- 2023: 169,75 Euro
- 2024: 176,75 Euro
- 2025: 187,25 Euro
- 2026: 197,75 Euro
- 2027: 206,75 Euro
Schätzwerte für 2028 bis 2030
2028*
ca. 215,75 €
+9,00 €
2029*
ca. 225,25 €
+9,50 €
2030*
ca. 235,25 €
+10,00 €

Was bedeutet das für 2027?


Zum 1. Januar 2026 ist der Freibetrag um 10,50 Euro auf 197,75 Euro gestiegen. Das bedeutet: Die ersten 197,75 Euro Ihrer monatlichen Betriebsrente bleiben in der Krankenversicherung beitragsfrei.
Zum 1. Januar 2027 dürfte der Freibetrag um weitere 9 Euro auf 206,75 Euro steigen.

Der 😢 Wermutstropfen: Der Freibetrag gilt weiterhin nur für die Krankenversicherung, 🚫 nicht für die Pflegeversicherung. In der Pflegeversicherung wird weiterhin der volle Beitragssatz auf die gesamte Betriebsrente fällig (sofern die Freigrenze von 206,75 Euro überschritten wird). Da der durchschnittliche Zusatzbeitrag der Krankenkassen 2026 auf 3,25 bis 3,36 Prozent gestiegen ist und viele Kassen sogar darüber liegen, bleibt die Gesamtbelastung für viele Rentner trotz des höheren Freibetrags hoch. Das heißt, diese 206,75 Euro bleiben 2027 versicherungsfrei – für alles darüber hinaus zahlen Betriebsrentner den vollen Beitrag. Der Freibetrag gilt


nur für den Krankenkassenbeitrag,
nicht für den Pflegebeitrag – und der stieg zum 1. Januar 2025 von 3,4 Prozent für Rentner mit Kindern auf 3,6 Prozent und von 4,0 Prozent auf 4,2 Prozent für Kinderlose. Damit erhöhen sich natürlich die Gesamtbeiträge, die Betriebsrentnerinnen und -rentner an die Krankenkasse zahlen müssen.

206,75 Euro Freibetrag ab 2027


- 2022 war der Freibetrag bei 164,50 Euro eingefroren, aber
- 2023 stieg er wieder – und zwar auf 169,75 Euro. Die entsprechende  „Verordnung über maßgebende Rechengrößen der Sozialversicherung für 2023“ wurde im November 2022 vom Bundesrat abgenickt. Übrigens, der Freibetrag gilt ausschließlich für die Krankenversicherung, nicht aber für die Pflegeversicherung. Für die Pflegeversicherung zahlen Betriebsrentnerinnen und -rentner den vollen Beitrag ohne Freibetrag.
- Der Freibetrag ist für Ost und West einheitlich bei 187,25 Euro – und erhöht sich
- 2026 auf 197,75 Euro.
- Aufgrund der guten Lohnentwicklung im Jahr 2024 stiegen alle Rechengrößen laut "Steuertipps.de" vergleichsweise stark: Die den Sozialversicherungsrechengrößen 2026 zugrunde liegende Lohnentwicklung 2024 betrug bundesweit 5,16 Prozent.
- Übrigens, eingeführt wurde der Freibetrag zum 1. Januar 2020 in der Höhe von 159,25 Euro.
Hinweis: Die Krankenkassen passen die Berechnungen in der Regel automatisch an. Trotzdem: Abrechnung für Januar 2027 prüfen.
Bezugsgrößen in der Sozialversicherung
Was heißt das konkret? Die Sozialmathematiker nehmen eine sogenannte „Bezugsgröße“ als Maßstab, die sich vom „Durchschnittsentgelt der gesetzlichen Rentenversicherung“ ableitet (definiert im § 18 des Vierten Sozialgesetzbuches (SGB)). Sie beziehen sich dabei auf das Durchschnittsentgelt der gesetzlichen Rentenversicherung im vorvergangenen Kalenderjahr, sprich für 2023 dann auf 2021. Der GKV-Betriebsrentenfreibetrag entspricht einem Zwanzigstel (1/20) der bundeseinheitlichen Bezugsgröße in der Sozialversicherung. Somit ergibt sich folgende Rechnung: 3.955 ÷ 20 = 197,75 Euro. Wie hoch die Beitragsbemessungsgrenzen und Bezugsgrößen in der Sozialversicherung sind, schaut am besten bei der Seite Lohn-Info vorbei.
Das gesetzliche Prozedere

Die Festlegung der bundeseinheitlichen Bezugsgröße für das Jahr 2026 erfolgte in einem mehrstufigen Verfahren im Herbst 2025.


Hier sind die entscheidenden Termine:


-

9. September 2025: Das Bundesministerium für Arbeit und Soziales (BMAS) veröffentlichte den Referentenentwurf der „Sozialversicherungsrechengrößen-Verordnung 2026“. Damit wurden die Werte (basierend auf der Lohnentwicklung von 2024) erstmals offiziell bekannt.


-

8. Oktober 2025: Das Bundeskabinett beschloss die Verordnung offiziell.


-

21. November 2025: Der Bundesrat stimmte der Verordnung zu.


-

26. November 2025: Die Verordnung wurde im Bundesgesetzblatt verkündet, womit die Werte (einschließlich der monatlichen Bezugsgröße von 3.955 Euro) final festgeschrieben wurden.


Status: Der Wert von 206,75 Euro für 2027 stammt aus dem offiziellen Verordnungsentwurf des BMAS. Die finale Verordnung muss noch vom Bundeskabinett beschlossen werden und benötigt im späten Herbst 2026 die Zustimmung des Bundesrates.
Hintergrund der Erhöhung

Die Bezugsgröße folgt mit einer gewissen Verzögerung der allgemeinen Lohnentwicklung. Da die Löhne im Jahr 2024 um etwa 5,16 % gestiegen sind, wurde die Bezugsgröße für 2026 entsprechend deutlich angehoben. Da der Freibetrag für Betriebsrentner gesetzlich an diese Größe gekoppelt ist (1/20 der Bezugsgröße), steigt er zum 1. Januar 2026 automatisch mit an.


Haben Sie noch Fragen dazu, wie genau diese Lohnentwicklung ermittelt wird oder welche anderen Werte (wie die Beitragsbemessungsgrenze) sich dadurch noch verändert haben?


Klingt kompliziert, ist kompliziert – wer sich bei der Berechnung helfen lassen will, greift am besten auf den Rechner von „Stiftung Warentest“.
Achtung! Wer freiwillig Versicherter in der gesetzlichen Kranken- und Pflegeversicherung ist, für den gilt dieser Freibetrag nicht.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren

Was von der Rente übrig bleibt


Gesetzlich krankenversicherte Rentner müssen von ihrer gesetzlichen Rente Beiträge zur Kranken- und Pflegeversicherung entrichten, insgesamt mehr als elf Prozent der Bruttorente. Sie werden direkt von der Rente abgezogen. Das macht bei 1000 Euro Rente ein Minus von 113 Euro oder sogar mehr, je nach Krankenkasse. Das heißt, unterm Strich bleiben einem Rentner von 1000 Euro weniger als 900 Euro Netto-Rente übrig. Seit 2025 ist es noch mal mehr, denn der Zusatzbeitrag und der Pflegebeitrag haben sich erhöht.

Versicherung plus Steuer


Bruttorente ist nicht gleich Nettorente – das gilt auch für die Steuer. Denn zur Kranken- und Pflegeversicherung kommt noch die Steuer. Die Steuern sind nicht das Problem, aber die Kranken- und Pflegeversicherungsbeiträge. Die Kranken- und Pflegeversicherung wird gleich bei der Auszahlung abgezogen und von der Rentenversicherung an die Krankenkasse weitergeleitet. Das ist die Hälfte des Krankenkassenbeitrags von 14,6 Prozent, somit 7,3 Prozent. Die andere Hälfte übernimmt die Rentenversicherung. Die Pflegeversicherung trägt der Rentner allein – für kinderlose Rentner sind das 4,2 Prozent, für Rentner mit Kindern 3,6 Prozent.
Wer eine gesetzliche Rente bezieht, ist als Pflichtversicherter automatisch in der Krankenversicherung der Rentner (KVdR) versichert. Die KVdR ist aber nur ein Mantel, denn in der Praxis hat der Rentner mit „seiner“ Krankenkasse zu tun. Das kann die TK, die BKK, die AOK oder die Barmer sein.
Freiwillig gesetzlich Versicherte
Bruttorente ist nicht gleich Nettorente – das wird vor allem freiwillig gesetzlich Krankenversicherten schmerzlich bewusst. Was hat es mit "pflichtversichert" und "freiwillig" krankenversichert auf sich? Wer in der zweiten Hälfte seines Berufslebens nicht mindestens 90 Prozent in einer gesetzlichen Krankenkasse versichert war (9/10-Regelung), hat in puncto gesetzlicher Krankenversicherung mit Zitronen gehandelt, denn er ist nicht pflichtversichert, sondern freiwillig versichert – mit gravierenden Folgen. Übrigens, die Krankenkassen nehmen es da sehr genau und zählen selbst die Tage. Es zählt dabei auch, wenn der Gatte oder die Gattin über den Partner familienversichert war. Dumm nur, wer in der zweiten Berufshälfte zu lang privatversichert war und zu spät oder zu kurz gesetzlich versichert war. Seit August 2017 entschärft eine Gesetzesänderung die 9/10-Regelung, allerdings nur für Eltern mit Kindern.
Ach ja, und dann muss er natürlich einen Rentenanspruch in der gesetzlichen Rente haben, sonst wird es ebenfalls nichts. Die Versicherungspflicht beginnt dann an dem Tag, an dem die Rente beantragt wird.
Die Folgen für freiwillig Versicherte in der gesetzlichen Krankenkasse: Sie zahlen nämlich den Arbeitgeber- und Arbeitnehmeranteil in die gesetzliche Krankenkasse, ferner zahlen sie für alle anderen Einnahmen wie Miet- und Kapitaleinkünfte sowie die Riester-Rente. Der Spitzenverband der gesetzlichen Krankenversicherungen GKV hat eine viele Seiten lange Liste über alle Einkünfte, für die ein freiwillig gesetzlich Krankenversicherter zahlen muss – und diese Liste ist beängstigend lang. Sie bekommen natürlich die ihnen zustehende Hälfte von der Rentenversicherung. Um den Zuschuss zur gesetzlichen Krankenversicherung müssen sie sich schon selbst kümmern und bei der Rentenversicherung nachhaken.
Betriebsrentenstärkungsgesetz

Flankierend zum Freibetrag gibt es seit 2026 weitere Neuerungen durch das Zweite Betriebsrentenstärkungsgesetz:


-

Abfindung von Kleinstanwartschaften: Die Grenzen für die Abfindung kleiner Betriebsrentenansprüche wurden erhöht. Seit 2026 können laufende Leistungen bis 59,33 € (monatlich) oder Kapitalleistungen bis 7.119 € ohne Zustimmung des Arbeitnehmers abgefunden oder nun auch in die gesetzliche Rentenversicherung übertragen werden.


-

Förderung für Geringverdiener: Die Einkommensgrenzen und Förderbeträge für Arbeitgeberzuschüsse wurden angepasst, um die betriebliche Altersvorsorge attraktiver zu machen.

https://vorunruhestand.de/2026/11/freibetrag-fuer-betriebsrente-steigt-2027/

Sonntag, 25. Oktober 2026

Uhren zurückstellen – die Winterzeit hat begonnen

Uhren zurückstellen – die Winterzeit hat begonnen
Immer am letzten Sonntag im Oktober werden die Uhren von Sommerzeit auf Normalzeit umgestellt – seit der Nacht vom 24. auf den 25. Oktober gilt wieder Winterzeit – bis Ende März 2027. 

Muss ich eine Stunde vor- oder zurückstellen?


Um 3:00 Uhr in der Nacht wurden die ⏰ Uhren auf 2:00 Uhr gestellt, also um eine Stunde ◀️ zurückgestellt. Das heißt, jeder kann eine Stunde länger schlafen. Der 25. Oktober 2026 hat somit 25 statt 24 Stunden. Eigentlich sollte 2021 die Zeitumstellung abgeschafft werden. Daraus ist aber nichts geworden – und wird auch so schnell nichts werden, weil sich die Europäische Union (EU) uneins ist über die Zeitumstellung.
In der 🌌 Nacht vom Samstag auf den Sonntag, sprich vom 24. auf den 25. Oktober 2026, gewinnen wir eine Stunde. Es wird dann nachts allerdings noch früher 🌅 dunkel. Ob das dann die letzte Umstellung ist, wird sich zeigen. Die Umstellung auf Sommerzeit findet immer am letzten Sonntag im März statt und auf Winterzeit oder Normalzeit am letzten Sonntag im Oktober.
Wichtige Termine zur Zeitumstellung:
-

Sonntag, 28. März 2027: Wieder Wechsel auf Sommerzeit


-

Sonntag, 25. Oktober 2027: Nächster Wechsel auf Winterzeit


Wer ein Smartphone hat oder eine Funkuhr, muss nichts unternehmen, denn sie stellen sich automatisch auf die Normalzeit um. Funkuhren richten sich nach den Atomuhren der Physikalisch-Technischen Bundesanstalt in Braunschweig. Sie senden das Zeitsignal an Empfänger in privaten Haushalten und an die Uhren der Deutschen Bahn sowie an die von Kraftwerken und Verkehrsampeln.
Normalzeit – oder doch Sommerzeit?
 
Aber ganz so einfach wird’s wohl nicht werden, denn die Präferenzen in Europa gehen auseinander. Länder im Norden Europas wie Dänemark und die Niederlande wollen die Winterzeit, die eigentliche Normalzeit, die Deutschen wollen laut Statista überwiegend die Sommerzeit. Damit wird es schwierig, denn einen Flickenteppich von Sommer- und Normalzeit will niemand.
Zurzeit wird die Zeitumstellung in der Europäischen Union vereinheitlicht geregelt, von Großbritannien einmal abgesehen, aber das Land gehört eh nicht mehr zur EU. Eingeführt wurde die Regelung übrigens bereits 1996, das heißt, wir leben schon seit 30 Jahren mit der Zeitumstellung.
Flickenteppich in der EU?
Wie geht’s jetzt weiter? Die einzelnen Staaten in der EU müssen sich festlegen, ob sie die halbjährliche Zeitumstellung abschaffen wollen und welche Zeit sie haben wollen.
Mediziner warnen laut „Welt“ davor, die immerwährende Sommerzeit einzuführen. „Menschen brauchen das blaue Licht der Sonnenstrahlung, um wach zu werden“, so die Begründung. Denn die Serotoninausschüttung wird durch Licht stimuliert – und Serotonin ist ein Wachmacher.
Übrigens, eingeführt wurde die Sommerzeit in Deutschland Ost und West im Jahr 1980. Damit sollte Energie eingespart werden. Was sich mittlerweile allerdings als Trugschluss herausgestellt hat. Wegen der Zeitumstellung wird nicht weniger Strom verbraucht.
Das Redaktionswerk Deutschland hat noch mehr interessante Fakten über die Uhrumstellung zusammengestellt:
- Erfinder ist ein Brite: Als Erfinder der Sommerzeit gilt der Brite William Willet – der Ururgroßvater von Coldplay-Sänger Chris Martin. Er prägte den Begriff der „Daylight Saving Time“, als er 1907 vorschlug, die Uhren im Frühjahr um eine Stunde vorzustellen.
- Es gab sogar eine Hochsommerzeit: Zwischen 1947 und 1949 – vor der Gründung der beiden deutschen Staaten – gab es eine Hochsommerzeit: Jeweils vom 11. Mai bis zum 29. Juni wurden die Uhren um eine weitere Stunde vorgestellt. Abends war es also noch länger hell. 1950 wurde die Zeitumstellung in Deutschland wieder abgeschafft. Erst seit dem Jahr 1980 werden wieder alle sechs Monate die Uhren umgestellt.
- Etwa 25 Prozent der Deutschen leiden: Jeder vierte Mensch in Deutschland über 14 Jahre hat gesundheitliche Probleme durch die Zeitumstellung. Dies ergab eine repräsentative Umfrage der Krankenkasse DAK. Die meisten davon klagten allgemein über Müdigkeit. Mehr als die Hälfte der Betroffenen erklärte, sie leide unter Schlafproblemen.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2026/10/uhren-zurueckstellen-die-winterzeit-hat-begonnen/

Freitag, 16. Oktober 2026

Die Frühstartrente geht 2027 an den Start

Die  Frühstartrente geht 2027 an den Start
10 Euro monatlich vom Staat fürs Kinderdepot: Die Frühstartrente soll Vorsorge und Finanzbildung fördern. 2027 geht es los. Wie funktioniert sie?

🧒💰 Ein guter Plan?


Der Bundestag hat die Einführung der Frühstartrente beschlossen. Ab 2027 erhalten Kinder der Geburtsjahrgänge ab 2020 zwischen dem sechsten und 18. Lebensjahr monatlich zehn Euro vom Staat für die Altersvorsorge. Das Geld wird am Kapitalmarkt angelegt und soll dank des Zinseszinseffekts bis zum Rentenalter auf stattliche Summen anwachsen.
Die Idee dahinter ist überzeugend: Kinder kommen früh mit dem Thema Vermögensaufbau in Berührung, und private Altersvorsorge beginnt nicht erst mit dem ersten Job. Angesichts der demografischen Probleme der gesetzlichen Rentenversicherung ist jeder zusätzliche Baustein grundsätzlich willkommen.
🪝 Der Haken
Die Frühstart-Rente soll vorerst nur an Sechsjährige ausgezahlt werden, das heißt, nur an Kinder des Geburtsjahrgangs 2020. Ältere Kinder blieben damit außen vor. Grund sind die knappen Kassen. Jahr für Jahr sollen dann Alterskohorten hinzukommen, bis langfristig alle 6- bis 18-Jährigen die Förderung erhalten, wie im Koalitionsvertrag versprochen.
Eltern und Großeltern können das Depot mit bis zu 6.840 Euro jährlich aufstocken. Das erhöht zwar die Chancen auf einen erheblichen Vermögensaufbau, verstärkt aber zugleich bestehende Vermögensunterschiede. Wer wohlhabende Angehörige hat, startet mit deutlich besseren Voraussetzungen ins Leben als Kinder aus Familien mit geringerem Einkommen.

📌 Was ist die Frühstart-Rente?


Ein kurzer Überblick:
Merkmal
Beschreibung
🏦 Staatliche Förderung
10 € monatlich vom Staat für jedes Kind (6–18 Jahre), das eine Schule besucht
📈 Kapitalanlage
Investition in ETFs oder andere Wertpapiere
🔐 Depot-Schutz
Eigentum des Kindes, geschützt vor staatlichem Zugriff
🧾 Steuerfreiheit
Erträge bis zur Rente steuerfrei
👨‍👩‍👧‍👦 Private Einzahlungen
Ab 18 können Eltern oder Kinder selbst einzahlen
⏳ Auszahlung
Erst ab Renteneintritt (derzeit 67 Jahre) möglich
⚠️ Kritik & Risiken
- Steuerlast bei Auszahlung: Rentenzahlungen werden als Einkommen versteuert.
- Inflationsrisiko: Die reale Kaufkraft der Rente könnte sinken.
- Verwaltungskosten: Noch unklar, aber potenziell renditemindernd.
- Unklare Umsetzung: Wer verwaltet die Depots? Wie wird der Schulbesuch nachgewiesen?

Von den Riester-Rente-Fehlern lernen


Für die Gestaltung einer Frühstartrente lassen sich aus den Erfahrungen mit der Riester-Rente mehrere zentrale Lehren ziehen, die helfen können, bekannte Fehler zu vermeiden und die Altersvorsorge gerechter und effektiver zu gestalten:
🧠 1. Kostenstruktur vereinfachen und senken
Die Riester-Rente ist für ihre hohen Verwaltungskosten kritisiert worden. Diese mindern die Rendite und schrecken insbesondere einkommensschwache Gruppen ab.
Lehre für die Frühstartrente:
- Die Produkte müssen kosteneffizient und transparent sein.
- Staatliche Förderung sollte nicht durch Gebühren aufgezehrt werden.
📜 2. Steuerliche Regeln vereinfachen
Die komplexen steuerlichen Rahmenbedingungen der Riester-Rente haben viele Menschen überfordert und zu Fehlentscheidungen geführt.
Lehre für die Frühstartrente:
- Eine einfache, verständliche steuerliche Behandlung ist essenziell.
- Klare Regeln fördern Vertrauen und Teilnahme.
🔒 3. Flexibilität bei der Auszahlung erhöhen
Die Riester-Rente ist in ihrer Auszahlungsphase stark reglementiert, was die individuelle Lebensplanung einschränkt.
Lehre für die Frühstartrente:
- Frühstartrente muss flexibel gestaltbar sein – etwa durch Wahlmöglichkeiten beim Renteneintritt oder bei der Kombination mit Teilzeit.
- Lebensrealitäten wie Pflege von Angehörigen oder gesundheitliche Einschränkungen sollten berücksichtigt werden.
🧑‍🧑‍🧒‍🧒 4. Eltern müssen aktiv werden
Hinzu kommt ein weiterer kritischer Punkt: Die Förderung fließt nicht automatisch in ein persönliches Kinderdepot. Eltern müssen selbst aktiv werden und einen zertifizierten Vorsorgevertrag abschließen. Tun sie das nicht, landet das Geld in einem staatlich verwalteten Sondervermögen bei der Bundesbank.
Das klingt zunächst unproblematisch. Allerdings entsteht dadurch eine neue Hürde. Wer als junger Erwachsener später nichts von seinem Guthaben weiß oder sich nicht rechtzeitig darum kümmert, muss den Anspruch bis spätestens zum 35. Lebensjahr geltend machen. Wird das Kapital bis dahin nicht in einen individuellen Altersvorsorgevertrag übertragen, fällt es an den Bundeshaushalt zurück.
Die Gefahr ist offensichtlich: Gerade Kinder aus Familien, die sich wenig mit Finanzthemen beschäftigen, könnten am Ende schlechter gestellt sein als Kinder, deren Eltern früh ein Depot eröffnen und sich regelmäßig darum kümmern. Ausgerechnet jene, die von staatlicher Unterstützung besonders profitieren könnten, laufen damit Gefahr, einen Teil der Förderung nie wirklich zu nutzen.
🛠️ 5. Rechenbeispiel
Das Finanzministerium rechnet mit erheblichen Ertragschancen durch Zinseszinseffekte:
- Keine elterliche Zuzahlung: Depotwert mit 18 Jahren 2.200 €, mit 65 rund 53.000 €
- 10 € monatliche Elternzuzahlung: Depotwert mit 18 Jahren rund 4.400 €, mit
65 Jahren rund 107.000 €.
- 50 € monatliche Elternzuzahlung: Ein Endwert von rund 320.000 € mit 65 Jahren
Die Quintessenz: Eine Frühstartrente, die aus den Schwächen der Riester-Rente lernt, muss einfach, kostengünstig, flexibel und inklusiv sein. Sie sollte nicht nur ein Produkt für die Mittelschicht sein, sondern ein Instrument zur Bekämpfung von Altersarmut und zur Förderung sozialer Teilhabe.
🧐 6. Finanzkompetenz
Neben dem reinen Vermögensaufbau fungiert die Frühstartrente auch als "Weiterbildung in Sachen Finanzen". Die Wertentwicklung soll für die jungen Menschen in ihren persönlichen Depots unmittelbar erlebbar sein. Zudem ist nach Erreichen der Volljährigkeit ein nahtloser Übergang in das neue, ebenfalls reformierte staatlich geförderte private Altersvorsorgedepot vorgesehen.
 🕵️‍♀️ 7. Kritik, Risiken & Lehren aus der Riester-Rente
Trotz der positiven Grundidee mahnen Experten aus den Fehlern der alten Riester-Rente Lehren zu ziehen:
- Kostenstruktur: Verwaltungskosten müssen transparent und gering gehalten werden, damit staatliche Förderung nicht aufgezehrt wird.
- Steuerliche Regeln & Auszahlung: Unkomplizierte Handhabung bei der Auszahlung sowie Flexibilität im Alter sind essenziell.
- Umsetzungsfragen: Noch sind Details zur genauen Depotverwaltung und zum Nachweis des Schulbesuchs zu klären.
🌉 8. Übergang zum Altersvorsorgedepot
Von der Frühstartrente soll es nun einen nahtlosen Übergang in die steuerlich geförderte private Altersvorsorge ab Volljährigkeit geben.

Noch gibt es keine echte „Frühstart-Depots“


Das liegt am Zeitplan des Gesetzgebers: Das Gesetz für die Frühstartrente soll nach der Verabschiedung im Bundestag erst zum 1. Januar 2027 offiziell in Kraft treten.


Dennoch positionieren sich die ersten Banken und Broker bereits intensiv am Markt:


Wer bereitet sich bereits vor?
-

comdirect: Gehört zu den Vorreitern und bietet auf ihrer Website bereits Informationsseiten zur Frühstart-Rente und zum Altersvorsorgedepot an. Kunden können sich über eine Early-Bird-Aktion bereits für den Produktstart 2027 vormerken lassen.


-

ING: Bietet ebenfalls Wartelisten / Registrierungen für das kommende geförderte Altersvorsorge-Depot.


-

Große Direktbanken & Online-Broker (z. B. Trade Republic, Scalable Capital, DKB, Consorsbank): Diese Anbieter prüfen derzeit die gesetzlichen Vorgaben. Da der Gesetzgeber für den geförderten Teil des Frühstart-Depots Abschluss- und Vertriebskosten bis zur Volljährigkeit strikt verbietet und eine Kostendeckelung verlangt, schaffen Neobroker und Direktbanken aktuell die technischen Voraussetzungen für zertifizierte Standarddepots.


-

Fondsgesellschaften & Versicherer (z. B. DWS, R+V): Bereiten kombinierte oder zertifizierte Fondslösungen vor, die ab 2027 die staatlichen Förderkriterien erfüllen.

https://vorunruhestand.de/2026/10/die-fruehstartrente-geht-2027-an-den-start/

Samstag, 10. Oktober 2026

Rentenreform auf Frühjahr 2027 verschoben

Rentenreform auf Frühjahr 2027 verschoben
Aus dem „Herbst der Reformen“ wird ein „Frühjahr der Reformen“ – wieder einmal verschiebt Kanzler Merz die Rentenreform.

Schon wieder ein Versprechen gebrochen


Wer glaubt diesem Mann noch irgendetwas? Noch im August 2026 hieß es in Münster vollmundig: Das komplette Reformpaket kommt bis Weihnachten durch den Bundestag. Jetzt rudert Kanzler Merz zurück. Auf einer „Handelsblatt“-Veranstaltung räumte er ein: Weihnachten wird nichts. Jetzt soll es "im Frühjahr nächsten Jahres in trockenen Tüchern" sein. Grund für die Verzögerung ist die Rente.
Das Ende der Rente mit 63 – Klappe, die x-te
Für Merz ist es "vielleicht sogar die wichtigste innenpolitische Reform der Wahlperiode". Die schwarz-rote Koalition wollte mal die sogenannte Rente mit 63, sprich die vorzeitige Rente für besonders langjährig Versicherte mit 45 Beitragsjahren, abschaffen, wie es die Rentenkommission empfiehlt. Aber die SPD will sie nur ein bisschen abschaffen, nach dem Motto „Wasch mir den Pelz, aber mach mich nicht nass“. Jetzt wird hinter den Kulissen ein Bürokratie-Monster geboren, um den Schein zu wahren, dass die „Rente mit 63“ doch nicht abgeschafft werde, aber eigentlich schon.
Die SPD bremst. Arbeitsministerin Bärbel Bas feilt laut Koalitionskreisen an einem Entwurf, der "auf der Zielgeraden" sei – mit Ausnahmeregelungen für besonders harte körperliche Arbeit. Wer genau darunter fällt, ist völlig offen. Einfach war gestern.
Klar ist der neue Fahrplan: Bis Weihnachten durchs Kabinett, Anfang 2027 durch Bundestag und Bundesrat.

Was das für Vorruheständler bedeutet


- Das Fenster schließt sich. Wer seine 45 Jahre voll hat und gesund ist, soll künftig nicht mehr ohne Abschläge vorzeitig in Rente gehen können. Wer Abschläge in Kauf nimmt, zahlt dauerhaft.
- Die Ausnahme wird die Regel nicht retten. Die angekündigten Härtefallregeln werden erfahrungsgemäß eng ausgelegt. Büro, Handel, Pflege mit Wechselschicht – ob das als "besonders hart" zählt, ist fraglich.
- Es wird teurer. Merz koppelt die Reform explizit an die "individuelle Kapitalbildung" – also mehr private Vorsorge als Ersatz für die gekürzte gesetzliche Rente.
Tipp: Warten Sie nicht auf das Frühjahr. Wenn Sie Jahrgang 1963/1964 sind und Ihre 45 Jahre in 2026 oder 2027 erreichen, lassen Sie JETZT prüfen, ob Sie noch nach altem Recht abschlagsfrei gehen können. Jeder Monat zählt. Wer seinen Antrag taktisch schieben wollte, spielt jetzt mit dem Feuer.
 
Bild: dpa picture alliance https://vorunruhestand.de/2026/10/rentenreform-auf-fruehjahr-2027-verschoben/