Dienstag, 8. Juli 2025

Die Aktivrente ist Murks

Die Aktivrente ist Murks
Die Aktivrente von Schwarzrot soll zwar steuerfrei sein, allerdings fallen weiterhin Sozialversicherungsbeiträge an – eine Dreifachverbeitragung.
Die CDU hat vorgeschlagen, dass ein Hinzuverdienst von bis zu 💶 2.000 Euro monatlich für Rentner steuerfrei sein soll, wenn diese freiwillig weiterarbeiten möchten. Das soll ein 🤗 Anreiz sein, dem Fachkräftemangel entgegenzuwirken und 👵 👴 älteren Menschen zu ermöglichen, länger im Arbeitsleben aktiv zu bleiben. Echt jetzt! Das ist eine Uralt-Idee der CDU. Die "Aktivrente" soll nach aktuellen Plänen der Union und SPD im Laufe des Jahres 2025 oder spätestens zum 1. Januar 2026 eingeführt werden. Denn Carsten Linnemann findet, dass Rentner "zu wenig arbeiten", wie er in der ARD-Sendung von Caren Miosga betonte. „Wir wollen sie nicht zwingen, zu arbeiten“, ergänzt er. Stattdessen soll es aber einen Anreiz zu längerem Arbeiten, auch über die Regelaltersgrenze hinaus, geben, schreibt der "Münchner Merkur". Linnemann glaubt, dass zehntausende Menschen dieses Angebot annehmen würden. Fast die Hälfte der Deutschen würde einer Umfrage zufolge auch im Rentenalter für einen steuerfreien Zuverdienst weiter arbeiten gehen. In einer Insa-Befragung für "Bild" geben 45 Prozent an, dass sie weiter arbeiten würden, wenn die Bundesregierung ihre sogenannte Aktivrente einführen sollte. Ob sie wirklich alles wissen, was dann auf sie zukommt?
Steuerfrei ist nicht abgabenfrei
Hinsichtlich der Sozialversicherungsbeiträge ist die Situation etwas differenzierter:
- Rentenversicherung: Rentner, die die Regelaltersgrenze erreicht haben und weiterarbeiten, sind in der Regel von der Rentenversicherungspflicht befreit. Sie können jedoch freiwillig Beiträge zur Rentenversicherung zahlen, um ihre spätere Rente weiter zu erhöhen.
- Arbeitslosenversicherung: Für beschäftigte Altersrentner fallen keine Beiträge zur Arbeitslosenversicherung an.
- Kranken- und Pflegeversicherung: Beiträge zur Kranken- und Pflegeversicherung müssen in der Regel weiterhin gezahlt werden.
Die Beiträge zur Kranken- und Pflegeversicherung bleiben jedoch bestehen.
https://www.youtube.com/watch?v=VUz4xts5YEc

Aktivrente eingeführt


Deswegen wurde im aktuellen Koalitionsvertrag zwischen SPD und CDU/CSU die Einführung einer "Aktivrente" vorgesehen. Demnach soll, wer das Renteneintrittsalter erreicht hat und freiwillig länger arbeitet, sein Gehalt bis zu 2.000 Euro steuerfrei erhalten. Nachzulesen ist das im Koalitionsvertrag auf Seite 20.
Jobben als Rentner – was arbeiten im Ruhestand bringt
https://www.youtube.com/watch?v=cjAHm3OmdT0&t=85s

Dreifachverbeitragung


Auch wenn die Einkünfte bis zu 2.000 Euro monatlich steuerfrei sein sollen, müssen sie in der Steuererklärung angegeben werden. Sie werden jedoch bei der Berechnung der Steuerlast nicht berücksichtigt.
Gutes Geschäft für die Krankenkasse
Wer nach Erreichen der Regelaltersgrenze weiterarbeitet, muss allerdings weiterhin Kranken- und Pflegeversicherungsbeiträge zahlen. Das heißt, Rentnerinnen oder ein Rentner, die gesetzliche Rente erhalten, eine Betriebsrente beziehen und weiter arbeiten, zahlen dreifach Sozialversicherungsbeiträge:
- für die gesetzliche Rente,
- für die Betriebsrente und
- die Aktivrente.
Insgesamt dürfte das dann mehr sein als in ihrer oder seiner aktiven Berufsphase, denn für die Betriebsrente zahlen die vollen Beiträge, sprich, den Arbeitgeber- und Arbeitnehmeranteil, alles in allem mehr als 20 Prozent – für Staat und Sozialkassen ist die Aktivrente ein gutes Geschäft.
Kaum geplant, schon in Zweifel gezogen
Die geplante Aktivrente der Union könnte jedoch verfassungswidrig sein, wie Experten in "Bild" mahnen. Es handele sich beim Lohn-Bonus für Rentner „um eine ganz wesentliche Ungleichbehandlung, so Prof. Hanno Kube (54, Uni Heidelberg) zu "Bild“. Denn: Normale Arbeitnehmer bekämen keinen Lohn-Bonus. Für sie würden ab 12.000 Euro im Jahr Steuern anfallen. Rentner hingegen sollen 24.000 Euro zur Rente hinzuverdienen können, ohne Abzüge und ohne Beiträge zur Renten- und Arbeitslosenversicherung zahlen zu müssen.
Diskussionen und Kritikpunkte:
- Verfassungsmäßigkeit und Gleichheitsgrundsatz: Experten, darunter das Deutsche Institut für Wirtschaftsforschung (DIW), zweifeln an der Verfassungsmäßigkeit der Aktivrente. Sie sehen einen möglichen Verstoß gegen den Gleichheitsgrundsatz, da die steuerliche Besserstellung vor allem Besserverdienende entlasten würde. Geringfügig Beschäftigte profitieren von der Steuervergünstigung nicht.
- "Mitnahmeeffekte": Kritiker befürchten erhebliche Mitnahmeeffekte, bei denen Personen, die ohnehin weiterarbeiten würden, zusätzlich profitieren, ohne dass neue Arbeitskräfte gewonnen werden.
- Effektivität bei Fachkräftemangel: Es wird hinterfragt, ob eine pauschale Maßnahme wie die Aktivrente tatsächlich in Berufen mit akutem Arbeitskräftemangel entlastend wirken kann. Die Grünen haben dazu eine Kleine Anfrage an die Bundesregierung gestellt.
- Zielgruppe und Altersarmut: Die Aktivrente wird als Bonus für diejenigen gesehen, die ohnehin gut zurechtkommen, und nicht als soziales Auffangnetz. Menschen mit niedrigen Renten oder in gesundheitlich belastenden Situationen bleiben tendenziell außen vor. Zudem geht das Modell an der Hälfte der Senioren vorbei, da die meisten Menschen ohnehin vor dem regulären Renteneintrittsalter in Rente gehen.
- Wirtschaftliche Auswirkungen: Das DIW schätzt, dass die Reform bei konstantem Erwerbsverhalten zu Mindereinnahmen von rund 770 Millionen Euro jährlich führen könnte. Ein kleiner Überschuss für den Staat könnte erst bei einem Zuwachs von 75.000 erwerbstätigen Rentnern entstehen.
 
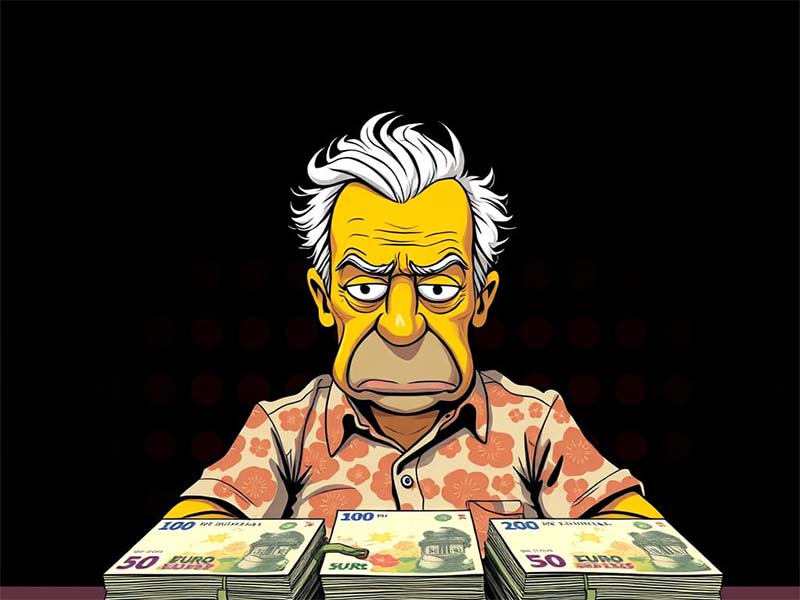
Bild: KI-generiert mit Nightcafé https://vorunruhestand.de/2025/07/die-aktivrente-ist-murks/

Montag, 7. Juli 2025

Krankenkassen – ein Fass ohne Boden?

Krankenkassen – ein Fass ohne Boden?
Die Alarmglocken läuten: Gesundheitsministerin Nina Warken (CDU) warnt vor einem spürbaren Anstieg der Krankenkassenbeiträge im kommenden Jahr. Was bedeutet das für die Krankenversicherten?
Stell dir vor, der durchschnittliche Zusatzbeitrag in der gesetzlichen Krankenversicherung (GKV) klettert von aktuell 2,5 Prozent auf 3,0 bis 3,1 Prozent in 2026. Das heißt, einige notleidende Krankenkassen werden, so wie heute schon, sogar mehr als 3,0 Prozent Zusatzbeitrag verlangen. Ohne ein geplantes Bundesdarlehen – so zumindest ist es angedacht – könnte es sogar noch höher gehen! Für Durchschnittsverdiener und Rentner könnte das eine Mehrbelastung von jeweils (Rentner und Rentenversicherung) rund 150 Euro pro Jahr bedeuten. Auch dem Pflegeversicherungsbeitrag drohe ein Anstieg von 0,1 Prozentpunkten, sagte Warken. Der Gesamtbeitrag für die Kranken- und Pflegeversicherung würden dann 21,4 Prozent (14,6+3,1+3,7) betragen.

Die Gründe


Die Finanzlage der GKV ist laut Warken "dramatischer als ohnehin angenommen". Neun Krankenkassen haben ihre Zusatzbeiträge bereits zum 1. Juli 2025 erhöht – vielleicht ist deine Kasse dabei?

Was tun bei Erhöhungen?


Wusstest du schon? Wenn deine Krankenkasse den Zusatzbeitrag erhöht, hast du ein Sonderkündigungsrecht! Das bedeutet, du kannst zu einer günstigeren Kasse wechseln. Es lohnt sich, das zu prüfen!
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Was steckt hinter den Kulissen?
Krankenkassen-Chefs wie DAK-Chef Andreas Storm kritisieren die von der Bundesregierung angebotenen Darlehen für die Krankenkassen als reine "Kosmetik" und fordern eine dauerhafte Beteiligung des Bundes an den Kosten für Bürgergeldempfänger. Ministerin Warken strebt kurzfristig mehr Unterstützung aus dem Haushalt an und möchte gleichzeitig stärkere Anreize für die private Vorsorge schaffen – sogar eine Verpflichtung ist für sie denkbar, um die Pflege zukunftsfest zu machen.
 Wo bleibt die Reform?
Am 14. Mai 2025 versprach Vizekanzler Lars Klingbeil eine Rentenreform "zügig" anzugehen. Die Zeit läuft.
Zeit seit Abgabe des Versprechens My count-up
Zeit seit Abgabe des Versprechens
My count-up https://vorunruhestand.de/2025/07/krankenkassen-ein-fass-ohne-boden/

Freitag, 4. Juli 2025

Rentner werden doppelt verbeitragt

Rentner werden doppelt verbeitragt
Wer im Juni in Rente geht, zahlt doppelt Pflegebeiträge: von Januar bis Juni als Arbeitnehmer und ab Juli rückwirkend als Rentner für die ersten sechs Monate. Das ist an Irrsinn nicht mehr zu übertreffen.
Wer im Juni 2025 in Rente geht, ist gekniffen, weil Staat und Sozialversicherung ihn doppelt Pflegebeiträge zahlen lässt. Denn, die Deutsche Rentenversicherung hat es nicht geschafft, die Erhöhung des Beitrags zur Pflegeversicherung zum 1. Januar 2025 entsprechend zeitnah umzusetzen. Deswegen greift sie zu einem Trick – und belastet Rentnerinnen und Rentner rückwirkend mit der über sechs Monate aufgelaufenen Erhöhung. Das heißt, sie müssen die Differenz für diesen Zeitraum nachzahlen.
Das bedeutet: Der Pflegebeitrag wurde zum 1. Januar um 0,2 Prozentpunkte pro Monat erhöht. Für sechs Monate ergibt sich so eine einmalige Nachzahlung von 6 × 0,2 % = 1,2 % der monatlichen Bruttorente. Diese einmalige Nachzahlung wird zusätzlich zum regulären, erhöhten Beitragssatz von 3,6 Prozent im Juli von der Rentenzahlung abgezogen. Das heißt, im Juli zahlen einen Gesamt-Pflegebeitrag von 3,6 Prozent plus 1,2 Prozent = 4,8 Prozent ihrer Bruttorente.

Rentner werden doppelt verbeitragt


Trick 1
Der Clou: Die Nachzahlung von 1,2 Prozent wird auf die bereits um 3,74 Prozent erhöhte Juli-Rente berechnet. Das bedeutet, dass Rentner, obwohl sie für die Monate Januar bis Juni noch die niedrigere Rente erhalten haben, die Nachzahlung auf Basis der höheren Rente leisten müssen, die sie erst ab Juli erhalten. Dies führt zu einer geringfügig höheren Belastung, als wenn die Nachzahlung auf Basis der niedrigeren Renten der ersten Jahreshälfte berechnet worden wäre.
Trick 2
Damit nicht genug: Rentnerinnen und Rentner, die beispielsweise im Juni in Rente sind, sind von dieser Regelung besonders betroffen, denn sie müssen die volle rückwirkende Nachzahlung für sechs Monate leisten, obwohl sie möglicherweise nur für einen Monat tatsächlich Rente bezogen haben. Vor ihrem Renteneintritt haben sie die Pflegeversicherungsbeiträge bereits über ihr Gehalt entrichtet, wodurch es zu einer „doppelten Verbeitragung“ für die Monate vor Rentenbeginn kommt.
Ab August stimmt die Rechnung
Erst ab August 2025 fällt die einmalige Nachzahlung weg, und Rentner zahlen dann den regulären erhöhten Beitragssatz von 3,6 Prozent (Rentnerinnen und Rentner mit Kindern), Kinderlose zahlen ab dem 1. Juli 2025 4,2 Prozent des beitragspflichtigen Einkommens (3,6 + 0,6).
Wenn der Staat Gesetze erlässt, müsste er eben auch an die Umsetzung in den komplexen Sozialversicherungssystemen denken – was meist nicht der Fall ist.
Zu wenig Zeit für Umstellung eingeplant
Die Deutsche Rentenversicherung verteidigt das Vorgehen mit pragmatischen Argumenten. Laut einem Schreiben, sei die zeitgleiche Umsetzung von Rentenerhöhung und Beitragserhöhung notwendig gewesen, wie „Echo24“ schreibt. Grund sei die kurzfristige Entscheidung zur Beitragserhöhung, die keine Zeit für differenzierte technische Anpassungen ließ. „Eine Regelung für Einzelfälle wäre viel teurer geworden“, heißt seitens der Deutschen Rentenversicherung. Die daraus entstehenden Verwaltungskosten hätten wiederum alle Versicherten mittragen müssen. https://vorunruhestand.de/2025/07/rentner-werden-doppelt-verbeitragt/

Dienstag, 17. Juni 2025

Krieg statt Rente

Krieg statt Rente
Eigentlich wollte Caren Miosga am 15. Juni 2025 über die Rente diskutieren lassen – stattdessen ging es dann um den Krieg im Nahen Osten. Schade! "Rente und Bürgergeld: Haben Sie den Mut zu echten Reformen, Frau Bas?" – dieses Thema war für die Talkshow „Caren Miosga“ am 15. Juni 2025 geplant. Wegen der Ereignisse in Israel und im Iran wurde es kurzfristig geändert. Stattdessen diskutierten ein Islamwissenschaftler, eine Moderatorin, eine Korrespondentin und ein Korrespondent über das Thema „Wohin führt die Eskalation zwischen Israel und dem Iran?“. Unnützer Programmwechsel Die „Frankfurter Allgemeine Zeitung“ brachte es auf den Punkt, was dieser Programmwechsel gebracht hat: „Außer Pleitgen und Steinberg waren noch Isabel Schayani, Moderatorin der ARD-Sendung „Weltspiegel“ mit vielen Kontakten in Iran, und Sophie von der Tann, Korrespondentin der ARD in Israel, zu Gast in der Sendung. Was sie zu berichten hatten, ging nicht über das hinaus, was in den Nachrichtensendungen mit impressionistischer Plausibilität über die Stimmung in beiden Ländern berichtet wird.“ Mut zu echten Reformen? In der geplante Sendung wäre es um die Finanzierung der Renten gegangen, die immer schwieriger wird und über die hohen Sozialabgaben, die Wirtschaft und Arbeitnehmer sowie Rentner belasten. Ferner hätten die Gäste über die Ausgestaltung des Bürgergeldes debattiert. „Immer mehr Rentner, immer weniger Beitragszahler – wie lange hält unser Sozialstaat das noch aus?“ – auch das eine Frage, auf die Miosga nach einer Antwort hätte suchen wollen. Sie wollte darüber hinaus der Frage nachgehen, ob die neue Regierung den Mut zu echten Reformen bei Rente und Bürgergeld hat? Die Gäste der geplanten Talkshow Als Gäste waren eingeplant: Bärbel Bas (Bundesministerin für Arbeit und Soziales, SPD) Katja Kipping (Geschäftsführerin des Paritätischen Gesamtverbandes, ehemalige Vorsitzende Die LINKE) Michael Bröcker (Journalist und Chefredakteur Table.Briefings) Schade Schade, dass Caren Miosga glaubte, mit dem Thema Krieg im Nahen Osten punkten zu können. Herausgekommen ist eine halbgare Talkshow.   Bild: Frank Schwichtenberg, CC BY-SA 3.0 Wikimedia Commons https://vorunruhestand.de/2025/06/krieg-statt-rente/

Sonntag, 15. Juni 2025

Journalisten mit null Ahnung von Rente

Journalisten mit null Ahnung von Rente
Die Rentenkasse subventioniert den Staat – und nicht umgekehrt, wie Journalisten die Öffentlichkeit glauben lassen. Und "Frührente ohne Abschläge ist möglich". Höchste Zeit, mit dem Renten-Irrtum vom Bundeszuschuss aufzuräumen. Journalistinnen und Journalisten plappern nach, was ihnen der Staat vorsagt, nämlich, dass der Staat die Rentenkasse subventioniere. Bereits jetzt zahle der Bund weit mehr als 100 Milliarden Euro als Zuschuss in die gesetzliche Rentenversicherung ein. 2025 werden es voraussichtlich 121 Milliarden Euro sein. Zuschuss? Von wegen! Das ist kein Zuschuss, sondern der Ausgleich für versicherungsfremde Leistungen, die der Staat der Rentenkasse aufbürdet, wobei sich der Staat einen schlanken 🦶Fuß macht und viel zu wenig ausgleicht. Auch Steuerzuweisung oder Entschädigung oder Ausgleich würde es besser treffen. Immer wieder fallen 📰 Journalistinnen und Journalisten auf diese 🦄 Mär herein. Es klingt halt knackiger von Bundeszuschuss zu schreiben, weil sie damit durchblicken lassen, dass die Steuerzahler die Rentenkasse subventionieren, die ansonsten zusammenbrechen würde. Wenn sie das oft genug insinuieren, glaubt es die breite Öffentlichkeit schließlich. Felix Kiefer, Julius Betschka, Felix Hackenbruch und Valerie Höhne vom "Tagesspiegel" glauben gar, dass die Rente "das letzte Tabu der Ampel" sei, an die "sich niemand rantraut". Offensichtlich sind sie schlecht informiert, denn jüngst hat der Bund angekündigt, den zusätzlichen Bundeszuschuss an die Rentenversicherung ab 2024 bis 2027 um 600 Millionen Euro im Jahr zu kürzen". Ein Großteil der Staatsausgaben fließe in die Renten; an diese Töpfe wage die Ampelkoalition aber auch in der Haushaltskrise nicht zu gehen. Von wegen! Vielleicht sollten sie einmal einen Blick in den Rentenversicherungsbericht 2023 werfen, da lässt sich das alles im Detail nachlesen. Frührente ohne Abschläge möglich? Nein! Und dann gibt's noch die Journalisten, die propagieren, dass "Frührente ohne Abschläge möglich ist", wie Leon Berent vom "Stern". Der 30-Jährige schreibt doch tatsächlich: "Die Babyboomer nutzen das umgangssprachlich als 'Rente mit 63' bezeichnete Modell. Hierbei kann man abschlagsfrei nach 45 Versicherungsjahren in Rente gehen – egal, wie alt man ist. Wer also mit 18 Jahren in den Job gegangen ist, hat mit 63 Jahren die 45 Jahre voll." Offensichtlich hat Berent nicht gründlich recherchiert, denn die "Rente mit 63" gibt's schon lang nicht mehr. Wer als besonders langjährig Versicherter mit 45 Beitragsjahren in Rente gehen will, muss, Stand 2025, warten, bis er 64 Jahr alt wird, denn die Altersgrenzen haben sich verschoben: Journalisten mit null Ahnung Christine Holthoff von T-Online meint, dass „das Geld (die Rente) nur deshalb regelmäßig fließt, weil der Bund jedes Jahr mehr als 100 Milliarden 💶 Euro an Steuergeldern zuschießt“.  So könne es nicht weitergehen. Fast wortgleich meint die „Berliner Morgenpost“ der Bund zahle mehr als 100 Milliarden Euro als Zuschuss in die gesetzliche Rentenversicherung. 🙈 Sorry, das ist kein Zuschuss, sondern der ⚖️ Ausgleich für die versicherungsfremden Leistungen der Rentenkasse. Der Staat griff und greift schon seit Jahrzehnten in die Rentenkasse und plündert 🦅 sie aus: Er bürdet ihr mehr auf, als er dafür zahlt. Christine Holthoff und viele ihrer Kolleginnen und Kollegen vergessen, dass die Rentenkasse eine Versicherung ist – und Versicherung bedeutet: „Gleichgewicht von Leistung und Gegenleistung; der Versicherte muss einen Beitrag zahlen, der dem Wert der ihm zu gewährenden Leistungen entspricht“, wie es die Bundeszentrale für politische Bildung (BPB) formuliert. Versicherungsfremd sind, so die BPB, "Zeiten, für die keine Beiträge gezahlt worden sind, ebenso wie die Gewährung höherer Leistungen, als es aufgrund der gezahlten Beiträge gerechtfertigt wäre". Das war und ist aber politisch so gewollt, denn mit Versprechen lassen sich Wähler 🎣 ködern. Erinnert sei nur an die damalige Bundesministerin für Arbeit und Soziales, Andrea Nahles, die 2014 das Gesetz für die "Rente mit 63" einführte. Staat plündert Rentenkasse Davon kann bei der gesetzlichen Rentenversicherung schon lange keine Rede mehr sein. Denn, sie muss auch Leistungen erbringen, „die nicht in direkter Beziehung zur Beitragszahlung stehen“, so die BPB – und zu diesen versicherungsfremden Leistungen der Deutschen Rentenversicherung gehören beispielsweise Kriegsfolgelasten, beitragsfreie Zeiten, arbeitsmarktbedingte Leistungen und Kindererziehungszeiten, Renten für Aussiedler und Ausgleich von NS-Unrechtstaten. Der Staat erstattet der Deutschen Rentenversicherung zwar einen Teil der Ausgaben, aber längst nicht alles – den Rest müssen die Beitragszahler der gesetzlichen Rentenversicherung übernehmen, das heißt, sie subventionieren mit ihren Beiträge den Staat – und nicht umgekehrt, wie viele Journalistinnen und Journalisten suggerieren. „In allen Jahren, in denen eine Hochrechnung/Abschätzung durch die Deutsche Rentenversicherung gemacht wurde, betrug der Anteil der versicherungsfremden Leistungen an den Rentenausgaben insgesamt mindestens 34 Prozent aus; der Anteil der dafür zur Verfügung gestellten Bundesmittel bewegt sich dagegen seit Jahren zwischen 28 und 27 Prozent“, schreibt der ADG. Mär von den Subventionen Christine Holthoff, wie auch Moritz Seyffarth von der „Welt“ und Kristina Antonia Schäfer von der „Wirtschaftswoche“, um nur einige Beispiele zu nennen, sind auf die 🦄 Mär von der subventionierten Rentenversicherung hereingefallen – oder haben sich von Lobbyisten 🧐 unreflektiert beeinflussen lassen. Sie vergessen zu erwähnen, dass sich die Finanzierungslücke nur deswegen auftut, weil der Staat der Rentenkasse immer mehr versicherungsfremde Leistungen aufbürdet, ohne das entsprechend auszugleichen – und die sind seit Jahrzehnten höher als der Bundeszuschuss. So werden die Beitragszahler der Rentenversicherung durch den Staat systematisch enteignet. Zu den ahnungslosen Journalisten gehören auch Claudio Kummerfeld von der "Finanzmarktwelt" und Mirko Wenig vom "Versicherungsbote". Rentenniveau zu niedrig Die Aktion Demokratische Gemeinschaft (ADG) rechnet jedes Jahr aus, wie hoch das Defizit zu Lasten der gesetzlichen Rentenversicherung ist. Im vergangenen Jahr waren es 41 Milliarden Euro. Ohne diese versicherungsfremden Leistungen könnte die Rente laut ADG um 13,6 Prozent höher sein. Weil der Staat die Rentenkasse so viel zahlen lässt, ist die Nettoersatzquote und das Rentenniveau in Deutschland auch so niedrig. Das ist das Ergebnis der systematischen Enteignung durch den Staat. Dieses Defizit habe sich, so die ADG, mittlerweile seit 1957 bis heute auf annähernd 990 Milliarden Euro summiert.  Übrigens, davon sind nur die Rentnerinnen und Rentner betroffen, nicht jedoch die Pensionärinnen und Pensionäre, denn deren Pensionsniveau liegt im besten Fall bei mehr als 70 Prozent, wogegen das Rentenniveau bei 48 Prozent verharrt. Bild: StartupStockPhotos from Pixabay https://vorunruhestand.de/2025/06/journalisten-mit-null-ahnung-von-rente/

Bis 70 arbeiten?!

Bis 70 arbeiten?!
Wer will schon bis 70 arbeiten? „Bild“ hat dennoch durchgerechnet, was das für die Rente bringen würde. Die meisten Arbeitnehmer gehen im Schnitt mit 64 Jahren und ein paar Monaten in Rente – weil sie nicht mehr können und wollen. Viele nehmen dabei Abschläge in Kauf. Jetzt ist die Diskussion über spätere Rente wieder aufgeflammt. Die Deutschen sollen länger arbeiten, fordert die Wirtschaftsministerin Katherina Reiche (CDU) – sie hat damit allerdings nichts Neues erfunden, denn der Ruf nach einer Erhöhung des Renteneintrittsalters kam auch schon von anderen. „Wenn Sie mich fragen, führt kein Weg daran vorbei, länger zu arbeiten.“ Was würde mehr arbeiten bringen? Sie machte zwar keinen konkreten Vorschlag für ein neues Rentenalter, aber ihre Aussage deutet auf eine mögliche Anhebung über das derzeitige reguläre Eintrittsalter von 67 Jahren hinaus hin – also bis 70? „Bild“ hat jetzt einmal durchgerechnet, was das brächte – mit dem Verweis, dass es die Dänen schon machen. Ab 2040 gehe dort niemand vor dem 70. Geburtstag in Rente. Zur Erinnerung, wir schreiben das Jahr 2025 – bis 2040 sind es noch 15 Jahre. Was käme dabei raus? Nun gut, was also bekäme jemand, wenn er noch länger arbeiten geht? „Bild“ ist von einem Rentenanspruch mit 67 Jahren ausgegangen: „Bild“ ging dabei von folgenden Annahmen aus: vorläufiges Durchschnittsgehalt 50.493 Euro; Rentenwert pro Entgeltpunkt ab 1. Juli 2025 40,79 Euro, 45 Beitragsjahre; Bonus für Rentenaufschub pro Monat 0,5 Prozentpunkte; Gehalt bleibt unverändert; alle Werte in brutto. Die Rentenformel Rente = Entgeltpunkte x Zugangsfaktor x aktueller Rentenwert x Rentenartfaktor „Bild“ geht also davon aus, dass es bei der Haltelinie von 48 Prozent Rentenniveau und der Nachhaltigkeitsfaktor weiter außer Kraft bleibt, was durchaus nicht selbstverständlich ist. Aber die Rentenformel kann auch wieder geändert werden. https://vorunruhestand.de/2025/06/bis-70-arbeiten/

Samstag, 14. Juni 2025

Je t’aime im James-Last-Sound

Je t’aime im James-Last-Sound
Die Wahrheit über 60er-, 70er- und 80er-Jahre – früher war nicht alles besser, aber anders. Wie wäre es mit einer nostalgischen Reise in jene Jahre? „Je t’aime, oh oui je t’aime, oh mon amour“, hauchte Jane Birkin und versetzte uns in Ekstase. Obwohl die meisten vermutlich nicht genau wussten, was sie sang, haben es alle verstanden. Ja, so verrucht waren die 70er – oder doch nicht, denn Je t’aime gab’s auch in einer James-Last-Version für biedere Gemüter. Ihr Lover Serge Gainsbourg hatte selbst im Video den Glimmstängel im Mundwinkel, wie damals so üblich. Keiner dachte sich damals etwas und zündete sich ungeniert eine Zigarette an, selbst im Beisein von Kindern – heute ein Ding der Unmöglichkeit. Aber damals war’s halt so. Früher war alles anders „Früher war alles … nein, eben nicht besser, sondern anders.“ Diese Aussage zieht sich wie ein roter Faden durch das Buch "Früher war alles anders" von Frank Jöricke. Jöricke betont, dass es nicht um Verklärung geht, sondern um eine ehrliche, oft humorvolle Rückschau. Das Inhaltsverzeichnis lässt schon ahnen, dass er sich viele Aspekte des damaligen Alltags vorgenommen hat – das schließt den Sonntagsbraten, Schule, Schlager, Statussymbole, Süßes, Schlips und Sendeschluss sowie Sperrstunde ein. Man versandte Telegramme, schaute Schwarzweiß und den Grand Prix Eurovision de la Chanson. https://vorunruhestand.de/2025/06/je-taime-im-james-last-sound/