Dienstag, 14. Mai 2024

Ende der "Rente mit 63"?

Ende der
Einige Politiker wollen die "Rente mit 63" abschaffen. Das ist nicht das erste Mal, denn schon seit Jahres ist das Aus im Gespräch. Dabei gibt es sie ja schon lange nicht mehr, denn Jahrgang 1960 beispielsweise kann erst mit 64 Jahren und vier Monaten abschlagsfrei in Rente gehen.

Die Diskussion um die Abschaffung der "Rente mit 63" gibt es nun schon seit Jahren. Der Freiburger Ökonom Bernd Raffelhüschen bohrt schon seit Jahren und plädiert regelmäßig dafür, die "Rente mit 63" abzuschaffen. Rentenanwärter sollten sich schon mal darauf einstellen, dass dieses Gesetz über kurz oder lang geändert wird. Dann ist es vorbei mit "Rente ab 63". Jüngst ist auch Finanzminister Christian Lindner in die Diskussion eingestiegen. "Warum setzen wir nicht Anreize, damit Menschen länger arbeiten wollen – statt die Rente mit 63 zu finanzieren?", fragte der FDP-Chef. Die Rente mit 63 sei eine "Stilllegungsprämie für qualifizierte Beschäftigte", wurde er schon Mitte 2023 vom "Spiegel" zitiert. Mitte Mai 2024 stellte das FDP-Präsidium einen Fünf-Punkte-Plan für eine „generationengerechte Haushaltspolitik“ vor und die Abschaffung der "Rente mit 63", wie die "Welt" berichtet. „Die Rente mit 63 wie das Bürgergeld in seiner jetzigen Ausgestaltung setzen Fehlanreize, die wir uns nicht leisten können“, heißt es in dem Beschluss.

Statt über eine Erwerbstätigenrente nachzudenken, wollen Politiker und vermeintliche Experten wie Raffelhüschen & Co, die gesetzliche Rente verschlechtern. Die Österreicher haben die Erwerbstätigenrente schon vor vielen Jahren eingeführt und fahren ganz gut damit: In Österreich ist das Rentenniveau von allen deutlich höher als in Deutschland.


Rente mit 63 wird zur Rente mit 65


Wer wann abschlagsfrei in Rente gehen kann:

Rente mit 63


Rente mit 63 - Wann wer mit 63 Jahren in Rente gehen kann. Quelle: Bundesministerium für Arbeit und Soziales


Mit unserem Newsletter auf dem Laufenden bleiben


Einfach jetzt kostenlos abonnieren

Was heißt "Rente mit 63"?


Worum geht es? Als die Regelaltersgrenze zum 1. Januar 2012 stufenweise angehoben wurde, hat sich die SPD damals gedacht, sie müsste den hart arbeitenden Beschäftigten ein Bonbon als Ausgleich bieten – und führte für diese Klientel, sprich die besonders langjährig Versicherte, eine neue Altersrente ein: die abschlagsfreie Rente mit 63 Jahren. Festgezurrt wurde das im Sozialgesetzbuch VI (SGB) §236b.


Seit wann gilt das Gesetz?


Seit dem 1. Juli 2014 können besonders langjährig Versicherte schon ab 63 Jahren ohne Abzüge in Rente gehen. Allerdings gilt das nur für eben diese Gruppe, wenn sie vor dem 1. Januar 1953 geboren wurden. Für später Geborene erhöht sich diese Marke stufenweise auf 65 Jahre. Wer 1953 geboren ist, kann erst mit 63 plus zwei Monate gehen, der 1954 Geborene erst mit 63 plus vier Monate …

Und für wen gilt die „Rente mit 63“? Für Akademiker schon mal nicht oder nur in absoluten Ausnahmefällen, denn sie kommen nicht auf 45 Beitragsjahre, weil das Studium – in der Regel mindestens acht Semester oder vier Jahre – nicht mitgezählt wird.

Dazu zählen der Deutschen Rentenversicherung zufolge:

- Zeiten mit den Pflichtbeiträgen aus der Beschäftigung


- bei geringfügiger, nicht versicherungspflichtiger Beschäftigung (anteilige Berücksichtigung)


- Pflichtbeiträge aus selbstständiger Tätigkeit


- Zeiten mit freiwilligen Beiträgen, wenn mindestens 18 Jahre Pflichtbeiträgen aus einer Beschäftigung (auch selbstständig) gezahlt wurden


- Zeiten der Wehr- und Zivildienstpflicht


- Zeiten der nicht erwerbsmäßigen Pflege von Angehörigen


- Zeiten der Kindererziehung bis zum zehnten Lebensjahr des Kindes


- Zeiten, in denen Arbeits- und Teilarbeitslosengeld, Leistungen bei Krankheit oder Übergangsgeld bezogen wurden


- Zeiten des Bezugs von Leistungen bei beruflicher Weiterbildung


- Zeiten des Bezugs von Insolvenzgeld und Konkursausfallgeld

Was zählt nicht dazu?

- Schulzeiten, das gilt vor allem für Fachhoch- und Hochschule


- Zeiten der Arbeitslosigkeit (Arbeitslosengeld II)

„Rente mit 63“ mit Abschlägen


Wer keine 45 Beitragsjahren zusammen bringt, kann auch mit 63 Jahren in Rente gehen, wenn er mindestens 35 Beitragsjahre vorweisen. Allerdings muss ein solcher langjährig Versicherter Abschläge in Kauf nehmen.

Mehr zur Rente mit 63 und wie Sie sie beantragen, erfahren Sie hier.
https://vorunruhestand.de/2024/05/ende-der-rente-mit-63/

Sonntag, 12. Mai 2024

Software für die Steuererklärung 2024

Software für die Steuererklärung 2024
Die Renten steigen und mit ihnen die Zahl der Rentner, die eine Steuererklärung abgeben müssen. Am besten, Rentner lassen sich von Steuersoftware helfen. Welche Programme es gibt und was sie taugen.


Abgabefrist


Auch 2024 haben Steuerzahler wieder etwas mehr Zeit für die Abgabe der Steuererklärung 2023. Die Frist endet am 2. September 2024 für "unberatene" Steuerzahler; "beratene" Steuerzahler haben sogar bis zum 2. Juni 2025 Zeit.


Grundfreibetrag


Der Grundfreibetrag für das Jahr 2023 beträgt 10.908 Euro für Singles und 21.816 Euro für Verheiratete. Rentner müssen eine Steuererklärung abgeben, wenn ihr zu versteuerndes Einkommen den Grundfreibetrag übersteigt. Das bedeutet, dass Singles im Jahr 2023 bis zu 10.908 Euro und Verheiratete bis zu 21.816 Euro ohne Steuererklärung auskommen können.


So hat sich der Grundfreibetrag entwickelt


Rentenfreibetrag


Der Rentenfreibetrag ist abhängig vom Jahr des Rentenbeginns. Er beträgt im Jahr 2023 17,5 Prozent der Rente.


Zu versteuerndes Einkommen


Das zu versteuernde Einkommen ist die Summe aus allen Einkünften, abzüglich der Werbungskosten und Abzugsmöglichkeiten. Zu den Einkünften von Rentnern zählen unter anderem:


Renten


Pensionen


Kapitalerträge


Mieteinnahmen


Einkünfte aus selbstständiger Tätigkeit

Werbungskosten


Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkommen entstehen. Zu den Werbungskosten von Rentnern zählen unter anderem:


Beiträge zur Kranken- und Rentenversicherung


Fahrtkosten zum Finanzamt


Porto für Steuererklärungen


Kosten für Steuerberatung

Abzugsmöglichkeiten


Abzugsmöglichkeiten sind bestimmte Ausgaben, die von der Steuer abgesetzt werden können. Zu den Abzugsmöglichkeiten von Rentnern zählen unter anderem:


Krankenversicherungsbeiträge


Pflegeversicherungsbeiträge


Spenden


Handwerkerkosten


Kindergeld

Steuersoftware


Wer sich keinen Steuerberater nimmt, kann sich dennoch helfen lassen – und zwar von einem guten Steuerprogramm, sprich, einer Software, die einem das lästige Ausfüllen der Formulare zumindest erleichtert. Steuersoftware kann Rentnern bei der Abgabe der Steuererklärung helfen. Es gibt verschiedene Programme auf dem Markt, die sich speziell an Rentner richten. Die Programme helfen bei der Eingabe der Daten, berechnen die Steuer und bieten Hilfestellungen bei der Abgabe der Steuererklärung.


Wer googlt, bekommt schnell eine große Auswahl an Programmen, die sich auf Rentner und Pensionäre spezialisiert haben. Darunter sind Programme wie „Steuererklärung für Rentner“ von „Wiso“, Lexware Taxman 2020, Steuersparerklärung Rentner und Pensionäre. Die Programme kosten zwischen 15 und 45 Euro. Die Ausgabe lohnt sich, zumal der Preis auch wieder von der Steuer abgesetzt werden kann unter der Rubrik „Steuerberaterkosten“. Wiso Steuer läuft auch auf dem Mac.

Nicht jede Software taugt für jeden. „Finanztip“ hat einige getestet und kommt zu dem Urteil, dass Rentner mit Mieteinnahmen und komplizierten Fällen am besten Wiso Steuer oder Steuersparerklärung 2023 nutzen sollten. "Computer Bild" kommt auf das gleiche Ergebnis: "Das Programm ist einfach zu bedienen, bietet sehr gute Beratungs- und sehr viele Zusatzfunktionen; zudem ist die Software für alle Steuerzahler uneingeschränkt geeignet – neben Angestellten und Rentnern zum Beispiel auch für Freiberufler, Familien, Geschiedene und Vermieter."


Empfehlenswerte Steuersoftware für Rentner

Wiso Steuer 2024


Tax 2024


Steuersparerklärung 2024

Tipp


Rentner, die sich nicht sicher sind, ob sie eine Steuererklärung abgeben müssen oder Hilfe bei der Abgabe der Steuererklärung benötigen, können sich an einen Steuerberater wenden.


Rekordhoch bei Online-Steuererklärungen


Die digitale Steuererklärung gewinnt an Beliebtheit. 2021 wurden knapp 32 Millionen Einkommensteuererklärungen laut ELSTER in Deutschland online eingereicht. Damit hat sich die Zahl der Online-Steuererklärungen in den letzten zehn Jahren mehr als verdreifacht. 2022 dürfte es angesichts der Corona-Pandemie und dem Digitalisierungsschub noch weit mehr gewesen sein.

digitale Steuererklärung


digitale Steuererklärung.        Quelle: Statista


Gratis mit "Mein Elster"


Mit „Mein Elster“ können Steuerzahler ihre Steuererklärung über das Internet ans Finanzamt zu übermitteln. Das Portal stellt Steuerzahlern dafür alle benötigten Formulare und Unterlagen zur Einkommensteuer, Lohnsteuer, Umsatzsteuer, Gewerbesteuer oder Kapitalertragsteuer zur Verfügung. Wer "Mein Elster" nutzen will, braucht eine Zertifikatsdatei, die er beim Finanzamt bestellt. Damit wird das Benutzerkonto freigeschaltet. Einfach bei Elster registrieren und vom Finanzamt die Zertifikatsdatei per Post zuschicken lassen. Für Rentnerinnen und Rentner gibt es sogar eine vereinfachte Steuererklärung. Voraussetzung: Wenn Sie

- Inländische Renteneinkünfte oder Pensionen erhalten


- und ggf. Kapitaleinkünfte (die unter dem Sparerpauschbetrag liegen)


- und ggf. weitere Einkünfte aus einem Minijob erhalten

Das heißt, wer auch Mieteinkünfte hat oder andere Einkünfte hat, kann die vereinfachte Elster-Steuererklärung nicht nutzen.

Image by Wilfried Pohnke from Pixabay
https://vorunruhestand.de/2024/05/software-fuer-die-steuererklaerung-2024/

Donnerstag, 9. Mai 2024

Warum wir Freundschaften pflegen sollten

Warum wir Freundschaften pflegen sollten
Es lohnt sich, alte und neue Freundschaften zu pflegen – und zahlt sich in höherer Lebenserwartung aus. Freundschaften sind Basis für Lebensglück und Wohlbefinden.

Sie begleiten uns oft ein Leben lang und sind für manche wichtiger als Familie oder Partnerschaft: Freunde – und gut gegen Einsamkeit, so der Berliner Psychotherapeut Dr. Wolfgang Krüger im Apothekenmagazin "Senioren Ratgeber". Gerade im Alter sind Freundschaften überlebenswichtig.

Männer und Frauen gehen dabei oft anders mit Freundschaften um. Während Frauen meist ein enges Netzwerk aus Freundinnen haben, mit denen sie sich über alles austauschen können, neigen Männer dazu, wenige, aber enge Freunde zu haben – und diese Freundschaften sollten gepflegt werden.


Wie wichtig Freundschaften sind


Wenn der Partner stirbt oder der Kreis der Kollegen wegfällt, kann Einsamkeit schnell zur Last werden. Freunde hingegen bieten Halt und Unterstützung, sie sind da, wenn wir jemanden zum Reden brauchen oder einfach nur etwas unternehmen möchte. Frauen tun sie in der Beziehung oft leichter als Männer, denn sie haben schon während der Berufsphase ein stabiles soziales Netz aufgebaut.


Wie können Männer im Alter neue Freundschaften schließen?


Es gibt viele Möglichkeiten, neue Freunde zu finden. Hier einige Tipps:

- Suche nach Gleichgesinnten: In Sportvereinen, Chören, Seniorentreffs oder Volkshochschulen fällt es leicht, Menschen mit ähnlichen Interessen kennenzulernen.


- Frische alte Bekanntschaften auf: Was ist aus dem alten Schulfreund geworden? Oder dem Lieblingskollegen von damals? Einfach mal anrufen oder eine E-Mail schreiben. Vielleicht lassen sich alte Freunde auch über soziale Medien finden.


- Engagiere dich ehrenamtlich: Schulen oder Kindergärten freuen sich oft über Freiwillige, die zum Beispiel vorlesen.


- Nimm an Online-Communitys teil: Im Internet gibt es viele Foren und Gruppen, in denen man sich mit anderen Menschen austauschen kann.

Was ist wichtig bei Freundschaften im Alter?


Freundschaften im Alter sind oft geprägt von gegenseitigem Respekt und Verständnis. Man kennt sich schon lange und weiß, auf den anderen zählen zu können. Wichtig ist es, Zeit füreinander zu haben und sich regelmäßig auszutauschen. Gemeinsame Unternehmungen wie Spaziergänge, Sport oder Kinoabende stärken die Freundschaft und sorgen für schöne Erinnerungen.

Das Tolle an späten Freundschaften: „Sie können manchmal enger sein als viele Freund- und Bekanntschaften, die man im Laufe des Lebens knüpft“, sagt Prof. Dr. Eva-Marie Kessler, Psychogerontologin an der Hochschule Medical School Berlin, im „Senioren Ratgeber“. Man konzentriert sich im Alter mehr darauf, bedeutsame Beziehungen zu pflegen, statt an vielen Bekanntschaften halbherzig zu arbeiten. Ein weiterer Vorteil: die biografische Vielschichtigkeit. Wenn eine neue Freundin oder ein Freund schon 70 Jahre alt ist, gibt es jede Menge Geschichten aus vielen bewegten Zeiten zu erzählen. Da hat man im positiven Sinne dann viel nachzuholen.


Freundschaften im Alter sind ein Geschenk


Freundschaften im Alter sind ein wertvolles Gut. Sie bereichern das Leben und machen es lebenswerter. Männer sollten daher keine Scheu haben, neue Freundschaften zu schließen oder alte Bekanntschaften wieder aufzufrischen. Es lohnt sich!


Zusätzliche Tipps:

- Sei offen für Neues: Probiere neue Dinge aus und lerne neue Leute kennen.


- Sei aktiv: Gehe raus und unternimm etwas.


- Sei ein guter Freund: Sei für deine Freunde da, wenn sie dich brauchen.


- Habe Geduld: Es kann Zeit dauern, bis man neue Freunde findet.

Freundschaften im Alter sind wichtig für Männer. Sie bieten Halt und Unterstützung, bereichern das Leben und machen es lebenswerter. Es gibt viele Möglichkeiten, neue Freunde zu finden. Mit etwas Offenheit und Eigeninitiative kann jeder Mann neue Freundschaften schließen und sein Leben bereichern.


Bild: Wort & Bild Verlagsgruppe – Gesundheitsmeldungen | Getty Images/Moment/Halfpoint Images
https://vorunruhestand.de/2024/05/warum-wir-freundschaften-pflegen-sollten/

Mittwoch, 8. Mai 2024

Ab wann Rentner Steuern zahlen

Ab wann Rentner Steuern zahlen
Was müssen Rentner über die Steuererklärung wissen? Wer muss eine abgeben – und bis wann? Was lässt sich alles absetzen? Ab wann müssen Rentner Steuern zahlen? Die jüngste Rentenerhöhung hat einiges verändert.


Steuererklärung abgeben?


Müssen Rentnerinnen und Rentner und Steuern zahlen? Ja, wessen Rente einschließlich anderer Einkünften 2023 niedriger war als der sogenannte Grundfreibetrag von 10.908 (Verheiratete: 21.816) zahlt keine Steuern. Bezogen auf den Monat sind das 909,00 Euro. Viele werden darüber liegen und 😟 müssen möglicherweise eine Steuererklärung abgeben. Wegen der Rentenerhöhung im Juli 2022 und der Rentenerhöhung 2023 könnten es für weit mehr als 100.000 Rentner sein, die trotz des höheren Grundfreibetrags 2023 das erste Mal Steuern zahlen müssen. Zum 1. Januar 2024 erhöhte sich der steuerliche Grundfreibetrag um 696 Euro auf 11.604 Euro (monatlich 967). Geregelt ist das in § 32a des Einkommensteuergesetzes EStG.

Die 😉 gute Nachricht: Wer 2022 in Rente ging, dem steht ein Rentenfreibetrag von 18 Prozent zu, das heißt, 18 Prozent der Rente sind steuerfrei, 82 Prozent sind zu versteuern. Durch das Wachstumschancengesetz steigt der Besteuerungsanteil nicht ganz so schnell "nur" 82,5 Prozent, statt 83 Prozent. Das heißt, der Rentenfreibetrag liegt 2023 bei 17,5 Prozent. Das Wachstumschancengesetz verlangsamt, die zunehmende Besteuerung auf ein halbes Prozent, so dass Neurentner erst ab 2058 zu hundert Prozent besteuert werden.


So entwickelt sich der Rentenfreibetrag

Dumm nur, dass der Rentenfreibetrag in Euro definiert ist (und nicht in Prozent) und für alle Zukunft gleich bleibt. Das heißt, jede weitere Rentenerhöhung wird zu hundert Prozent besteuert. Das ist ein ganz fieser Trick des Fiskus. Bei jeder Rentenerhöhung werden Rentner immer höher besteuert. Deswegen lohnt es sich, jeden Beleg aufzubewahren, um die Ausgaben von der Steuer abzusetzen. Denn, wichtig ist das zu versteuernden Einkommen, bei dem alle Einkünfte zusammengerechnet werden. Davon gehen die Beiträge für Kranken- und Pflegeversicherung sowie der individuelle Rentenfreibetrag weg – und der wiederum hängt vom Jahr des Renteneintritts ab.

Das Internet-Portal Ihre-Vorsorge.de hat das einmal an einem Beispiel durchgerechnet:


Steuerpflichtigen Teil der Rente berechnen

Beispiel 1


Angenommen, Sie sind 2019 in Rente gegangen und haben 2021 eine Bruttorente von 14.000 Euro bezogen.

- Davon sind (22% x 14.000=) 3.080 Euro steuerfrei. Diesen Steuerfreibetrag können Sie sich merken. Er gilt für Sie lebenslang und verändert sich auch bei Rentenerhöhungen nicht. Künftige Rentenerhöhung sind damit voll steuerpflichtig.


-  Von den 14.000 Euro Bruttorente können Sie damit (3080 plus 102) = 3182 Euro abziehen.


-  Von Ihrer Rente sind also 10.818 Euro steuerpflichtig.

Wenn Sie alleinstehend sind, ist das mehr als Grundfreibetrag von 9.744 Euro. Deshalb sind Sie zur Abgabe einer Steuererklärung verpflichtet.


Beispiel 2


Angenommen, Sie sind 2021 in Rente gegangen und haben 2023 eine Bruttorente von 15.000 Euro bezogen.

- Davon sind (19% x 15.000=) 2.850 Euro steuerfrei. Diesen Steuerfreibetrag können Sie sich merken. Er gilt für Sie lebenslang und verändert sich auch bei Rentenerhöhungen nicht. Künftige Rentenerhöhung sind damit voll steuerpflichtig.


-  Von den 15.000 Euro Bruttorente können Sie damit (2.850 plus 102) = 2.952 Euro abziehen.


-  Von Ihrer Rente sind also 12.048 Euro steuerpflichtig.

Wenn Sie alleinstehend sind, ist das mehr als Grundfreibetrag von 10.908 Euro. Deshalb sind Sie zur Abgabe einer Steuererklärung verpflichtet.

Grundfreibetrag

Ab wann Rentner Steuern zahlen


Aber der Reihe nach: Da Rentner ihre Krankenversicherung und einen Werbungskostenpauschbetrag absetzen können, müssen sie für 2021 tatsächlich erst ab einer Brutto-Jahresrente von mehr als 14.979 Euro tatsächlich Steuern zahlen, für 2022 sind es 14.768 Euro. Der Altersfreibetrag gilt für das auf die Vollendung des 64. Lebensjahres folgende Kalenderjahr. Wer aber zusätzlich zur gesetzlichen Rente andere Einkünfte hat, kommt schnell an diese Grenze. Er kann jedoch einiges steuermindernd ansetzen, weswegen es sich lohnt, Belege zu sammeln, um so seine Steuerlast zu mindern.

Was die Rentenerhöhung 2023 für die Steuern bedeutet


Der Bund der Steuerzahler hat für den "Münchner Merkur" ebenfalls ausgerechnet, wie viel 2023 von der Jahresrente 2023  noch einkommensteuerfrei bleibt,  je nach Renteneintrittsjahr und Region. Die Annahmen der Finanzmathematiker: Zusatzbeitragssatz in der gesetzlichen Krankenversicher 1,6 Prozent, alleinstehend ohne sonstige Einkünfte oder steuerliche Besonderheiten aus. Am 1. Juli 2023 hat sich übrigens der Pflegeversicherungsbeitrag von 3,05 auf 3,4 Prozent (Rentnerinnen und Rentner mit Kindern) und von 3,4 auf 4,0 Prozent (Kinderlose) erhöht.

Quelle: Münchner Merkur | Deutsches Steuerzahlerinstitut (DSi) des Bundes der Steuerzahler


Steuerrechner


Wer wissen will, ob und wie viel Rentensteuer fällig wird, nutzt am besten einen Online-Rentensteuerrechner. Mittlerweile ist das Angebot an derartigen Online-Rechnern gewachsen. Hier einige Beispiele:

- Steuerrechner für Rentner von Stiftung Warentest


- Rentensteuerrechner der Deutschen Rentenversicherung


- Rentenbesteuerungsrechner von smart-rechner.de

Es lohnt sich, die Ergebnisse miteinander zu vergleichen.


Bis wann?


Das vierte Corona-Steuerhilfegesetzes sieht für die Abgabetermine der Steuererklärungen 2022 eine Fristverlängerung vor. Für beratene Steuerzahler gilt der 30. Juli 2024, für die Steuererklärung 2023 gilt für nicht beratene Steuerzahler der 31. August 2024, für beratene Steuerzahler der gilt der 31. Mai 2025, wobei dieser Tag auf ein Wochenende fällt, somit ist dann der 2. Juni 2025 wichtig.


Mit unserem Newsletter auf dem Laufenden bleiben


Einfach jetzt kostenlos abonnieren

Was wird versteuert?


Durch die Rentenerhöhung in den vergangenen Jahr (2021 gab es eine Nullrunde) dürften einige in die Steuerpflicht gerutscht sein. Aber Rente ist nicht gleich Grundfreibetrag. Denn es darf einiges abgezogen werden, so dass das zu versteuernde Einkommen damit niedrig ausfällt. Aber wegen der jährlichen Rentenerhöhung, die ja zu hundert Prozent zu versteuern ist, passiert es, dass mehr und mehr Rentner in die Steuerpflicht rutschen.

Was eine Rentenerhöhung bedeutet, hat Bundesfinanzministeriums auf eine Anfrage der Linken-Bundestagsfraktion durchgerechnet, so die "Zeit":


Deutschlandweit kämen 103.000 Senioren hinzu, deren Altersbezüge erstmals besteuert werden. Auch die Gesamtzahl der steuerpflichtigen Rentner wüchse auf einen neuen Rekord von fast sechs Millionen Betroffene. Der Staat nähme damit rund 2,5 Milliarden Euro an Steuern und Abgaben zusätzlich ein.


Was darf abgezogen werden?


Übersteigt die Rente 2022 plus Zuverdienst durch Nebentätigkeiten 10.347 Euro (Grundfreibetrag), sind auch Rentner dazu verpflichtet, eine Steuererklärung abzugeben. In dieser Erklärung machen sie viele Angaben wie steuerpflichtige Arbeitnehmer. Allerdings gibt es da einiges, was speziell auf Rentner gemünzt ist – und ihnen zugutekommt. Wer das weiß und nutzt, kann bei der Steuererklärung einiges sparen.


So lassen sich Steuern drücken


Die Lohnsteuerhilfe (Lohi) schätzt, dass durch die Rentenerhöhung 2020 viele Rentner Steuern zahlen müssen, die bisher keine Steuern zahlen mussten. Ein Viertel aller Rentner, knapp fünf Millionen Senioren, müssen der Lohi zufolge ihre Steuererklärung abgeben, worüber sich der Finanzminister freut. Deswegen: Jeder sollte seine Steuern drücken – wie geht das? Hans Daumoser, Vorstand der Lohi Bayern, stellt die sieben effektivsten Steuertipps für Rentner vor:


Sonderausgaben


"Zunächst dürfen laut Gesetz die Beiträge zur Kranken- und Pflegeversicherung als Sonderausgaben angesetzt werden", so der Steuerexperte der Lohi. "Das sind immerhin schon rund elf Prozent der Rente." Auch Beiträge zur Haftpflicht-, Unfall- oder Zahnzusatzversicherung kommen in Frage, wenn die steuerliche Höchstgrenze noch nicht erreicht wurde. Nicht zu vergessen sind die sonstigen Sonderausgaben, wie ein Versorgungsausgleich, Unterhaltsleistungen, die Kirchensteuer, Parteibeiträge und Spenden. In den meisten Fällen wird der Pauschbetrag von 36 Euro (72 Euro bei gemeinsamer Veranlagung) überschritten.


Haushaltsnahe Dienstleistungen


Werden haushaltsnahe Dienstleistungen in Anspruch genommen, so können die Kosten dafür zu 20 Prozent abgesetzt werden. Darunter fallen nicht nur die Kosten für eine Putzhilfe oder ambulante Pflege, sondern auch der Hausnotruf. Wer krankheitsbedingt in einem Pflegeheim wohnen muss, kann alle Dienstleistungen im Heim, auch für den Haarschnitt oder die Fußpflege, als haushaltsnahe Dienstleistung geltend machen. Mieter finden häufig auch Posten in der Nebenkostenabrechnung des Vermieters, die absetzbar sind. Ähnlich zu den haushaltsnahen Dienstleistungen lassen sich auch Handwerkerrechnungen in der Rente von der Steuer absetzen.


Außergewöhnliche Belastungen


Alle Ausgaben, die unter die außergewöhnlichen Belastungen fallen, sollten für die Steuererklärung addiert werden. Dies sind beispielsweise die Kosten für eine Brille, ein Hörgerät, den Zahnersatz oder den Rollator. Auch nicht verschreibungspflichtige Medikamente auf Rezept, Zuzahlungen bei der Physiotherapie, Honorare für Heilpraktiker oder vom Arzt verordnete medizinische Behandlungen, die die Krankenkasse nicht übernommen hat, können in der Steuererklärung angegeben werden. Wissenschaftlich nicht anerkannte Behandlungen müssen zuvor vom Amtsarzt attestiert werden.

Fahrtkosten zum Arzt, zur Physiotherapie oder ins Krankenhaus können mit 30 Cent pro Kilometer berücksichtigt werden. Viele einzelne kleinere Rechnungen können hier am Ende ins Gewicht fallen. Und große Investitionen wie in einen Treppenlift, im Zuge eines alters- oder behindertengerechten Umbaus des Eigenheims, machen sich richtig bemerkbar. Es kommt zwar die zumutbare Belastung zum Tragen, bevor etwas abgesetzt werden kann, aber die ist bei kleineren Renten nicht wirklich hoch.


Behindertenpauschbetrag


Bei permanenten chronischen Leiden oder dauerhaften gesundheitlichen Einschränkungen sollte darüber nachgedacht werden, ob nicht ein Behinderungsgrad festgestellt werden kann. Wird ein Grad der Behinderung von 25 bis 100 bescheinigt, so kann nach dem Grad gestaffelt der Behinderten-Pauschbetrag zwischen 310 und 1420 Euro und erhöht bis 3700 Euro geltend gemacht werden.

Liegt der Behinderungsgrad bei 70 mit dem Merkmal "G" oder bei 80, so kann zusätzlich eine Pauschale für Fahrtkosten in Höhe von 900 Euro als außergewöhnliche Belastung beansprucht werden. Bei den Merkmalen "aG", "BI" oder "H" können für Privatfahrten von bis zu 15.000 Kilometer und sogar bis zu 4500 Euro abgesetzt werden, wenn die tatsächliche Fahrleistung nachgewiesen oder glaubhaft gemacht werden kann.

2021 erhöht sich der Behindertenpauschbetrag – das erste Mal seit 1975 – auf 384 bis 2.840 Euro. Für Behinderte, die hilflos sind, und für Blinde liegt der Pauschbetrag bei 7.200 Euro.


Werbungskosten


Jedem steuerpflichtigen Rentner wird vom Finanzamt automatisch eine Pauschale von 102 Euro angerechnet. Oft liegen aber höhere Werbungskosten, beispielsweise  aufgrund einer gebührenpflichtigen Renten- oder Steuerberatung, Mitgliedschaft bei einem Lohnsteuerhilfeverein, Kontoführungsgebühren, Gewerkschafts- oder Verbandsbeiträgen vor. Auch Rechtsberatungs- oder Prozesskosten, bei denen es um die Rente geht, sind anzuführen. Wird einem Nebenjob, der kein Minijob ist, nachgegangen, so kommen die Fahrtkosten, Arbeitsmittel und Fortbildungskosten dazu.


Günstigerprüfung für Kapitalerträge


"Liegt der persönliche Steuersatz in der Rente unter 25 Prozent und fallen aufgrund von lebenslangen Ersparnissen Kapitalerträge an, so sollte auf der Anlage KAP die "Günstigerprüfung" angekreuzt werden", rät Hans Daumoser. Denn dann wird die Differenz zwischen dem niedrigeren persönlichen Steuersatz und der abgeführten Abgeltungsteuer rückerstattet.


Buchempfehlung
Rentenplaner für Dummies


"Rentenplaner für Dummies" von Helmut Achatz


Kurz vor der Rente – und nun? Das Buch „Rentenplaner für Dummies“ hilft allen künftigen und seienden Rentner, sich in punkto Finanzen zurechtzufinden. Das klingt einfacher als es ist, ist aber kein Hexenwerk. Mit Ende 50, Anfang 60 fragen sich viele, ob Ihre Rente reicht und was auf Sie zukommt. Wer mit der Rente auskommen will, hat als Vorruheständler noch die Chance, an der Schraube zu drehen. Aber auch Rentner können noch etwas deichseln, um mit ihrer Rente besser über die Runde zu kommen.


Belege, Belege, Belege


Wer Steuern zahlen muss, sollte seine Steuererklärung von sich aus fristgerecht abgeben und darauf achten, dass er möglichst viel absetzt. Damit das Finanzamt die Abzüge anerkennt, müssen aber das ganze Jahr über Belege gesammelt werden. Denn nur nachweisliche Ausgaben werden steuerlich berücksichtigt. Wer jedoch unter dem steuerfreien Existenzminimum lebt, kann sich von der Abgabepflicht zur Steuererklärung befreien lassen und ist damit ein für alle Mal den Papierkram los.


Altersfreibetrag


Allen, die über 65 Jahre alt sind, steht der Altersentlastungsbetrag zu. Er senkt zusätzlich das zu versteuernde Einkommen von Rentnern. Der Altersfreibetrag gilt für Rentner, die nebenbei noch Geld verdienen, entweder als Selbstständige oder abhängig beschäftigt. Wer im Jahr 2019 also 65 Jahre alt wurde, dem steht ein Altersentlastungsbetrag von 17,6 Prozent der Einkünfte zu, höchstens aber 836 Euro; für 2021 sind es dann 15,2 Prozent der Einkünfte, höchstens 722 Euro. Wer noch Arbeitnehmer ist, dessen Altersentlastungsbetrag wird bei der monatlichen Gehaltsabrechnung berücksichtigt. Bemessungsgrundlage für den Freibetrag sind der Brutto-Arbeitslohn und die Summe der sonstigen Einkünfte, sprich Miete und Kapitalerträge. Dazu ein Beispiel des Bundesfinanzministeriums:


Wer im Alter bestimmte zusätzliche Einkünfte erzielt (zum Beispiel aus einer Erwerbstätigkeit), dem steht der Altersentlastungsbetrag zu. Er wird erstmals im Kalenderjahr nach Vollendung des 64. Lebensjahrs gewährt.
https://vorunruhestand.de/2024/01/ab-wann-rentner-steuern-zahlen/
Dienstag, 7. Mai 2024

Das Rentenpaket II ist Murks

Das Rentenpaket II ist Murks
Das Rentenpaket II ist Murks. Das wissen die Politiker. Jetzt stemmt sich Finanzminister Christian Lindner dagegen und will es nicht auf den Weg bringen. Es läuft für die junge Generation auf höhere Beiträge und mehr Schulden hinaus.

Das Rentenpaket II enthält eine explosive Mischung und gleicht eher der Büchse der Pandora. Deswegen will Finanzminister Christian Lindner noch mal über den Inhalt reden und hat Beschluss über das geplante Rentenpaket verschoben. "Bild" zufolge blockiert Lindner eine Verabschiedung des Rentenpakets in dieser Woche. Dem Finanzministerium zufolge sei der Beschluss des Rentenpakets im Kabinett nun "für Mai geplant".


Rentenpaket ist Murks


Mit dem eigentlich bereits von Arbeitsminister Hubertus Heil (SPD) und Lindner ausgehandelten Rentenpaket soll ein Rentenniveau von 48 Prozent bis 2039 garantiert werden. Das kostet zusätzliches Geld, sodass der Beitragssatz steigen wird. Dieser Anstieg soll durch eine Milliardenanlage am Kapitalmarkt abgebremst werden. Aus den Erträgen sollen ab Mitte der 2030er-Jahre jährlich Zuschüsse an die Rentenversicherung gezahlt werden.


Es braucht eine grundlegenden Rentenreform


Die Ampel hat sich vor einer grundlegenden Reform gedrückt und will die Lasten der jüngeren Generation aufhalsen. Die FDP fordert weitere Reformen, denn das Paket erfülle "derzeit die Anforderungen an Generationengerechtigkeit und langfristige Finanzierbarkeit noch nicht".

Was die Ampel mit der Aktienrente präsentierte, ist ein schlechter Witz: Die Ampel will mit gepumpte Geld, sprich mit Schulden, ein Generationenkapital auflegen. Jeder Börsianer lernt schon in den ersten Stunden, dass er nicht mit geliehenem Geld spekulieren darf. Genau das aber plant die Ampel.


Rentenpaket II – der große Wurf?


Was steckt in dem Paket, das eigentlich schon im November 2023 hätte vorgestellt werden soll? Es umfasst, soviel zur grundsätzlichen Ausrichtung, verschiedene Maßnahmen zur Stärkung und Zukunftsfähigkeit des gesetzlichen Rentensystems.


Die wichtigsten Punkte:

-


Stabilisierung des Rentenniveaus:

- Das Rentenniveau soll bis in die 30er-Jahre auf 48 Prozent abgesichert werden. Zurzeit liegt es bei 48,2 Prozent. Das heißt, im Schnitt sollen Rentnerinnen und Rentner 48 Prozent des durchschnittlichen Lohns bekommen.


- Entsprechend müssen die Renten durchschnittlich in gleichem Maße steigen wie die Löhne.

-


Einführung einer Aktienrente:

- Das offiziell als „Generationenkapital“ genannte Modell, inoffiziell „Aktienrente“ sieht vor, dass 2024 zwölf Milliarden Euro aus dem Bundeshaushalt in einen Aktienfonds investiert werden. Für das Generationenkapital will die Bundesregierung Schulden aufnehmen, für die indes Zinsen gezahlt werden müssen, was die Rendite der Aktienrente mindert. Das Generationenkapital soll bis in die 30er-Jahre auf 200 Milliarden Euro aufgestockt werden. In den Folgejahren sollen laut "Welt" die Einzahlungen des Bundes jährlich um drei Prozent steigen, das heißt, 2028 werden schon 13,5 Milliarden Euro an den Fonds überwiesen, 2035 nimmt der Bund 16,6 Milliarden Euro zusätzliche Schulden auf.


- Die um Zinsen geminderten Erträge aus diesem Fonds sollen ab 2035 die Rentenansprüche der dann Renteneintretenden verbessern. Ab 2036 soll, so der Gesetzesentwurf, die Aktienrente erstmals Erträge auszahlen, die Macher gehen von jährlich zehn Milliarden Euro aus.


- Verwaltet werde das Geld vom gleichen Team, das seit 2017 den deutschen Staatsfonds "Kenfo" (Fonds zur Finanzierung der kerntechnischen Entsorgung) aufgebaut hat. Der Fonds verwaltet die 24 Milliarden Euro, die von den Betreibern der deutschen Kernkraftwerke für die dauerhafte Zwischen- und Endlagerung des radioaktiven Abfalls aus den stillgelegten Kernkraftwerken bezahlt wurden. 2023 erwirtschaftete der Kenfo eine Rendite von elf Prozent.

-


Beitragssatz:

- Der Beitragssatz, der heute bei 18,6 Prozent liegt, dürfte steigen und die bisherige Haltelinie fallen. Schon ab 2025 könnte es sein, dass der Beitragssatz über die jetzigen 18,6 Prozent steigt. Mittlerweile wird deutlich, dass er Beitragssatz schneller steigt, als von vielen erwartet. Die Bundesregierung rechnet laut "Spiegel" damit, dass der Rentenbeitrag wegen der alternden Bevölkerung von aktuell 18,6 Prozent in den kommenden Jahren auf 22,3 Prozent ansteigt, 2040 könnten es schon 22,6 Prozent sein. Sollte die Aktienrente nicht die nötigen Renditen erwirtschaften, könnte der Beitragssatz im Jahr 2045 sogar bei 22,7 Prozent liegen. Die Sozialabgaben überspringen dann die 40-Prozent-Markt deutlich.

-


Weitere Maßnahmen:

- Das Rentenpaket II enthält auch Maßnahmen zur Stärkung der betrieblichen Altersvorsorge und zur Flexibilisierung des Renteneintritts.


- So soll die Riester-Rente attraktiver gestaltet und die betriebliche Altersvorsorge durch einen Arbeitgeberzuschuss gestärkt werden.

Die Regierung plante laut Bundesarbeitsminister Hubertus Heil, dass der Gesetzentwurf noch vor dem Sommer vom Bundestag beschlossen wird.

Das Rentenpaket II wird von verschiedenen Seiten kritisiert. Klar dürfte sein, dass das geplante Generationenkapital viel zu klein ist. Die Präsidentin der Deutschen Rentenversicherung, Gundula Roßbach, wies darauf hin, „dass zehn Milliarden Euro ein Beitrag sind, der die Finanzierung der Rentenversicherung nur in einer kleinen Weise flankieren kann“. Denn der jährliche Haushalt liege bei 340 Milliarden Euro. Anders ausgedrückt, die zehn Milliarden sind ein Tropfen auf den heißen Stein – und es handelt sich nicht einmal um zehn Milliarden, sondern um die Rendite dieser zehn Milliarden, sprich um vielleicht ein oder zwei Milliarden, was nur ein Tröpfchen auf den heißen Stein ist.

Der Entwurf des Generationenkapitalgesetzes (GenKapG)

- "Es wird eine rechtsfähige Stiftung des öffentlichen Rechts mit der Bezeichnung »Generationenkapital« errichtet. Zweck der Stiftung ist es, aus der Bewirtschaftung des Stiftungsvermögens Erträge zu erwirtschaften, aus denen dauerhaft ein Beitrag zur langfristigen Stabilisierung der Beitragssatzentwicklung der aRV zu leisten ist. – Ab dem Jahr 2036 sollen Erträge des Generationenkapitals in Höhe von durchschnittlich 10 Milliarden Euro jährlich an die Rentenversicherung fließen. – Die Verwaltung des Stiftungsvermögens wird per Rechtsverordnung dem »Fonds zur Finanzierung der kerntechnischen Entsorgung« (KENFO) übertragen."


- "Der Bund kann der Stiftung Eigenmittel zuführen; diese können aus Barmitteln und Vermögenswerten bestehen. Zugelassen sind unter anderem auch Beteiligungen in Form von Aktien aus dem Besitz des Bundes, der Kreditanstalt für Wiederaufbau oder eines anderen dem Bund zurechenbaren Vermögensträgers. Zugeführte Vermögenswerte dürfen im Gegensatz zu ihren Erträgen nicht unmittelbar zur Deckung der laufenden Kosten verwendet werden. Der Bund wird dem Stiftungsvermögen bis zum Ende des Jahres 2028 unentgeltlich Eigenmittel in einer Höhe von etwa 15 Milliarden Euro zuführen."


- "Der Bund führt der Stiftung in den Haushaltsjahren ab 2024 jährlich Mittel in Form von Darlehen zu; die Stiftung ist dazu verpflichtet, die dem Bund für die Refinanzierung des Darlehens entstehenden Zinskosten zu erstatten. Die Zuführung erfolgt aus dem Bundeshaushalt. Bei der darlehensfinanzierten Zuführung handelt es sich um finanzielle Transaktionen, die das Finanzvermögen des Bundes nicht verändern und nicht auf die Einhaltung der »Schuldenbremse« angerechnet werden. – Die Mittel zur Zuführung in Form von Darlehen betragen 12 Milliarden Euro im Haushaltsjahr 2024. Ab dem Jahr 2025 steigt dieser Betrag jährlich um 3 Prozent. Eine eigenständige Kreditaufnahme der Stiftung am Markt ist nicht zulässig. Bis zum Jahr 2036 soll das Stiftungsvermögen ein Volumen von 200 Milliarden Euro erreichen."


- "Die der Stiftung zugeführten Mittel einschließlich der realisierten Erträge sind abzüglich der laufenden Kosten renditeorientiert und global-diversifiziert zu marktüblichen Bedingungen anzulegen."


- "Über die Höhe der Ausschüttung entscheidet das Bundesministerium der Finanzen im Einvernehmen mit dem Bundesministerium für Arbeit und Soziales und nach Anhörung des Vorstands der Stiftung, erstmalig für das Haushaltsjahr 2035."

Quadratur des Kreises


Heil versucht die Quadratur des Kreises, denn eine Rentenkürzung und/oder eine Anhebung des Renteneintrittsalters schließt er aus. Richten soll das die Aktienrente. Dafür will die Ampel-Koalition einen Kapitalstock von zehn Milliarden Euro aus Haushaltsmitteln einrichten. Angesichts von Einnahmen der Rentenkasse von 340 Milliarden Euro pro Jahr erscheint diese Zahl lächerlich. Damit lässt sich das Rentenniveau nicht stabilisieren – das Zehnfache wäre nötig. Wie will Heil da „Stabilität“ schaffen, wie er verspricht?


Bild von Devanath auf Pixabay
https://vorunruhestand.de/2024/05/das-rentenpaket-ii-ist-murks/

Samstag, 4. Mai 2024

Was kostet der Kauf von Rentenpunkten?

Was kostet der Kauf von Rentenpunkten?
Lohnt sich der Kauf von Rentenpunkten? Wer früher in Rente gehen will, kann Rentenabschläge dadurch ausgleichen – und dazu noch Steuern sparen. Insofern spricht vieles dafür. Was kostet der Kauf von Rentenpunkten?

Wer vor hat, schon mit 63 Jahren – oder etwas später – in Rente zu gehen und deswegen Abschläge in Kauf nehmen 🥲 muss, kann die Abstriche abmildern, in dem er Rentenpunkte (offizielle Entgeltpunkte) kauft. 2022 war das wegen Corona besonders günstig, 2024 zahlen Rentenpunktekäufer schon mehr  💶.

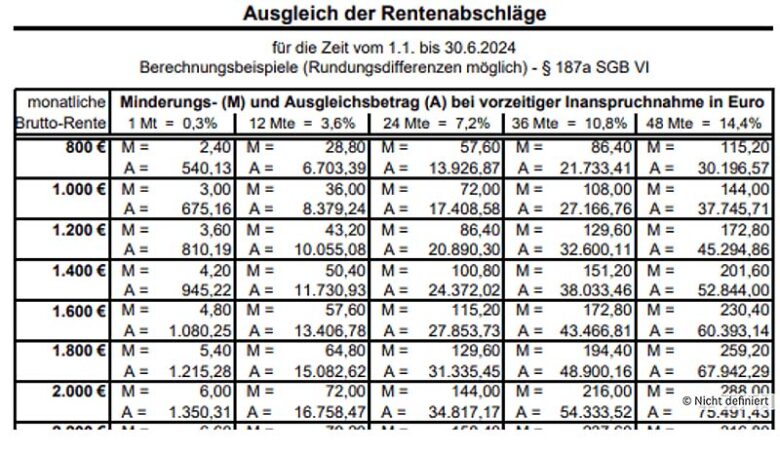
Ein Rentenanwärter des Jahrgangs 1960 müsste, wenn er mit 63 Jahren in Rente gehen will, eine satte Kürzung in Kauf nehmen. Für jeden Monat, den ein Beschäftigter früher in Rente geht, zieht ihm die Rentenkasse 0,3 Prozent ab. Wer also für die reguläre Rente bis 66 Jahre arbeiten müsste und mit 63 geht, dem fehlen drei Jahre à zwölf Monate – das ist ein Abschlag von 10,8 Prozent.

Abschläge ausgleichen


Wer die Abschläge ausgleichen will, muss mit einem sechsstelligen Betrag 💶💶rechnen. Lohnt sich das? Ja, denn

- die gesetzliche Rente wird bis zum Lebensende gezahlt,


- die gesetzliche Rente wird regelmäßig erhöht (im Juli 2024 um 4,57 Prozent),


- mit Abschlagszahlungen lassen sich die Steuern senken,


- private Versicherungen werfen weniger Rendite ab.

Also selbst, wer einhundert Jahre 👵👴 alt wird, seine Rente bekommt er immer. Da die gesetzliche Rente ein Umlageverfahren ist, das sich an der Lohnentwicklung orientiert, bekommt die Rentnerin und der Rentner auch mehr Rente, wenn die Löhne steigen.


Rentenpunkte kaufen lohnt sich


Und Steuern sparen lassen sich auch noch, wenn in der aktiven Phase eine Ausgleichszahlung geleistet wird. Wer es geschickt anstellt und die Zahlungen auf zwei oder drei Jahre vor Rentenbeginn verteilt, spart bis zu 30 Prozent Steuern, weil er die Zahlungen als Sonderausgaben geltend machen kann.


Was kostet der Ausgleich von Rentenabschlägen?


Wer sich dafür interessiert, kann das über eine spezielle Rentenauskunft bei der DRV erfahren. Diese muss beantragt werden. Der gesetzliche Rentenversicherungsträger berechnet dann den Wert für den Ausgleich der Rentenminderung zum beabsichtigten Rentenbeginn nach einer gesetzlich festgelegten Formel. Bedingung dafür ist, dass die versicherungsrechtlichen Voraussetzungen für eine vorgezogene Rente vom Beitragszahlenden auch erfüllt werden könnten. Wie viel der Ausgleich ausmacht, hängt vom Umfang der Rentenminderung ab.


Beispiele:


Thorsten B. will drei Jahre vor der für ihn geltenden Regelaltersgrenze in Rente gehen. Bei einer Rente von 1.200 Euro (brutto) würde sich seine Monatsrente um 10,8 Prozent bzw. um 129,60 Euro verringern. Zusatzbeiträge an die Rentenversicherung zum vollen Ausgleich des Abschlags würden in der ersten Jahreshälfte 2024 rund 32.600 Euro kosten.  Quelle: Deutsche Rentenversicherung

Jürgen K. will drei Jahre vor der für ihn geltenden Regelaltersgrenze in Rente gehen. Bei einer Rente von 1.600 Euro (brutto) würde sich seine Monatsrente um 10,8 Prozent bzw. um 172,80 Euro verringern. Zusatzbeiträge an die Rentenversicherung zum vollen Ausgleich des Abschlags würden in der ersten Jahreshälfte 2024 rund 43.466 Euro kosten.

Rentenabschläge ausgleichen


Rentenabschläge ausgleichen.      Quelle: ihre-vorsorge.de | Deutsche Rentenversicherung


Mit unserem Newsletter auf dem Laufenden bleiben


Einfach jetzt kostenlos abonnieren

Wie Ausgleichszahlungen nutzen?


Wer mehr darüber wissen will: Die Deutsche Rentenversicherung hat das Thema "Rentenabschläge mit Sonderzahlungen ausgleichen" kompakt und informativ zusammengefasst.


Wie vorgehen – in sechs Schritten

- Ausschlaggebend ist, dass Sie mindestens 35 Versicherungsjahre zusammenbringen und mindestens 50 Jahre alt sind. Klären Sie Ihr Rentenkonto.


- Klären Sie, wie viel Sie einzahlen müssen, um Ihre Abschläge auszugleichen. Sie können sich von der Deutschen Rentenversicherung kostenlos beraten lassen (Telefon 0800 / 10 00 48 00 oder Internet https://www.deutsche-rentenversicherung.de). Sie können dazu das Formular V0210 nutzen, das sie aus dem Internet auf der Homepage der Deutschen Rentenversicherung herunterladen oder Sie füllen das Formular online aus unter deutsche-rentenversicherung.de/eAntrag. Bei »Zeitpunkt des beabsichtigten Rentenbeginns« am »besten frühestmöglichen Zeitpunkt« an.


- Von Ihrem Arbeitgeber lassen Sie sich eine »Arbeitgeberbescheinigung« geben. Das entsprechende Formular V0211 können Sie von der Homepage der Deutschen Rentenversicherung herunterladen.


- Von der Rentenversicherung bekommen Sie die Auskunft zum Ausgleich einer Rentenminderung, die Sie noch zu nichts verpflichtet. Sie erfahren darin, wie viel Sie zahlen müssen, um Ihre Abschläge auszugleichen. Es liegt bei Ihnen, wie viel Sie einzahlen – Sie müssen nicht den Höchstbetrag zahlen.


- Sie können den Ausgleichsbetrag in Raten zahlen oder auf einen Schlag.


- Wenn Sie Ende 50 oder Anfang 60 freiwillig in die Rentenkasse einzahlen, können Sie das in der Steuererklärung geltend machen.

Mit Abschlägen Steuern sparen


Der Clou einer Ausgleichszahlung ist die Steuerersparnis, den mit freiwilligen Beiträgen in die Rentenkasse sparen Sie richtig Steuern.


Höchstbetrage für Altersvorsorgeaufwendungen

Jahr


Höchstbetrag Altersvorsorge- aufwendungen


Steuerlich anerkannt in Prozent

2022


25.629 Euro


94

2023


26.528 Euro


96

2024


27.566 Euro


98


Klingt zu gut, um wahr zu sein. Das Finanzamt erkannte 2023 nur 96 Prozent der Altersvorsorgeaufwendungen an, sprich maximal 25.518 Euro. Um Ausgleichszahlungen steuerlich zu optimieren, ist es sinnvoll, hohe Beträge auf mehrere Jahre zu verteilen.
https://vorunruhestand.de/2024/05/was-kostet-der-kauf-von-rentenpunkten/

Top 50 Städte für Senioren

Top 50 Städte für Senioren
Einige Rentner und Vorruheständler überlegen sich, ob sie nicht besser nach Ostdeutschlands umziehen sollen. Warum ist Ostdeutschland so attraktiv für die Generation 60plus? Unter den Top 50 Städten sind viele in Thüringen und Sachsen.

Jahrzehntelang sind Junge und Alte aus Ostdeutschland in den Westen gezogen. Das hat sich umgekehrt. Eintagsfliege oder Trendwende? Bereits seit sechs Jahren ziehen dem Berlin-Institut zufolge mehr Menschen aus Westdeutschland – oder dem Ausland – in den Osten. Allerdings profitieren davon einige „Schwarmstädte“ überproportional, darunter Leipzig, Dresden, Jena, Erfurt, Potsdam und Rostock. Gefragt bei Pensionären sind auch Wohnorte in Küstennähe. Besonders Brandenburg und Mecklenburg-Vorpommern locken dem Berlin-Institut zufolge Ruhestandswanderer an. Diese ziehe es jedoch weniger in die Großstädte, sondern eher in die mittelgroßen Städte mit 10.000 bis 50.000 Einwohnern.


Empty-Nest- und Ruhestandswanderer


Die Demographen vom Berlin-Institut unterscheiden bei ihrer Untersuchung die sogenannten „Empty-Nest-Wanderer“ und die „Ruhestandswanderer“: Was sind „Empty-Nest-Wanderer“? Kurz gesagt, solche Eltern, deren Kinder das Nest verlassen haben – meist über 50. Wenn das Haus leer ist, überlegen sich zumindest einige, umzuziehen. Viele sind es allerdings nicht, denn die Umzugsbereitschaft ist in dieser Altersgruppe nicht mehr sonderlich hoch. Von 1000 Einwohnern zwischen 50 und 64 Jahren hätten sich in den neuen Bundesländern im Jahr 2013 nur rund 16 für einen Umzug in eine andere Gemeinde entschieden, so das Institut. Das kann sich jedoch in den vergangenen Jahren geändert haben, denn die Lebenshaltungskosten gerade in westdeutschen Großstädten sind enorm gestiegen.

Die 52 000 Empty-Nest-Wanderer im Jahr 2013 seien eine überschaubare Gruppe. Es könnte indes mehr werden, mutmaßen die Demographen. „Auch wenn große Wanderungsströme in dieser Altersgruppe bislang ausbleiben, haben die neuen Bundesländer insgesamt bei den Empty-Nest-Wanderern die Trendwende geschafft“, so das Institut. Besonders beliebt bei der Altersgruppe zwischen 50 bis 64 Jahren sind Brandenburg, Mecklenburg-Vorpommern und Sachsen. Am liebsten haben Empty-Nest-Wanderer laut Berlin-Institut die neun ostdeutschen Großstädte. Leipzig habe es den 50- bis 64-Jährigen besonders angetan. Verlierer seien allerdings kleine Gemeinden mit weniger als 500 Einwohnern.


Wanderungstypen


Empty-Nest-Wanderer


50 bis 64 Jahre Empty-Nest-Wanderer: Die eigenen Kinder ziehen aus und das vormals volle Haus wirkt nun leer. Bei manchen über 50-Jährigen kommt nun der Wunsch auf, sich „zu verkleinern“ und umzuziehen.


Ruhestandswanderer


65 Jahre und älter Ruhestandswanderer: Ist der Ruhestand erreicht und viel Zeit vorhanden, entscheiden sich einige Ältere, die vertraute Umgebung zu verlassen. Der Arbeitsplatz bindet nun nicht mehr an einen Ort. Auch der Wunsch, in der Nähe der Kinder und Enkelkinder zu leben, kann ein Umzugsgrund sein. Im höheren Alter erfolgt dann bei einigen – nicht immer aus freien Stücken – der Umzug in ein Pflegeheim.


Meer und Berge ziehen


Gefragt sind bei Empy-Nest-Wanderer auch attraktive Gemeinden Küstennähe, Kurorte und landschaftlich schöne Gegenden. So können laut Berlin-Institut die Küstenorten Binz, Heringsdorf und Sassnitz an der Ostsee einen Positiv-Saldo verbuchen. In Sachsen gelte das für Oderwitz im Vorland des Zittauer Gebirges und die zweitälteste sächsische Stadt Dohna. „Auch die beiden thüringischen Kurorte Bad Berka und Bad Liebenstein können bei den Empty-Nest-Wanderern im Saldo einen Zuzug verbuchen“, so die Demographen. Gleiches gelte für das Moor-, Mineral- und Kneippheilbad Bad Schmiedeberg und die beschauliche Hansestadt Havelberg in Sachsen-Anhalt. Wichtig ist den Empty-Nest-Wanderer wohl, dass die Gemeinde, in die sie ziehen, in punkto Arzt, Apotheken und Läden gut ausgestattet sind, so dass die Zuzügler keine allzu weiten Wege zurücklegen müssen.


Ostdeutschland bei Rentner beliebt


Die neuen Bundesländer sind bei den über 64-Jährigen gefragt. „Besonders Brandenburg und Mecklenburg-Vorpommern locken Ruhestandswanderer an“, so das Berlin-Institut. Der Rentenbeginn ist ein einschneidender Abschnitt im Leben. Zwar bleibt das Gros der Rentner in ihrer vertrauten Umgebung, einige allerdings entscheiden sich zu einem Neuanfang. Denn, der Beruf hält sie ja nicht mehr an einem bestimmten Wohnort – sie sind jetzt endlich frei, selbst zu entscheiden, wo sie residieren wollen. Einige ziehen näher zu ihren Kindern und Enkeln, andere drängt es ans Meer oder in die Berge. „Es waren zuerst ältere Wanderungswillige, die es vermehrt in die neuen Bundesländer zog“, konstatieren die Berliner Forscher. Die Wanderungsbewegung setzte schon vergleichsweise früh ein. Viele zogen es nach Mecklenburg-Vorpommern des Meeres wegen. Nach Brandenburg zog es laut Berlin-Institut Rentner wegen altersfreundlicher Städte. Dieser Trend dürfte allein schon wegen der wachsenden Zahl der Rentner anhalten. „Denn je älter die stark besetzten Jahrgänge der Babyboomer werden, desto mehr verschieben sich auch unter den Wanderern die Anteile zugunsten höherer Altersgruppen“, konstatieren die Forscher. Sie gehen auch davon aus, dass es zwischen 2013 und 2030 mehr Rentner werden – ihr Zahl steige von drei auf 3,7 Millionen.


Mittelgroße Städte gefragt


Dabei zieht es die Ruhestandswanderer nicht unbedingt in die Großstädte, anders als die Jungen. Ganz abgesehen davon, dass sich viele die Großstadt nicht mehr leisten können, das gilt vor allem für München, Frankfurt und Stuttgart. Sie wollen es lieber etwas beschaulicher und suchen sich mittelgroße Städte aus, das heißt, Städte mit 10 000 bis 50 000 Einwohner – ablesbar an den Zahlen des Berlin-Instituts, das für mittelgroßen Städte im Jahr 2013 ein Plus von insgesamt 3,4 Ruhestandswanderern je 1000 Einwohner in dieser Altersgruppe verbuchte. Wichtig ist für die Ruhestandswanderer, dass es am Ort Supermarkt, Arzt und Post gibt.


Auch kleine Gemeinden können Magnete für ältere Wanderungswillige sein. Einigen von ihnen hilft dabei ihre reizvolle Landschaft. So verzeichnen etwa die beiden kleinen Gemeinden Alt Schwerin und Blankenhof eine Nettozuwanderung bei den über 64-Jährigen. Beide liegen in Europas größtem geschlossenem Seengebiet, der Mecklenburgischen Seenplatte. Die über 1000 Seen der Regionen locken nicht nur Touristen an, sondern können auch einige ältere Menschen dazu bewegen, ihren Lebensabend dort zu verbringen. Andere Gemeinden haben ältere Menschen als Zielgruppe ausgemacht und sich auf deren Bedürfnisse spezialisiert. Dazu zählt etwa das malerische Burg im brandenburgischen Spreewald, das als staatlich anerkannter Ort mit Heilquellenkurbetrieb nicht nur Übernachtungsgäste anzieht, sondern auch einen Zuzug von Ruheständlern verzeichnet. Ähnlich attraktiv ist der Kurort Bad Elster im sächsischen Vogtland, eines der ältesten Mineral- und Moorheilbäder Deutschlands, oder das staatlich anerkannte Heilbad Bad Klosterlausnitz in Thüringen. (O-Ton Berlin-Institut)


Mit unserem Newsletter auf dem Laufenden bleiben


Einfach jetzt kostenlos abonnieren

Stadt, Land, Ost, West


Stadt, Land, Ost, West – wo lebt es sich besser? Für die Studie haben Forscher der Prognos AG – eines der ältesten Wirtschaftsforschungsunternehmen mit Sitz in Berlin  – im Auftrag des ZDF Daten aus allen 401 kreisfreien Städten und Landkreisen untersucht, so "Superillu". Das Ziel der Studie: Einen Regionen-Vergleich der Lebensverhältnisse für Senioren. Insgesamt wurden 20 Lebensbereiche untersucht und sind in die Wertung mit eingebunden worden.

Platz 1 


belegt danach die Stadt Jena in Thüringen. Sie sei die Region mit den besten Lebensverhältnissen für Senioren in Deutschland. Jena, eine Universitätsstadt mit rund 110 000 Einwohnern, hat unter anderem überdurchschnittlich vielen Erholungsflächen sowie eine sehr guten Gesundheitsversorgung.

Platz 2


belegt Suhl. In der Stadt mit der ältesten Bevölkerung Deutschlands (Altersdurchschnitt 50,5 Jahre) ist Wohnen besonders günstig


- Jena (Thüringen)


- Suhl (Thüringen)


- Hochtaunuskreis (Hessen)


- Dessau-Roßlau (Sachsen-Anhalt)


- Dresden (Sachsen)


- Potsdam (Brandenburg)


- Ludwigsburg (Baden-Württemberg)


- Enzkreis (Baden-Württemberg)


- Landkreis Böblingen (Baden-Württemberg)


- Rhein-Neckar-Kreis (Baden-Württemberg)


- Weimar (Thüringen)


- Landkreis Esslingen (Baden-Württemberg)


- Main-Taunus-Kreis (Hessen)


- Landkreis München (Bayern)


- Gera (Thüringen)


- Landkreis Karlsruhe (Baden-Württemberg)


- Rostock (Mecklenburg-Vorpommern)


- Landkreis Offenbach (Hessen)


- Schwerin (Mecklenburg-Vorpommern)


- Ulm (Bayern)


- Magdeburg (Sachsen-Anhalt)


- Landkreis Ebersberg (Bayern)


- Bodenseekreis (Baden-Württemberg)


- Frankfurt/Oder (Brandenburg)


- Neustadt an der Weinstraße (Rheinland-Pfalz)


- Chemnitz (Sachsen)


- Landkreis Calw (Baden-Württemberg)


- Cottbus (Brandenburg)


- Landkreis Tübingen (Baden-Württemberg)


- Erfurt (Thüringen)


- Rems-Murr-Kreis (Baden-Württemberg)


- Landkreis Darmstadt-Dieburg (Hessen)


- Erlangen (Bayern)


- Zollernalbkreis (Baden-Württemberg)


- Landkreis Sonneberg (Thüringen)


- Landkreis Rastatt (Baden-Württemberg)


- Landkreis Miltenberg (Bayern)


- Landkreis Mettmann (Nordrhein-Westfalen)


- Landkreis Reutlingen (Baden-Württemberg)


- Landkreis Heilbronn (Baden-Württemberg)


- Landkreis Mainz-Bingen (Rheinland-Pfalz)


- Landkreis Erlangen-Höchstadt (Bayern)


- Heilbronn (Baden-Württemberg)


- Baden-Baden (Baden-Württemberg)


- Leipzig (Sachsen)


- Landkreis Fürstenfeldbruck (Bayern)


- Rheingau-Taunus-Kreis (Hessen)


- Landkreis Bergstraße (Hessen)


- Fürth (Bayern)


- Pforzheim (Baden-Würtmberg)

Quelle: Superillu


Weiterführende Links:

- Berlin-Institut: Im Osten auf Wanderschaft


- Google Maps: Deutschlandkarte


- Bad Elster: Kurort und Festspielstadt


- Binz: Viel Meer Flair


- Alt Schwerin: Museumsdorf im Müritzkreis
https://vorunruhestand.de/2022/07/top-50-staedte-fuer-senioren/