Sonntag, 28. April 2024

Wer armen Rentnerinnen hilft

Wer armen Rentnerinnen hilft
Rentnerinnen im Westen bekommen im Schnitt nur gut 800 Euro Rente – zu wenig für ein Leben in Würde. Wer hilft armen Rentnerinnen – und auch Rentnern?

Was sind schon 800 Euro Rente? Damit kommt in München niemand über die Runden. Zwar greift der Staat armen Rentnerinnen und Rentnern unter die Arme, für ein Leben in Würde reicht aber selbst das meist nicht. Grundsicherung im Alter kann nur die allergrößte Not lindern. Selbst, wer extrem spart, kommt damit nicht über die Runden.

Zum Glück gibt es den Verein Lichtblick Seniorenhilfe, der seit  20 Jahren bedürftige Rentner schnell und unbürokratisch unterstützt. Lichtblick Seniorenhilfe hilft beispielsweise, wenn der Kühlschrank leer ist, die Winterjacke einen Riss hat und eine neue Brille gebraucht wird. Rentnerin Henriette M. (93) ist beispielsweise so eine arme Rentnerin, die es „ohne fremde Hilfe nicht schafft“. Ihre kleine Rente reicht kaum zum Leben. Für solche Fälle springt der Verein ein und hilft, wie im Fall von Henriette M. , mit einem 100-Euro-Gutschein für den Supermarkt aus. Auch eine neue Brille bezahlt Lichtblick Seniorenhilfe. Henriette M. ist überwältig: „Ich bin so dankbar, dass jemand für mich da ist.“


Hilfe für Rentnerinnen


2003 hat die Münchnerin Lydia Staltner den Verein als ersten dieser Art gegründet, um Senioren in Altersarmut zu helfen. Mit 70 Bedürftigen fing alles an. Heute, 20 Jahre später, werden von den drei Standorten in München, Deggendorf und Münster aus deutschlandweit rund 27.000 Rentner ihr Leben lang begleitet und unterstützt. Sie erhalten Lebensmittelgutscheine für den selbstbestimmten Einkauf im Supermarkt, Soforthilfen für dringend benötigte Dinge wie eine neue Brille oder monatliche Patenschaften von 35 Euro zur freien Verwendung. Da die Geldnot die Rentner zudem vom gesellschaftlichen Leben isoliert, bietet der Verein auch viele soziale Veranstaltungen gegen Einsamkeit.


Ohne große Bürokratie


Lichtblick Seniorenhilfe hält sich zugute, dass der Verein schnell und unbürokratisch hilft: „Wer sich bei uns meldet, hat in der Regel drei Tage später die Hilfe auf dem Konto oder im Briefkasten“, sagt Gründerin Lydia Staltner. Anfangs habe der Verein überwiegend mit Sachspenden wie einer neuen Winterjacke geholfen; heute, 20 Jahre später, gehe es bei den Senioren um die nackte Existenz. Viele haben, so der Verein, kein Geld mehr, um sich Lebensmittel zu kaufen oder ihre Stromrechnung zu zahlen. Welches Ausmaß die Armut unter Rentnerinnen und Rentnern erreicht habe, lasse sich an der Summe ermessen, die der Verein 2022 für bedürftige Seniore ausgegeben hat: rund 5,6 Millionen Euro – und der Bedarf steigt stetig an.

Die überbordende Inflation hat die Not noch befeuert: „Früher haben die Senioren um den 20. des Monats angerufen, weil sie kein Geld mehr hatten, um sich etwas zum Essen zu kaufen; heute melden sie sich schon um den 10.“, berichtet Lydia Staltner. Bis zu hundert neue Anträge von Rentnern auf Unterstützung kämen alleine in München pro Woche dazu – eine enorme Herausforderung für den Verein, der alle Projekte ausschließlich aus Spenden finanziert.


Ohne Spenden geht es nicht


Wie Rentnerin Henriette M. geht es vielen hierzulande: Sie waren immer berufstätig, haben aber zu wenig verdient. Henriette M. beispielsweise bekommt nur rund 634 Euro Rente, zusätzlich 203,55 Grundsicherung. „Ich spare, wo ich kann, verzichte beispielsweise auf Butter – die ist so teuer.“ Auch sonst versucht die Seniorin zu sparen – und es reicht dennoch nicht.

Lichtblick-Gründerin Lydia Stalter möchte Menschen wie ihr weiter mit aller Kraft helfen und ist daher dringend auf Spenden angewiesen. „Ich hoffe, dass viele Menschen spenden – es  würde uns das Herz brechen, wenn wir auch nur einen Hilfesuchenden abweisen müsste.“

Jeder kann Lichtblick Seniorenhilfe mit einer Spende unterstützen. Spendenkonto:

Stadtsparkasse München, IBAN: DE20 7015 0000 0000 3005 09, BIC: SSKMDEMM

Bild: LichtBlick Seniorenhilfe e.V.


Wie Lichtblick Seniorenhilfe entstand


2003 von Lydia Staltner in München gegründet, unterstützt LichtBlick e.V. deutschlandweit mehr als 27.000 bedürftige Senioren. Begleitet werden Senioren über 60, die eine deutsche Rente beziehen und Grundsicherung im Alter oder Wohngeld bekommen oder deren Rente knapp über der Bemessungsgrenze für Sozialleistungen liegt. Die Arbeit von LichtBlick wurde bereits mehrfach ausgezeichnet, etwa im Rahmen des bundesweiten Wettbewerbs „Start Social“, 2015 erhielt Lydia Staltner für ihre Verdienste die Sozialmedaille des Freistaats Bayern. Prominente wie Eckart Witzigmann oder Simone Thomalla unterstützen LichtBlick als Botschafter.


Newsletter

Du willst immer auf dem Laufenden bleiben - dann einfach den kostenlosen Newsletter abonnieren:


https://vorunruhestand.de/2023/03/wer-armen-rentnerinnen-hilft/

Wie Babyboomer zu Messies werden – und warum?

Wie Babyboomer zu Messies werden – und warum?
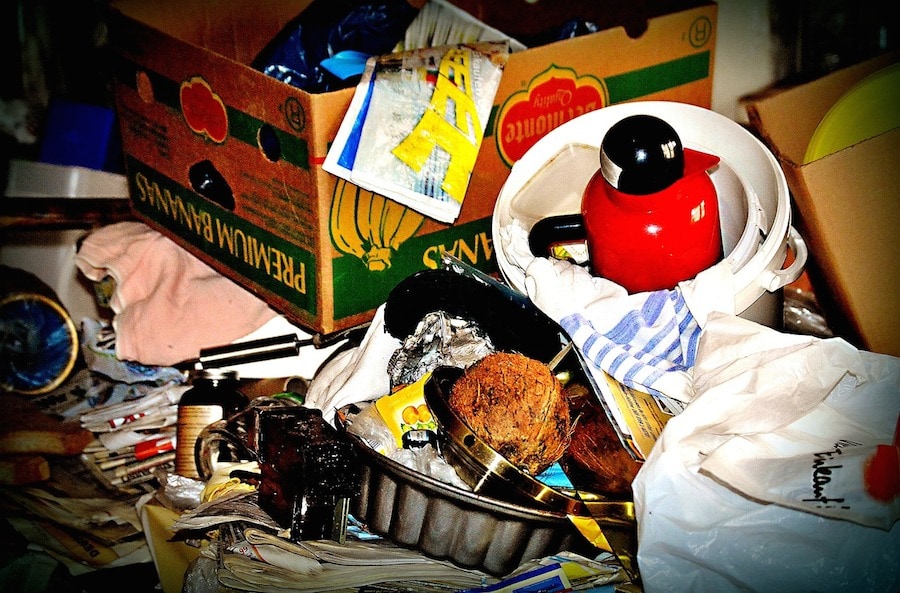
Nippes hier, leere Dosen dort und in der Ecke stapelweise Zeitschriften, dazu Tassen mit Sprung sowie leere Shampoo-Flaschen – alles wird angehäuft und weggelegt. Über kurz oder lang verwandelt sich ein Wohnzimmer so in eine Müllkippe. Wie kommt es aber, dass aus Babyboomern Messies werden – warum ist das so?

Manche schaffen es psychisch nicht mehr, alles Überflüssige aufzuräumen, manche alte Menschen auch physisch nicht mehr – und dann verlieren sie die Kontrolle. Wie so etwas passieren kann, beschreibt das SWR Fernsehen.


Alt sein. Die Knochen tun weh, der Kühlschrank füllt sich nur schwer und dann noch dieser Haushalt. Wie soll man das nur schaffen? Viele ältere Menschen haben häufig wenig Kontakt mit ihren Angehörigen, wohnen allein oder leiden beispielsweise an Demenz. Irgendwann stellen sie fest, dass sie ihren Alltag nur noch schwer meistern können und der Wohnungsputz auf der Strecke bleibt. Oft ist es dann schon zu spät.


Wenn aufräumen allein nicht mehr hilft, ist ein professioneller Müllentsorger gefragt. Sie haben oft den Auftrag, Wohnungen komplett leer zu räumen und sauberzumachen. Die Verursacher würden sie meist nicht mehr kennenlernen, so der pfälzische Entrümpler Matthias Witzel, aber die Fälle würden sich oft ähneln.


Doch woran liegt das? Oftmals stirbt der Ehepartner oder der Bezug zum Angehörigen nimmt ab, ältere Menschen fallen schnell in ein Loch und wollen es selbst nicht wahrhaben, hilflos zu sein. "In der heutigen Gesellschaft guckt nicht mehr jeder nach der Nachbarschaft", sagt Matthias Witzel.


Er hat schon viel Dreck gesehen. Ihn anzufassen, kein Problem, den Geruch zu ertragen, eine Herausforderung. "Ich sag es ehrlich, ich bin das schwächste Glied in der Kette. Ich bin der, der sich auch manchmal übergeben muss." Aber nicht nur der Gestank ginge Witzel an die Nieren, oft berühre ihn auch das Schicksal dieser Menschen und das sei oft noch einprägender als die ganze Arbeit. Selbst eine Leiche in der Wohnung mussten die Entrümpler einmal vorfinden.


Was heißt Messie?


Messie leitet sich vom Englischen "mess" ab, was so viel bedeutet wie Unordnung, Schweinerei, Mansch, Sauerei, Verhau und Kuddelmuddel. Messitum kommt bei Alt und Jung vor, wobei die Älteren in der Mehrheit sind. Das Gros ist zwischen 40 und 50 Jahre alt sind. Viele wollen es ja nicht wahrhaben – aber erst, wenn die Betroffenen es erkennen, kann ihnen ein Dritter helfen. Helfen heißt in dem Fall, ihnen bewusst zu machen, was der Unterschied ist zwischen Ordnung und gesunder Unordnung. Müll ist für viele eine Art Schutzpanzer gegen die Außenwelt, weswegen sie sich nur ungern von ihrer "Sammlung" trennen. Messitum ist allerdings noch mehr – es ist häufig auch, die Unfähigkeit, sich dem Leben zu stellen, bedeutet Entscheidungsunfähigkeit und innerer Zerrissenheit. Die Leidtragenden sind dann oft die Hinterbliebenen, die sehen müssen, wie sie die "Erbstücke" entsorgen.


Die Ausreden von Messies


Eine der häufigen Ausreden von Messies ist "Ich werde es vielleicht mal brauchen" – ein Totschlag-Argument, wie jeder schnell begreifen dürfte. Damit lässt sich alles abbügeln und jeder Anflug von Aufräumen unterlaufen. Auf der Seite "Katrin-schafft-Platz" wird dieses Phänomen einfühlsam beschrieben. Es seien die Vorstellungen dahinter, die das Ausmisten so schwer machen; jeder Gegenstand repräsentiere einen Wunsch, eine Vorstellung, eine Erinnerung und auch Ängste. Der Abschied davon sei die eigentliche Herausforderung. "Es ist leicht nachvollziehbar, dass der Abschied von einem Wunsch schmerzhaft sein kann, aber selbst an ihren Ängsten halten viele unbewusst fest", beschreibt Katrin Miseré diese Haltung. Nur wer es schaffe, sich davon zu lösen, falle auch das Ausmisten leicht. "Manchmal klappt es auch umgekehrt – über den Abschied vom Gegenstand gelingt der Abschied von dem was dahinter steckt", weiß sie.


Reduktion schafft Raum


Dabei "schafft Reduktion inneren Raum", wie Gabi Raeggel auf ihrem Blog "achtsame Lebenskunst" eingängig beschreibt.


…Ausmisten ist wie eine seelische Tiefenreinigung. Mit der Reduktion klären Sie Ihre Beziehungen, vor allem die Beziehung zu sich selbst. Sie bestimmen Ihren Standpunkt zur eigenen Vergangenheit und Zukunft sowie zu anderen Menschen..“


Wie wäre es denn mal mit "Plastikfasten"? Der Aufruf zum Plastikfasten kommt in diesem Jahr von Anneliese Bunk, die gemeinsam mit Nadine Schubert das Buch „Besser leben ohne Plastik“ geschrieben hat – oder "Autofasten". Mehr Beispiele finden sich auf der Seite "Widerstandistzweckmäßig"
https://vorunruhestand.de/2017/02/wie-babyboomer-zu-messies-werden-und-warum/

Erbstücke – was tun mit dem ganzen Zeug?

Erbstücke – was tun mit dem ganzen Zeug?
Die Eltern sterben und hinterlassen eine Menge Zeug, darunter Reisemitbringsel, Kaffeeservice, Dosen, Bücher – und niemand will die vermeintlich wertvollen Besitztümer, nicht mal die Kinder. Was mit dem ganzen Zeug anfangen?


Der Tod eines geliebten Menschen ist ein schmerzhafter Verlust. Neben der Trauer kommt dann oft auch die Aufgabe der Haushaltsauflösung hinzu. In der Wohnung der Eltern oder eines Onkels stapeln sich Erinnerungen aus vergangenen Zeiten: Möbel, Geschirr, Bücher, Souvenirs und vieles mehr. Doch wer will diese Sachen heute noch haben? Junge Generationen haben oft keinen Platz oder keine Verwendung für die Erbstücke ihrer Eltern oder Großeltern. Sie bevorzugen minimalistische Einrichtungsstile und moderne Technik. Flohmärkte sind überfüllt mit unverkäuflichen Gegenständen, und Antiquitätenhändler sind wählerisch.


Matratze per Internet bestellt


Junge Paare wollen sich selbst einrichten. Wer in die Runde fragt, dürfte erstaunt über die Antworten sein. Sie wollen nichts von den unseren Sachen. Sie sind mit Ikea aufgewachsen, bestellen die Matratze übers Internet, hängen das Rennrad an die Wand. Minimalismus ist für sie kein Fremdwort, anders als für uns Babyboomer. Sie richten sich eher spartanisch ein und bauen zu Gegenständen weniger emotionale Bindungen auf als wir. Bücherwand? Wozu? CD-Sammlung? Hey! Wozu gibt es Streamingdienste. Wenn wir Glück haben, verkaufen wir ein paar Bücher auf dem Bücherflohmarkt oder wir verschenken sie.


Was tun mit dem ganzen Zeug?


Tipp 1: Mit den Angehörigen reden


Zunächst sollte man mit den Angehörigen sprechen, um zu erfahren, wem welche Erbstücke besonders am Herzen liegen. So kann man persönliche Erinnerungsstücke verteilen, ohne Streit zu riskieren.


Tipp 2: Zeit nehmen für den Verkauf


Wer Zeit und Geduld hat, kann die Erbstücke online auf Ebay oder anderen Plattformen verkaufen. Auch lokale Antiquitätenhändler oder Secondhand-Läden können eine Anlaufstelle sein.


Tipp 3: Recherchieren Sie den Markt


Bevor Sie etwas verkaufen, sollten Sie den Marktwert recherchieren. So vermeiden Sie Enttäuschungen und können einen fairen Preis erzielen.


Tipp 4: Schmuck schätzen lassen


Bei Schmuckstücken lohnt es sich, diese von einem Experten schätzen zu lassen. So kann man verborgene Schätze entdecken und einen höheren Preis erzielen.


Tipp 5: Stücke in Kommission geben


Einige Geschäfte nehmen Erbstücke in Kommission. So müssen Sie sich nicht selbst um den Verkauf kümmern.


Tipp 6: An Bedürftige spenden


Es gibt viele gemeinnützige Organisationen, die sich über Sachspenden freuen. So können Sie den Erbstücken ein neues Leben schenken und gleichzeitig Gutes tun.


Tipp 7: Auf Enttäuschungen vorbereiten


Es ist wichtig, sich darauf einzustellen, dass nicht alle Erbstücke verkauft werden können. Seien Sie bereit, einige Dinge wegzuwerfen oder zu verschenken.


https://vorunruhestand.de/2019/02/erbstuecke-was-tun-mit-dem-ganzen-zeug/

Wie der Staat Betriebsrenten verbrennt

Wie der Staat Betriebsrenten verbrennt
Was der Staat mit einem Satz per Gesetz anrichten kann, erfahren gerade Millionen von Betriebsrentner. Er verbrennt ihre Betriebsrente, die wegen der Inflation immer weniger wert ist. Wie das?

Eigentlich müssten Arbeitgeber die Betriebsrenten ihrer früheren Beschäftigten regelmäßig an die Inflation anpassen. Der Staat hat sich allerdings mit einem Absatz im Betriebsrentengesetz (BetrAVG) ausgeschmiert: „Die Verpflichtung (zur Anpassung an die Inflation) nach Absatz 1 entfällt, wenn der Arbeitgeber sich verpflichtet, die laufenden Leistungen jährlich um wenigstens eins vom Hundert anzupassen“, so steht es im BetrAVG § 16 Abs. 3 Nr. 1. In der Regel liegt die Inflationsrate aber bei mehr als zwei Prozent, das heißt, dass Betriebsrentner durch dieses Gesetz systematisch enteignet werden.


So verbrennt die Betriebsrente


Das heißt, wenn der Arbeitgeber die Betriebsrente immer um ein Prozent jährlich erhöht, braucht er sie nicht an die Inflation anzupassen – und die betrug 2023 5,9 Prozent, die höchste seit 1948. Betriebsrentner haben somit real verloren. In den Jahren davor lag die Inflation durchschnittlich bei zwei Prozent, somit büßten Betriebsrenten in diesem Zeitraum regelmäßig an Wert ein.

Diese Abzocke betrifft beileibe nicht nur einige wenige Betriebsrentner, sondern nach Schätzung von „T-Online“ rund zwei Millionen – 1,4 Millionen Menschen, die im öffentlichen Dienst angestellt waren, sowie rund 600.000, die noch alte Betriebsrenten aus Pensionskassen bekommen.


Systematische Enteignung


Diese systematische Enteignung trifft vor allem Rentnerinnen und Rentner, die eine Betriebsrente von einer Pensionskasse beziehen. Das sind vor allem Beschäftigte von Großunternehmen und Angestellten im öffentlichen Dienst – für letztere ist das Versorgungsamt des Bundes und der Länder (VBL) zuständig. Das VBL setzt bewusst auf Absatz drei, Satz ein des §16 BetrAVG und hat das sogar in seiner Satzung so formuliert: „Die Betriebsrente wird zum 1. Juli eines jeden Jahres um 1 Prozent erhöht. Die Anpassung der Betriebsrente ist in der VBL-Satzung § 39 festgelegt.“

Kathrin Bär, ehemalige Angestellte im öffentlichen Dienst, will sich T-Online zufolge mit dieser Ungerechtigkeit nicht abfinden und will dagegen klagen – „im Zweifel durch alle Instanzen“ bis vors Bundesverfassungsgericht.


Jetzt den Newsletter abonnieren


„vorunuhestand.de berichtet laufend über das, was die 60plus-Generation betrifft – und ab sofort auch per kostenlosem Newsletter. Sei dabei und melde dich gleich an. Jetzt den vorunruhestand-Newsletter abonnieren … und 14tägig Tipps, Infos und Anregungen für den Vorruhestand und die Rente erhalten.


Hier abonnieren

Vorname

Nachname


E-Mail *

 Ich möchte den vorunruhestand-Newsletter etwa 14-tägig erhalten. Ich habe die verlinkte Datenschutzerklärung gelesen. Ich weiß, dass ich den Newsletter jederzeit abbestellen kann. (Link)
https://vorunruhestand.de/2023/02/wie-der-staat-betriebsrenten-verbrennt/

Mittwoch, 24. April 2024

4,57 Prozent mehr Rente ab 2024

4,57 Prozent mehr Rente ab 2024
Jetzt ist es amtlich: Ab 1. Juli 2024 gibt es 4,57 Prozent mehr Rente – und zwar in Ost und West in gleicher Höhe. Bei 1000 Euro Rente macht das 45,70 Euro aus.

Das Bundeskabinett beschloss am Mittwoch (24. April), die Renten um 4,57 Prozent zu erhöhen. Das ist mehr als ursprünglich geplant. Grund ist die gute Lohnentwicklung in Deutschland. Die mehr als 21 Millionen Rentnerinnen und Rentner können sich freuen: Sie bekommen ab 1. Juli mehr Rente. Ihre Bezüge steigen um 4,57 Prozent. Zu verdanken haben sie das den Lohnabschlüssen im vergangenen Jahr, denn die Renten folgen den Löhnen. Denn letztlich hängt die Rentenerhöhung von der Lohnentwicklung in Deutschland ab – und die betrug Bundesministerium für Arbeit und Soziales 4,72 Prozent. Der aktuelle Rentenwert steigt von gegenwärtig 37,60 Euro auf 39,32 Euro. Der Rentenwert gibt an, wie viel ein sogenannter Entgeltpunkt wert ist: Wer in einem Jahr so viel verdient wie der Durchschnitt im Land, bekommt dafür einen Punkt.


4,57 Prozent mehr Rente


Die Erhöhung fällt damit stärker aus als ursprünglich prognostiziert. Noch vor einigen Monaten kursierte die Zahl von 3,5 Prozent. Mit 4,57 Prozent liegt die Rentenerhöhung deutlich über der Inflationsrate von zurzeit 2,5 Prozent (Stand Februar 2024). Aber was hilft die schönste Erhöhung, wenn Staat und Sozialversicherung immer mehr davon behalten.

Anders als in früheren Jahren fällt die Rentenanpassung in ganz Deutschland gleich aus. Im Juli 2023 waren differierten die Rentenerhöhungen noch – im Westen gab es 4,39 Prozent mehr, im Osten 5,86 Prozent.

Rentenberater Peter Knöppel zur Rentenerhöhung

https://www.youtube.com/watch?v=WJNWPXYmpl0&t=31s

Quelle: Rentenbescheid24


Wie viel mehr Rente bekomme ich?

Künftig nur noch 2,6 Prozent


Künftig dürften die Renten allerdings laut aktuellen Rentenversicherungsbericht nicht mehr in dieser Höhe wie 2023 und 2024 steigen. Der Bericht geht bis 2037 von einer durchschnittlichen Steigerungsrate von 2,6 Prozent pro Jahr aus.

Mit ihrem Reformpaket wollen Bundesarbeits- und Sozialminister Hubertus Heil und Finanzminister Christian Lindner (FDP) das Rentenniveau von 48 Prozent auch für die Zukunft garantieren.


Nachhaltigkeitsfaktor wirkt


Wegen des Nachhaltigkeitsfaktors, der das Verhältnis von Rentenbeziehenden zu Beitragszahlenden berücksichtigt, liegt die Erhöhung nur bei 4,57 Prozent und nicht bei 4,72 Prozent.
https://vorunruhestand.de/2024/04/457-prozent-mehr-rente-ab-2024/

Dienstag, 23. April 2024

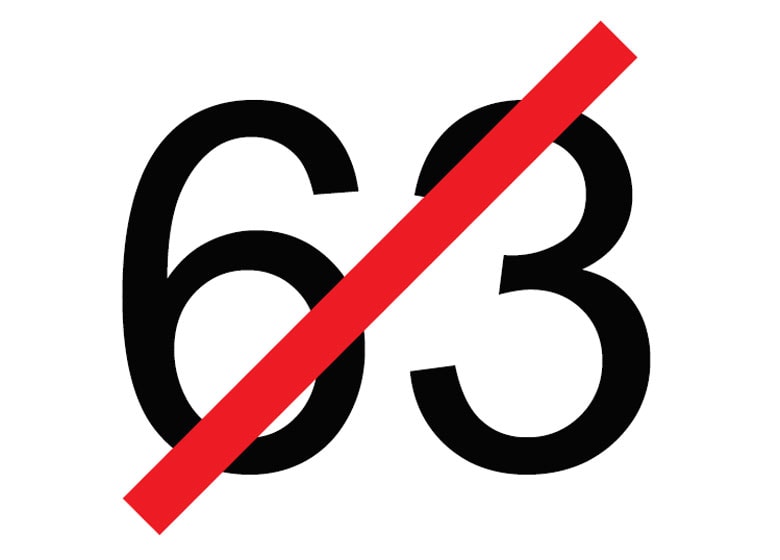
FDP will Aus für Rente mit 63

FDP will Aus für Rente mit 63
Die FDP will etwas abschaffen, was bereits abgeschafft ist: die Rente mit 63. Denn nur die vor 1953 Geborenen durften abschlagsfrei mit 63 in Rente gehen. Die Altersgrenze ist längst auf über 64 gestiegen. Also, warum der ganze Wirbel?

„Rente mit 63 abschaffen und Arbeitsanreize für ältere Menschen steigern“, so lautet die Forderung der FDP in ihrem „12-Punkte-Plan zur Beschleunigung der Wirtschaftswende“. Offensichtlich ist die FDP nicht mehr auf dem neuesten Stand, denn ihre Forderung ist längst umgesetzt. Wer 45 Versicherungsjahre hat, muss bis 64 plus vier Monate ausharren, bevor er die Rente für „besonders langjährig Versicherte“ in Anspruch nehmen kann – und dabei geht’s um den Jahrgang 1960, wer später geboren wurde, muss schon noch mal zwei, vier, sechs, acht, zehn oder zwölf Monate länger arbeiten. Jahrgang 1964 darf erst mit 65 (63 + 24) Jahren abschlagsfrei in Rente gehen. Das heißt, 2028 kann keiner mehr vor 65 abschlagsfrei in Rente gehen.


Abschlagsfrei in Rente – was für wen gilt

Wovon redet die FDP also? Das Abschaffen der Rente für besonders langjährig Versicherte würde bedeuten, dass ein heute (Stand 2024) 60-Jähriger bis 66 Jahre und vier Monate arbeiten müsste. Das hieße, er hätte dann 47 (45 + 2) Versicherungsjahre auf dem Buckel – und könnte statt 2024 erst 2026 in Rente gehen.


FDP fordert Aus für Rente mit 63


Glaubt die FDP wirklich, dass viele so lange arbeiten werden, ja überhaupt können? Glaubt die FDP wirklich, dass das noch „wertvolle Fachkräfte“ sind? Schon heute gehen die viele bereits mit 63 oder 64 mit Abschlägen in Rente, weil sie einfach ausgelaugt sind und nicht mehr können. Eine Abschaffung der „Rente mit 63“ liefe auf eine Rentenkürzung hinaus.


SPD hat sich verrechnet


Eingeführt wurde die „Rente mit 63“ von SPD-Arbeitsministerin Andrea Nahles 2014. Die damalige Bundesregierung rechnet mit 55.000 Antragsstellern pro Jahr, es mittlerweile aber mehr als eine Viertelmillion pro Jahr. Nahles und die SPD hat sich also gewaltig verschätzt.

Wer heute mit 63 Jahren in Rente gehen will, muss, so er mindestens 35 Versicherungsjahre hat, teils heftigen Abschläge hinnehmen. Pro Monat früher in Rente bezogen auf des die Regelaltersgrenze werden 0,3 Prozent Abschlag berechnet.


Abschlagsfreie Rente mit 63plus


Die volle Rente mit 63 Jahren für besonders langjährig Versicherte bekamen nur die Geburtsjahrgänge 1951 und 1952 – und das auch nur, wenn sie nicht studiert hatten, denn das Studium wird schon lange nicht mehr als Versicherungszeit berücksichtigt. Das heißt, wer beispielsweise 1954 geboren wurde und studierte, stieg frühestens mit 24 Jahren in den Beruf ein und kam somit auf keine 45 Versicherungsjahre. Nahles‘ Gesetz ist ausschließlich auf Industriearbeiter gemünzt, die nach der Schule und Lehre sofort in den Beruf einstiegen. Auch wer später geboren wurde, kommt nicht in den Genuss der abschlagsfreien Rente mit 63. Wer zwar 45 Beitragsjahre vorweisen konnte, aber noch nicht 64 Jahre (Jahrgang 1959) alt war, konnte dennoch nicht ohne Abschläge in Rente gehen und musste warten, bis er das entsprechende Alter erreicht hat. Das gilt natürlich erst recht für spätere Jahrgänge.


Wichtig! Die Altersrente für besonders langjährig Versicherte können Sie nicht vorzeitig erhalten – auch nicht mit Abschlägen.


Quelle: Deutsche Rentenversicherung


Wer sich unverbindlich informieren will, nutzt am besten den „Rentenbeginn- und Rentenhöhenrechner“ der Deutschen Rentenversicherung. Damit lässt sich errechnen, unter welchen Bedingungen jemand in Rente gehen kann:


Rentenbeginn- und Rentenhöhenrechner
https://vorunruhestand.de/2024/04/fdp-will-aus-fuer-rente-mit-63/

Sonntag, 21. April 2024

Warum Riester-Rentner nur noch ein Taschengeld bekommen

Warum Riester-Rentner nur noch ein Taschengeld bekommen

Die Riester-Rente ist gescheitert. Sie sollte die Rentenlücke füllen, aber Riester-Rentner bekommen meist nur ein Taschengeld. Die Rendite liegt deutlich unter zwei Prozent, sprich, sie kann nicht einmal die Inflation ausgleichen.


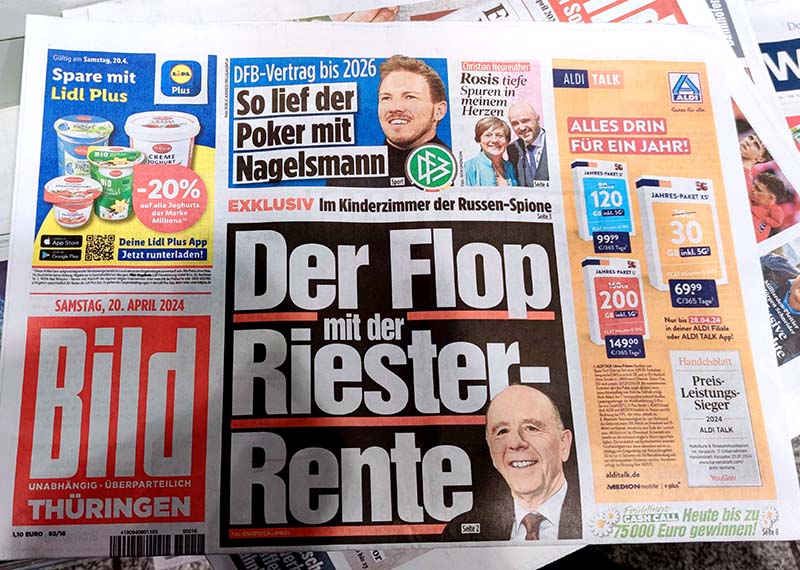
Ex-Arbeitsminister Walter Riester hat uns vor mehr als 20 Jahren viel versprochen – und nichts gehalten. Von wegen Schutz gegen Altersarmut – davon kann keine Rede sein! Viele Riester-Rentner müssen sich mit einem Taschengeld begnügen, wie "Bild" berichtet.


Riester-Rente – nur noch ein Taschengeld


Einer Statistik des Bundesfinanzministeriums zufolge bringt die Riester-Rente Versicherten durchschnittlich nur 132 Euro monatlich, wobei sich "Bild" auf die Auszahlungsstatistiken der Behörde beruft: 2022 erhielten mehr als eine Million Riester-Rente bereits entsprechende Leistungen. Demnach erhielten Ende 2022 bereits über eine Million Menschen Leistungen aus der Riester-Rente. Die jährliche Durchschnittsrente lag bei 1.581,12 Euro im Jahr und annähernd 132 Euro pro Monat.


Wobei das nur die halbe Wahrheit ist, denn annähernd ein Drittel bekommt weniger als 500 Euro jährlich, sprich, gerade einmal 40 Euro pro Monat. Das ist ein besseres Taschengeld.


Inflation frisst Riester-Rente

Finanzexperten kritisieren laut "T-Online" aber schon seit Längerem, dass die Renditen der Riester-Rente sehr niedrig ausfallen. Eine Studie von "Finanzwende Recherche" zeige auf, dass alle angebotenen Riester-Verträge für das Jahr 2023 weniger als zwei Prozent Gewinn erzielen und somit unterhalb der langjährigen Inflationsrate liegen.


"Bild" zitiert den Finanz- und Versicherungsmathematiker Axel Kleinlein: "Die Zahlen des Finanzministeriums zeigen, dass die Riester-Rente nur zu einem mickrigen Taschengeld führt. Ein Sparer muss fast 100 Jahre alt werden, damit der Vertrag keinen Verlust macht."


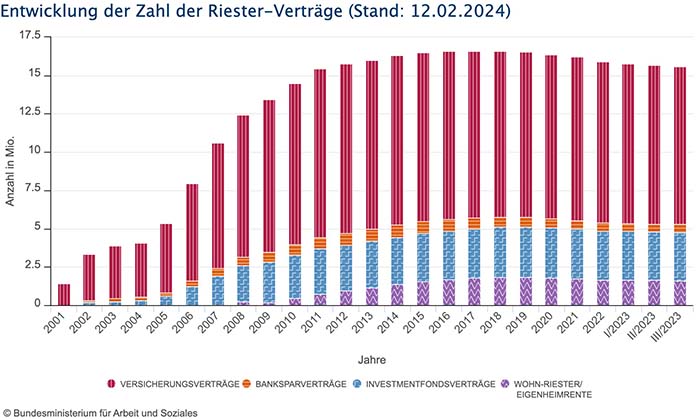
Es darf niemand wundern, dass immer weniger einen Riester-Vertrag abschließen. Mittlerweile lassen viele Riester-Sparer ihre Verträge ruhen und zahlen schon lange nichts mehr ein, stattdessen zahlen sie lieber freiwillig in die gesetzliche Rentenversicherung ein.

Comeback der gesetzlichen Rentenversicherung

Versicherte haben im Jahr 2022 so viel freiwillig in die gesetzliche Rentenkasse eingezahlt wie nie zuvor – rund 1,09 Milliarden Euro –, um Rentenminderungen auszugleichen. Matthias W. Birkwald, Rentenexperte der Linken, sieht darin einen Rückgriff auf die Möglichkeiten der gesetzlichen Rente wegen enttäuschender Renditen bei der Riester-Rente und ähnlichen Modellen. Birkwald kommentiert: "Die Riester-Rente ist gescheitert." Das Vertrauen der Menschen liege bei der Deutschen Rentenversicherung.


Die Zeiten der Riester-Rente scheinen gezählt zu sein. Immer mehr Menschen erkennen, dass die gesetzliche Rente die bessere Altersvorsorge bietet und zahlen lieber freiwillig in die Rentenkasse ein.


Warum die Riester-Rente versagt


Hohe Kosten und geringe Renditen: Die Kosten der Riester-Verträge fressen oft einen Großteil der Rendite auf, sodass am Ende nur wenig für die Altersvorsorge übrig bleibt.


Unfaire Kürzungen: In einigen Fällen kürzten Versicherungen die Riester-Renten ihrer Kunden sogar nachträglich, was zu Rechtsstreitigkeiten führte.


Schlechte Vergleichbarkeit: Die Vergleichbarkeit verschiedener Riester-Verträge ist aufgrund komplexer Tarifstrukturen und versteckter Kosten oft schwierig.

Die gesetzliche Rente: Sichere und solide Altersvorsorge


Die gesetzliche Rente hingegen bietet eine sichere und solide Altersvorsorge mit garantierten Leistungen. Zudem ist sie kostengünstig und transparent.


Run auf freiwillige Renteneinzahlung


Für Linken-Rentenexperte Matthias W. Birkwald, der die Anfrage gestellt hatte, ist das ein klarer Beweis, dass die Menschen den 😱 Betrug mit Riester 💡begriffen haben. Einige Versicherungen hatten sogar im Nachhinein Riesterrenten gekürzt, wogegen Verbraucher letztlich sogar vor Gericht ziehen mussten, um die Unzulässigkeit dieser Praxis zu stoppen. Da zahlen viele doch lieber freiwillig Beiträge in die Rentenversicherung zum Ausgleich von Abschlägen bei vorzeitigem 📆 Rentenbeginn.

Beiträge sind für Pflichtversicherte in der Rentenversicherung nur begrenzt möglich, etwa zum Ausgleich von Abschlägen bei vorzeitigem Rentenbeginn.

Riester-Rentner misstrauen zurecht diesem Konstrukt von Walter Riester. Bestes Beispiel ist der Fall eines Versicherten der Zurich Versicherung, der sich juristisch gegen die ✂️ Kürzung seiner Riester-Rente wehrte. Das Landgericht Köln sah das Kürzen einer Riester-Rente als unzulässig an und kippte per Urteil (Az.: 26 O 12/22) die Kürzung. Das Gericht erklärte eine Vertragsklausel der Zurich Versicherung für unwirksam erklärt, Kunden mit Riesterrenten bei der Auszahlung finanziell zu benachteiligen und ihnen die Rente zu kürzen. Es hat Riester-Sparer Stefan Kolb recht gegeben, der sich gegen die Kürzung seiner Riester-Rente durch die Zurich Deutscher Herold wehrte.


Tenor des Urteils:


1. Es wird festgestellt, dass die Beklagte die vertraglich vereinbarte Monatsrente von 37,34 EUR pro 10.000 EUR aus dem zwischen den Parteien bestehenden fondsgebundenen Rentenversicherungsvertrag mit der Versicherungsnummer 01 nicht wirksam herabgesetzt hat.


2. Es wird festgestellt, dass § 2 Abs. 2 Unterabs. 2 und Unterabs. 3 der von der Beklagten in dem Versicherungsvertrag Nr. 01 verwendeten Produktbedingungen für die Fondsgebundene Rentenversicherung unwirksam ist und der Beklagten aus diesen Regelungen auch in Zukunft kein Recht zur Herabsetzung der Monatsrente je 10.000 EUR zusteht.


Riestern lohnt sich kaum


Das hindert Versicherungen aber nicht, es immer wieder 🐏 zu versuchen. Der Verbraucherzentrale Nordrhein-Westfalen zufolge räumt die Zurich-Versicherung sich weiterhin das Recht ein, in fondsgebundenen Riesterverträgen den Rentenfaktor 📉 herabzusetzen. Zurich verweise darauf, dass sich die rechtskräftige Entscheidung des LG Köln nur auf einen Einzelfall beziehe und für andere Kunden keine Wirkung entfalte, so ein Kundenschreiben der Zurich. Der Versicherer sei nach wie vor der Auffassung, dass die Kürzung des Rentenfaktors rechtmäßig sei, haben die Verbraucherschützer erfahren.


Versicherer setzen auf unmündige Kunden


Zurich sei, so die Verbraucherschützer, nicht die einzige Versicherung, die zu solchen Praktiken greife. Deswegen wollen die Verbraucherzentrale NRW und die Bürgerbewegung Finanzwende gemeinsam gegen diesen 🙁 Missstand vorgehen, um ein Grundsatzurteil zu erstreiten. Sie wollen damit Tausenden von Riestern-Kunden mit fondsgebundenen Riesterverträgen zu höheren Renten zu verhelfen. Die Verbraucherzentrale NRW habe die Zurich-Versicherung nach eigenem Bekunden abgemahnt und werde, falls der Konzern nicht einlenke, eine Verbandsklage erheben. Ein für die Versicherten positives Urteil hätte dann Auswirkungen auf alle Betroffenen, die diese Klausel in ihren Verträgen haben, so die Verbraucherzentrale NRW.


Zurich, Axa und LPV


Neben Zurich haben die Verbraucherschützer noch zwei weitere Anbieter wegen unrechtmäßiger Rentenkürzungen abgemahnt: Die Axa Lebensversicherung und die LPV Lebensversicherung (ehemals Postbank Lebensversicherung) hatten die Ansprüche von Kunden der Verbraucherzentrale NRW ebenfalls gekappt. „Die Klauseln, auf die sich die Anbieter dabei berufen, sind bei diesen beiden Versicherern ähnlich wie bei der Zurich. Wir gehen davon aus, dass noch weitere Anbieter den Rentenfaktor aufgrund unwirksamer Klauseln herabgesetzt haben und damit noch deutlich mehr Kund:innen betroffen sind“, betont Stephanie Heise, Bereichsleiterin Verbraucherfinanzen bei der Verbraucherzentrale NRW.


Musterbrief


Die Verbraucherzentrale NRW hat einen Musterbrief formuliert. Wer sich gegen eine Rentenkürzung wehren will, kann somit auf eine Rentenkürzung seines Versicherers zurückgreifen.


Fazit:


Die Riester-Rente hat sich als gescheitert erwiesen. Verbraucher sollten daher auf freiwillige Einzahlungen in die gesetzliche Rente setzen, um eine sichere und rentable Altersvorsorge zu gewährleisten.


Mit unserem Newsletter auf dem Laufenden bleiben


Einfach jetzt kostenlos abonnieren


https://vorunruhestand.de/2024/04/warum-riester-rentner-nur-noch-ein-taschengeld-bekommen/