Mittwoch, 24. September 2025

Gutverdiener sollen höhere Steuern zahlen

Gutverdiener sollen höhere Steuern zahlen
Die SPD will Gutverdiener höher besteuern. Die Genossen laufen sich schon mal warm – und denken dabei an Vermögens- und Reichensteuer. Bei Einsparungen halten sie sich hingegen zurück.
Lars Klingbeil, der Co-Vorsitzende der SPD, möchte 📌 Maßnahmen ergreifen, um gutverdienende Menschen stärker an den finanziellen Lasten des Staates zu beteiligen. Dies könnte beispielsweise durch höhere Steuern oder 💶 Beiträge für Wohlhabende geschehen, um soziale Gerechtigkeit zu fördern und die Finanzierung öffentlicher Dienstleistungen zu sichern.
Mit🫸 „Werden darauf drängen, dass das so kommt“ deutet er an, dass er und seine Partei aktiv dafür eintreten werden, diese Veränderungen zu realisieren. Es ist ein 📣 Appell, die gesellschaftliche Verantwortung der Besserverdienenden zu betonen und sicherzustellen, dass sie ihren fairen Anteil zur Finanzierung des Gemeinwohls leisten, so weit die Vorstellungen der SPD.

Gutverdiener zur Kasse bitten


Lars Klingbeil hat in der Vergangenheit verschiedene Maßnahmen ins Spiel gebracht, um Gutverdiener stärker zur Kasse zu bitten. Dazu zählen unter anderem:
- 📈 Erhöhung der Einkommenssteuer: Eine Anhebung des Steuersatzes für hohe Einkommen könnte in Betracht gezogen werden, um die Steuerlast gerechter zu verteilen.
- 🤑 Vermögenssteuer: Die Einführung oder Wiederbelebung einer Vermögenssteuer für besonders reiche Haushalte könnte zusätzliche Einnahmen generieren.
- 🛟 Solidaritätszuschlag: Eine teilweise Rückkehr des Solidaritätszuschlags für Besserverdienende könnte ebenfalls eine Möglichkeit sein, um mehr Geld für den Staatshaushalt zu gewinnen.
- 🏭 Bessere Besteuerung von Unternehmensgewinnen: Maßnahmen zur Schließung von Steuerschlupflöchern und zur fairen Besteuerung von Unternehmen könnten ebenfalls Teil der Diskussion sein.
- 🎗️Finanzierung sozialer Projekte: Die Mittel aus diesen Maßnahmen könnten gezielt in soziale Projekte oder Infrastruktur investiert werden, um den sozialen Zusammenhalt zu stärken.
Diese Vorschläge zielen darauf ab, die soziale Gerechtigkeit zu erhöhen und die Finanzierung öffentlicher Dienstleistungen zu sichern.

Was das für die Steuer bedeutet


Lars Klingbeil hat sich konkret zu den Steuersätzen in der Einkommenssteuer bislang nicht in detaillierter Form geäußert, aber allgemein wird von der SPD diskutiert, dass die Spitzensteuersätze für hohe Einkommen angehoben werden könnten:
- In der Regel wird dabei oft über eine Anhebung des Spitzensteuersatzes von derzeit 42 % auf etwa 45 % oder mehr nachgedacht, insbesondere für Einkommen, die über einer festgelegten Grenze liegen (z. B. 100.000 Euro jährlich).
- Es könnte auch Überlegungen geben, die Reichensteuer für Einkommen über 250.000 Euro einzuführen, was einen noch höheren Steuersatz bedeuten würde.
- Für genaue Zahlen und Vorschläge ist es jedoch wichtig, die offiziellen Parteidokumente oder aktuelle Äußerungen von Klingbeil und anderen SPD-Vertretern zu verfolgen, da sich die Diskussionen und Vorschläge weiterentwickeln können.
Was könnte das an Einnahmen bringen?
Ja, es gibt Schätzungen darüber, wie viel Geld verschiedene Modelle der Reichensteuer generieren könnten. Diese Schätzungen variieren je nach den genauen Bedingungen und den angewandten Steuersätzen. Hier sind einige allgemeine Zahlen:
- Erhöhung des Spitzensteuersatzes:
- Eine Anhebung des Spitzensteuersatzes auf 45 % könnte potenziell mehrere Milliarden Euro jährlich einbringen. Schätzungen liegen oft im Bereich von 10 bis 15 Milliarden Euro.
- Einführung einer Reichensteuer:
- Wenn eine Reichensteuer für Einkommen über 250.000 Euro eingeführt wird, könnten die jährlichen Einnahmen ebenfalls im zweistelligen Milliardenbereich liegen. Schätzungen schwanken häufig zwischen 5 und 10 Milliarden Euro.
- Vermögenssteuer:
- Eine Vermögenssteuer, die Vermögen über 1 Million Euro besteuert, könnte in Deutschland ebenfalls beträchtliche Einnahmen generieren. Schätzungen hierzu reichen häufig von 10 bis 20 Milliarden Euro jährlich, je nach Höhe des Steuersatzes und der Umsetzung.
- Kombinierte Modelle:
- Kombinierte Modelle, die sowohl Einkommens- als auch Vermögenssteuer berücksichtigen, könnten insgesamt Einnahmen von 20 bis 30 Milliarden Euro pro Jahr erreichen.
Diese Schätzungen sind jedoch stark von Annahmen über das Verhalten der Steuerzahler, die Wirtschaftslage und die genaue Ausgestaltung der Steuerregelungen abhängig. Daher sind sie oft mit Unsicherheiten behaftet.
 
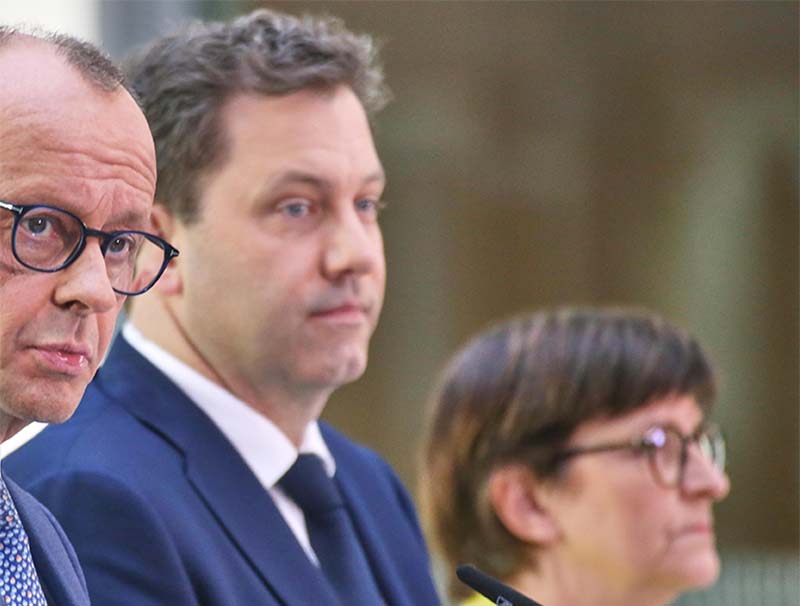
Bild: Friedrich Merz, Lars Klingbeil, Saskia Esken | picture alliance / dts-Agentur https://vorunruhestand.de/2025/09/gutverdiener-sollen-hoehere-steuern-zahlen/

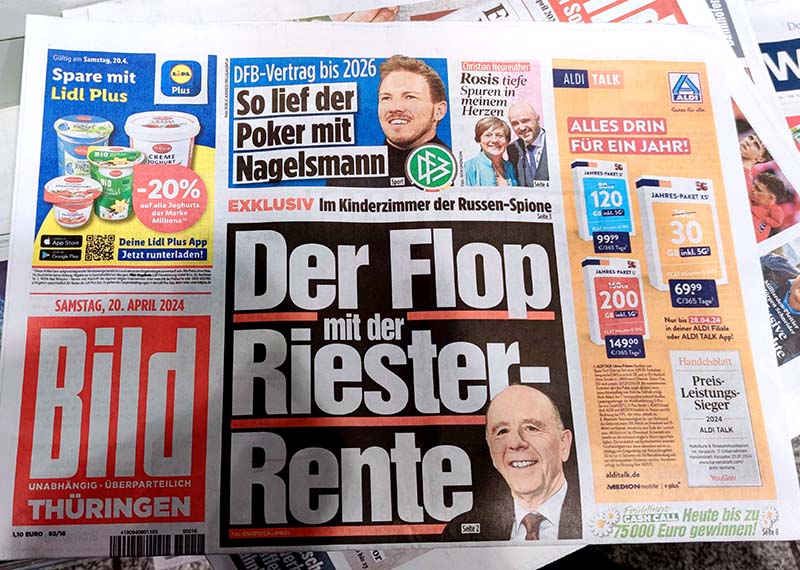
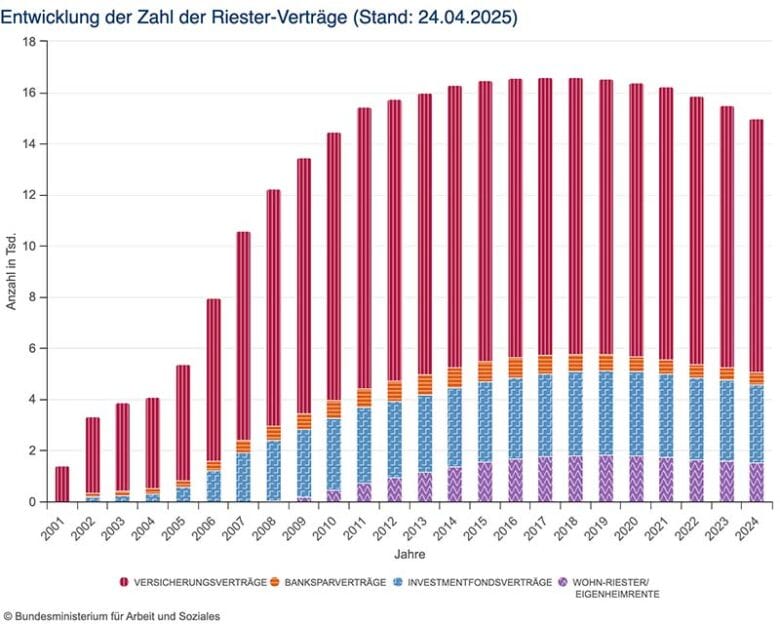
Riester am Ende? So viele kündigen ihre Verträge

Riester am Ende? So viele kündigen ihre Verträge
Was mit Riester machen? Am besten ruhen lassen oder kündigen – zu diesem Schluss kommen Hunderttausende und kehren der staatlich geförderten privaten Altersvorsorge den Rücken.
Die Riester-Rente sollte unsere Altersvorsorge revolutionieren. Doch was als staatlich geförderter Rettungsanker begann, entwickelte sich zum Desaster. Mit hohen Kosten, intransparenten Strukturen und einer oft enttäuschenden Rendite hat die Riester-Rente bei vielen Sparern ihren Ruf verspielt. Ein neuer Rekord an Kündigungen im Jahr 2025 zeigt: Die Geduld ist am Ende.

📉 220.000 Kündigungen seit Januar 2025


Laut einer aktuellen Auswertung des Verbraucherportals Finanztip wurden allein bis August 2025 geschätzt rund 220.000 Riester-Verträge gekündigt. Damit steuert das Modell auf einen neuen Negativrekord zu: Schon 2024 lag die Zahl der Kündigungen bei 266.000. Insgesamt wurden seit Einführung der Riester-Rente im Jahr 2002 über fünf Millionen Verträge vorzeitig beendet – das entspricht jedem vierten Abschluss der ursprünglich 20 Millionen Verträge.
Die Gründe sind vielfältig:
- Hohe Kosten und geringe Rendite machen Riester-Verträge für viele unattraktiv.
- Die Beitragsgarantie verhindert oft lukrativere Investitionen.
- Intransparente Vertragsbedingungen und komplizierte Steuerregeln schrecken ab.
📊 Kündigungstrend hält an
Jahr
Anzahl Kündigungen
Vertragsbestand (ca.)
2022
250.000
15,8 Mio.
2023
266.000
15,2 Mio.
2024
266.000
14,9 Mio.
2025 (bis Aug)
220.000
<14,5 Mio. (geschätzt)
Quelle: Finanztip, Deutsche Rentenversicherung
Zahl der Riester-Verträge
Zahl der Riester-Verträge - der Negativtrend ist unverkennbar
🧠 Was bedeutet das für dich als Sparer?
Viele Verbraucher stehen vor der Frage: Kündigen oder behalten? Doch Achtung: Eine Kündigung kann teuer werden. Wer seinen Vertrag auflöst, muss staatliche Zulagen und Steuervorteile zurückzahlen. Eine Beitragsfreistellung ist oft die bessere Alternative, wenn du unzufrieden bist, aber keine Verluste riskieren willst.
🗣️ Verbraucherschützer fordern: Jetzt reformieren!
Saidi Sulilatu, Chefredakteur von Finanztip, bringt es auf den Punkt:
„Die Riester-Rente ist gescheitert. Jedes weitere verlorene Jahr kostet die Menschen im Alter Einkommen.“
Gemeinsam mit dem Verbraucherzentrale Bundesverband (vzbv) fordert Finanztip:
- Ein einfaches, transparentes und kostengünstiges Nachfolgemodell
- Standardisierte ETF-Produkte mit maximal 0,5 % Kosten pro Jahr
- Wegfall der Beitragsgarantie zugunsten höherer Renditechancen
- Automatische Teilnahme mit Opt-out statt komplizierter Antragstellung
- Bestandsschutz für bestehende Verträge und kostenlose Wechseloption

🧒 Frühstart-Rente: Hoffnung oder Feigenblatt?


Die Bundesregierung plant ab 2026 die sogenannte Frühstart-Rente: Jedes schulpflichtige Kind soll monatlich 10 Euro vom Staat erhalten, die bis zum Renteneintritt investiert werden können. Doch Experten warnen: Das reicht nicht. Es braucht Lösungen für Alleinerziehende, Geringverdiener und Familien, nicht nur für Kinder.
Versprechen
Am 14. Mai 2025 versprach Vizekanzler Lars Klingbeil eine Rentenreform "zügig" anzugehen. Die Zeit läuft.
Zeit seit Abgabe des Versprechens
My count-up
Fazit: Was du jetzt tun kannst
🔹 Prüfe deinen Riester-Vertrag kritisch – aber kündige nicht vorschnell.
🔹 Informiere dich über Alternativen wie ETF-Sparpläne oder betriebliche Altersvorsorge.
🔹 Bleib dran: Eine Reform ist überfällig – und du solltest vorbereitet sein, wenn sie kommt.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/09/riester-am-ende-so-viele-kuendigen-ihre-vertraege/

Montag, 22. September 2025

Vielmehr Frauen als Männer werden 100

Vielmehr Frauen als Männer werden 100
Fünfmal mehr Frauen als Männer werden 100 Jahre alt. Dies stellt Deutschlands Rentensysteme vor große Herausforderungen, denn die Zahl der Hundertjährigen steigt.

Langlebigkeitsrisiko – Herausforderung für Altersvorsorge


In Deutschland lebten Ende 2024 18.500 Rentnerinnen und Rentner, die über 100 Jahre alt waren. Davon waren etwa 15.500 Frauen und 3.000 Männer. Diese Zahlen verdeutlichen das sogenannte Langlebigkeitsrisiko und unterstreichen, wie wichtig eine Altersvorsorge ist, die bis zum Lebensende zahlt.
Experten warnen davor, die Lebensstandardsicherung im Alter durch zeitlich befristete Auszahlungspläne zu gefährden. Dies betrifft nicht nur die gesetzliche Rente, sondern auch private und betriebliche Vorsorge. Ein Großteil der Vorsorgenden könnte andernfalls im hohen Alter ohne Einkommen dastehen.
Deswegen das Credo der Präsidentin der DRV Bund, Gundula Roßbach: “Eine unabdingbare Voraussetzung dafür, dass das Leitbild der Lebensstandardsicherung aus mehreren Säulen (gesetzliche Rente, betriebliche und private Altersvorsorge, d. Red.) realisiert werden kann, ist die obligatorische Absicherung des Langlebigkeitsrisikos durch die geförderte zusätzliche Altersvorsorge. … Es geht um Lebensstandardsicherung ein Leben lang – und nicht nur in einem begrenzten Lebensabschnitt im Alter."

Was bedeutet das für Ihre Altersvorsorge?


Die aktuelle Bundesregierung hat die Reform der privaten Altersvorsorge als wichtiges Ziel deklariert. Dies macht das Thema für jeden Einzelnen relevant.
So können Sie reagieren:
- Prüfen Sie Ihre Vorsorge: Haben Sie eine Vorsorge, die bis zum Lebensende zahlt?
- Sprechen Sie mit Experten: Lassen Sie sich beraten, welche Optionen für Sie am besten sind.
- Fragen Sie sich: Wie stelle ich sicher, dass ich auch mit 90 oder 100 Jahren finanziell abgesichert bin?
Indem Sie diese Fragen proaktiv angehen, können Sie sicherstellen, dass Ihr Lebensstandard auch im hohen Alter gesichert ist. https://vorunruhestand.de/2025/09/vielmehr-frauen-als-maenner-werden-100/

Wann kann ich in Rente gehen? Jetzt herausfinden!

Wann kann ich in Rente gehen? Jetzt herausfinden!
Viele fragen sich, wann sie in Rente gehen können. Dafür gibt es hilfreiche Online-Tools – eines von der Rentenkasse, das jedem hilft, das persönliche Rentendatum auf den Tag genau zu berechnen.

🎯 Einfache Berechnung: So funktioniert's


Der Rechner der Deutschen Rentenversicherung (DRV) ist besonders benutzerfreundlich. Um Ihr Renteneintrittsdatum zu ermitteln, benötigen Sie lediglich Ihr Geburtsdatum. Optional können Sie auch angeben, ob eine Schwerbehinderung vorliegt oder ob Sie im Bergbau gearbeitet haben. Innerhalb weniger Sekunden liefert das Tool zwei wichtige Daten:
- Frühestmöglicher Rentenbeginn: Inklusive der Höhe möglicher Abschläge.
- Regulärer Rentenbeginn: Ohne jegliche Abzüge.
📊 Zwei Beispiele:
- Sind Sie am 8. Februar 1982 geboren, können Sie frühestens am 1. März 2045 in Rente gehen – allerdings mit einem Abschlag von 14,4 Prozent. Ohne Abzüge wäre der frühestmögliche Rentenbeginn der 1. März 2049.
- Sind Sie am 1*. März 1964 geboren, können Sie frühestens am 1. März 2027 in Rente gehen – allerdings mit einem Abschlag von 14,4 Prozent. Ohne Abzüge wäre der frühestmögliche Rentenbeginn der 1. März 2031.
*Übrigens, die Rente beginnt immer am Monatsersten nach dem Geburtstag: Wer am 1. eines Monats geboren ist, für den beginnt die Rente zum 1. des Geburtsmonats. Wer beispielsweise am 1. April geboren ist, hat sein 63. Lebensjahr am 31. März vollendet, wer am 1. März geboren ist, hat sein 63. Lebensjahr am 28. oder 29. Februar vollendet. Wer hingegen am 2. März geboren ist, hat sein 63. Lebensjahr erst am 31. März vollendet.
📈 Renteneintritt 2025: Wer ist betroffen?
- Jahrgang 1959: reguläre Rente ab 66 Jahren und 2 Monaten
- Geboren im September 1959: Rentenstart ab 01.12.2025
Jahrgänge 1960–1962: vorzeitiger Ruhestand ab 63 Jahren möglich – mit bis zu 13,2 % Abschlag
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Wichtige Informationen für Ihre Planung
Die Planung des Ruhestands beginnt lange vor dem tatsächlichen Rentenbeginn. Mit dem Wissen um Ihr genaues Eintrittsdatum können Sie wichtige Fristen einhalten und Ihren Rentenantrag rechtzeitig stellen.
- Aktuelle Jahrgänge: Besonders relevant ist das Thema 2025 für den Jahrgang 1959, der mit 66 Jahren und 2 Monaten die Regelaltersgrenze erreicht. Personen, die im September 1959 geboren wurden, haben ab dem 1. Dezember 2025 Anspruch auf ihre gesetzliche Rente.
- Vorzeitiger Rentenbeginn: Für die Jahrgänge 1960 bis 1962 besteht die Möglichkeit eines früheren Rentenbeginns, allerdings oft verbunden mit dauerhaften Abschlägen. So kann der Jahrgang 1962 beispielsweise mit 63 Jahren in Rente gehen, muss dann aber einen lebenslangen Abschlag von 13,2 % in Kauf nehmen.
Noch ein Tipp:
Keine Rente ohne Antrag, eine Rente muss immer beantragt werden. Bevor der endgültige Ruhestand angetreten werden kann, muss ein Antrag auf Rentenzahlung gestellt werden. Und bitte bedenken: Die Deutsche Rentenversicherung braucht etwas Zeit für die Bearbeitung. Das heißt, den Rentenantrag mindestens drei Monate vor dem geplanten Rentenbeginn einreichen.
Und Sie?
Wissen Sie schon, wann Sie in Rente gehen können? Einfach den Rechner nutzen.
Abschläge: Die Fakten auf einen Blick
ℹ️ Für jeden Monat, den du früher in Rente gehst, werden 0,3 Prozent abgezogen.
ℹ️ Das kann sich summieren: Bei Geburtsjahrgang 1964 sind es bis zu 14,4 Prozent!
❗️Tipp: Renteninformation genau studieren und eventuell Sonderzahlungen leisten. https://vorunruhestand.de/2025/09/wann-kann-ich-in-rente-gehen-jetzt-herausfinden/

Samstag, 20. September 2025

Frankreichs Rentensystem

Frankreichs Rentensystem
Noch können viele Franzosen mit 62 Jahren in Rente gehen, das ändert sich aber gerade. Die französische Rentenreform 2023 hat das Renteneintrittsalter von 62 auf 64 Jahre erhöht und die benötigte Beitragsdauer verlängert. Diese Änderungen, die schrittweise bis 2030 eingeführt werden, sollen das Rentensystem finanziell absichern.
Trotz massiver Proteste wurde die Reform verabschiedet und ist in Kraft getreten. Dagegen regte sich im September 2025 massiver Protest. Die Franzosen gingen erneut auf die Straße, dieses Mal mit dem Motto „Bloquons tout“, sprich, „Alles blockieren“ – und riefen zu Aktionstagen auf, um Verkehr, öffentliche Dienste und Alltag temporär lahmzulegen. Die Bewegung richtet sich gegen die Sparpläne der Regierung für 2026, insbesondere gegen Kürzungen im öffentlichen Dienst und das Einfrieren von Renten.

Was hat sich seit 2023 geändert? 🇫🇷


Die Reform hat drei Kernpunkte, die das Rentensystem nachhaltig verändern:
- Höheres Rentenalter: Das gesetzliche Rentenalter wird schrittweise von 62 auf 64 Jahre angehoben. Betroffen sind alle ab dem 1. September 2023 geborenen Jahrgänge, wobei die Anhebung in Schritten von drei Monaten pro Jahr erfolgt.
- Längere Beitragsdauer: Um die volle Rente zu erhalten, müssen Franzosen in Zukunft 43 Jahre statt bisher 42 Jahre lang Beiträge zahlen. Diese Regelung gilt für alle, die ab 1965 geboren wurden.
- Erhöhung der Mindestrente: Die Mindestrente für eine volle Erwerbsbiografie wird auf rund 1200 Euro brutto monatlich angehoben.
Warum die Reform und warum der Widerstand?
Die französische Regierung unter Emmanuel Macron begründete die Reform mit der finanziellen Schieflage des Rentensystems. Durch die steigende Lebenserwartung und die sinkende Geburtenrate drohte ein erhebliches Defizit. Die Reform wurde ohne Parlamentsabstimmung durchgesetzt, was massive Proteste auslöste. Die Demonstranten sahen die Reform als ungerecht, da sie die Last der finanziellen Sanierung vor allem auf die jüngere Bevölkerung und Geringverdiener abwälzt.
Ein Blick auf den deutsch-französischen Vergleich
Im Vergleich zum deutschen Rentensystem sind die Unterschiede offensichtlich, wenn auch die Reformen beider Länder auf ähnliche Ziele abzielen.
Merkmal
Frankreich (nach Reform)
Deutschland
Rentenalter
64 Jahre
67 Jahre
Beitragsjahre für volle Rente
43 Jahre
45 Jahre (für abschlagsfreie Rente)
Durchschnittliche Rente
ca. 1.600 €
ca. 1.250 bis1.270 € (Männer, West)
Rentenbeitragssatz
28 %
18,6 %
Trotz der Anhebung des Rentenalters stehen französische Rentner im Durchschnitt besser da als deutsche. Sie erhalten eine höhere Rente bei einer kürzeren Beitragsdauer. Allerdings sind die Rentenbeiträge in Frankreich deutlich höher, was das System für den Staat teurer macht. Die Reformen sollen diese Unterschiede verringern und die Systeme an die demografischen Herausforderungen anpassen.

Aufbau des französischen Rentensystems


Grundsätzlich ist das französische Rentensystem ähnlich aufgebaut wie das deutsche: Es basiert auf drei Säulen:
- der Grundrente (règime de base),
- dem obligatorischen beruflichen Zusatzsystem (rètraite complementaire)
- der privaten Vorsorge mit dem System PERCO und PERP.

Die Grundrente


Die Grundrente soll etwa 50 Prozent des durchschnittlichen Einkommens betragen. 2010 wurde die Rente leicht reformiert – und die Beitragsjahre auf 42 Jahre festgelegt. Anders als bei der gesetzlichen Rente in Deutschland werden für die Rentenberechnung in Frankreich die besten 25 Beitragsjahre herangezogen. Die Franzosen können, so sie vor 1955 geboren wurden, mit 62 in Rente gehen. Das heißt, sie können, müssen aber nicht in Rente gehen. Wenn sie länger arbeiten, können sie eine Rentenzulage (surcote) bekommen. Pro Trimester erwirbt der Rentenanwärter 1,25 Prozent, pro Jahr sind das 3,75 Prozent. Für Kinder bekommen Franzosen ebenso wie hierzulande Jahre gut geschrieben: In Frankreich sind das zwei Jahre pro Kind, dazu gibt es noch ein einkommensabhängige Rentenplus ab dem 3. Kind. Anders als in Deutschland gibt es nicht eine Rentenkasse, sondern mehrere für verschiedene Beschäftigungskategorien: für die Privatwirtschaft (CNAV), die Landwirtschaft (MSA), Selbstständige (SSI), Beamte (CNRACL) und staatlich Angestellte (FSPOEIE) und Kirchen (CAVIMAC).
Die Höhe der Rente hängt von drei Faktoren ab:
- dem durchschnittlichen Grundlohn oder Jahreslohn (SAM),
- dem gemäß den Versicherungs- und gleichwertigen Zeiten berechneten Abwicklungssatz sowie dem Alter zum Zeitpunkt der Abwicklung,
- der Versicherungsdauer sowie Ersatzzeiten. Der volle Satz (50 Prozent) richtet sich nach der Versicherungsdauer, dem Alter (67 Jahre für Versicherte, die ab 1955 geboren sind) oder der Zugehörigkeit zu bestimmten Kategorien (arbeitsunfähig, Mütter, die mindestens drei Kinder großgezogen haben).

Die Zusatzrente


Dann gibt es die berufliche Zusatzrente (rètraite complementaire) AGIRC-ARRCO.  Sie wird anhand von Punkten berechnet – 2019 ist ein Punkt 1,2714 Euro wert. Der Wert der Punkte bezieht sich auf ein Referenzentgelt. Entsprechend der angesammelten Punkte errechnet sich dann die Zusatzrente. Grundsätzlich unterscheidet sich die Zusatzrente in punkto Renteneinstiegsalter nicht von der Grundrente. Allerdings kann die Zusatzrente ab 57 Jahren in Anspruch genommen werden, allerdings mit Abschlägen.
Zusammen mit Grund- und Zusatzrente kommt ein durchschnittlich verdienender Franzose auf 70 Prozent des Brutto- und 85 Prozent des Nettogehalts. Geringverdiener komme nur auf 40 Prozent des Bruttoeinkommens und 50 Prozent des Nettoeinkommens.
Übrigens kann sich die Zusatzrente erhöhen, falls der Rentner Kinder hat oder hatte.
- Für ein Kind gibt es fünf Prozent
- Bei drei und mehr Kinder richtet sich der Satz nach Zugehörigkeit oder zehn Prozent der Rente nach der Erwerbstätigkeit nach 2011

Die Privatrente


Dank Grund- und Zusatzrente sind Franzosen vergleichsweise gut gestellt im Ruhestand. Der Druck, privat vorzusorgen, ist entsprechend niedrig. 2003 wurde PERCO und PERP eingeführt: Plan Epargne Retraite Collectif, eine zusätzliche betriebliche Altersvorsorge, ebenso Plan Epargne Retraite Populaire. Die Vorteile:
- Steuerermäßigung
- Arbeitgeberbeteiligung
Das Rentensystem in Frankreich ist unüberschaubar und ungerecht. Insgesamt gibt laut Monika Queisser, der Leiterin der Abteilung für Sozialpolitik bei der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung in Paris, 42 verschiedene Rentensysteme. „Das bedeutet, dass jeder Euro, der eingezahlt wird, je nach System eine unterschiedliche Rente ergibt“, hat sie dem „Spiegel“ in einem Interview gesagt. Hauptziel der geplanten Reform sei es, ein einheitliches System zu schaffen. Aber dabei gebe es natürlich immer Gewinner und Verlierer. Wer die Verlierer sind, ist klar – vor allem die Eisenbahner der staatlichen SNCF und die Beschäftigten der Pariser Verkehrsbetriebe, die teilweise schon mit 52 Jahren in Renten gehen können. Sie haben natürlich Angst, ihre Privilegien zu verlieren.

Privilegien für Rentner


Dank dieser Privilegien stehen französische Rentner deutlich besser da als deutsche. „Frankreich ist eines der wenigen Länder in der OECD, wo die Rentner ihren Lebensstandard nicht nur halten können, sondern wo er sogar etwas über ‚dem der Gesamtbevölkerung liegt‘“, bemerkt Queisser in der „Welt“.
Das will der französische Präsident Emmanuel Macron ändern. Wie sieht die Reform aus? Der „Spiegel“ hat es zusammengefasst:
- Mit einem neuen Punktesystem soll in Zukunft jede Arbeitsstunde im Rentensystem verrechnet werden. Bisher zahlen die Franzosen erst bei mehr als 150 Arbeitsstunden in drei Monaten ein. So sollen auch Gelegenheitsjobs und Teilzeitarbeit den Renten zuträglich werden.
- Alle 41 berufs- und branchenspezifischen Rentenregelungen sollen auslaufen und in das allgemeine System überführt werden. Lokomotivführer, die bisher mit 52 Jahren in Rente gehen dürfen, können das in Zukunft frühestens mit 60 Jahren – zwei Jahre vor dem gesetzlichen Rentenalter von 62 Jahren. Egal wie schwer der Beruf ist, kann das Rentenalter nur noch um maximal zwei Jahre heruntergesetzt werden.
- Das neue System soll ab 2022 für alle Berufsanfänger gelten. Für diejenigen, die 1975 oder später geboren sind, wird es schrittweise eingeführt. Wer älter ist, ist von den neuen Regeln nicht betroffen.
- Franzosen, die länger als bis zu einem Alter von 62 Jahren arbeiten, sollen durch ein Bonussystem belohnt werden, damit das Durchschnittsrentenalter in Zukunft bei 64 Jahren liegt. https://vorunruhestand.de/2025/09/frankreichs-rentensystem/

Freitag, 19. September 2025

Was kostet der Ausgleich von Rentenabschlägen?

Was kostet der Ausgleich von Rentenabschlägen?
Wer früher in Rente gehen will, kann Rentenabschläge ausgleichen. Lohnt sich so ein Ausgleich? Dank Steuerersparnis spricht vieles dafür. Was kostet der Kauf von Rentenpunkten?
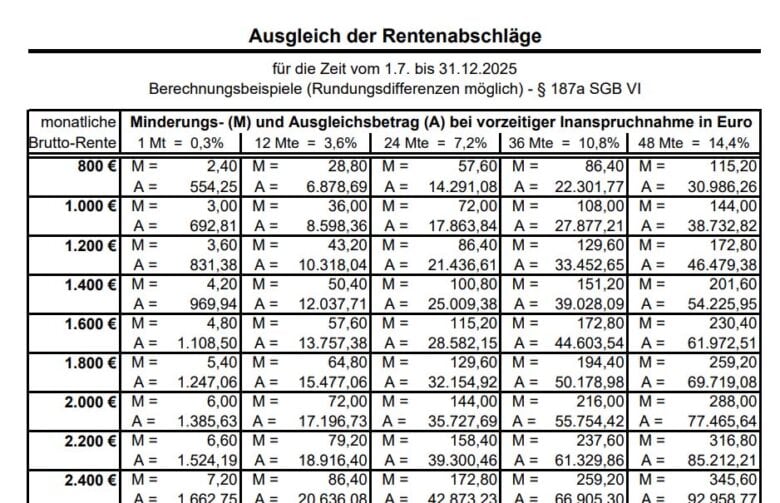
Wer vorhat, schon mit 63 Jahren – oder etwas später – in Rente zu gehen und deswegen Abschläge in Kauf nehmen 🥲 muss, kann die Abschläge ausgleichen, indem er Rentenpunkte (offizielle Entgeltpunkte) kauft.  💶
Ein Rentenanwärter des Jahrgangs 1960 müsste, wenn er mit 63 Jahren in Rente gehen will, eine satte Kürzung in Kauf nehmen. Für jeden Monat, den ein Beschäftigter früher in Rente geht, zieht ihm die Rentenkasse 0,3 Prozent ab. Wer also für die reguläre Rente bis 66 Jahre arbeiten müsste und mit 63 geht, dem fehlen drei Jahre à zwölf Monate – das ist ein Abschlag von 10,8 Prozent.

Abschläge ausgleichen


Wer die Abschläge ausgleichen will, muss mit einem sechsstelligen Betrag 💶 rechnen. Lohnt sich das? Ja, denn
- die gesetzliche Rente wird bis zum Lebensende gezahlt,
- die gesetzliche Rente wird regelmäßig erhöht (im Juli 2025 um 3,47 Prozent),
- mit Abschlagszahlungen lassen sich die Steuern senken,
- Private Versicherungen werfen weniger Rendite ab.
Also selbst, wer einhundert Jahre 👵👴 alt wird, bekommt er immer seine Rente. Da die gesetzliche Rente ein Umlageverfahren ist, das sich an der Lohnentwicklung orientiert, bekommen die Rentnerin und der Rentner auch mehr Rente, wenn die Löhne steigen.

Wer kann Rentenpunkte kaufen?


Freiwillige Zahlungen zum Erwerb von Rentenpunkten sind in der Regel unter folgenden Bedingungen möglich:


Mindestalter von 50 Jahren.
Die Regelaltersgrenze darf noch nicht erreicht sein.
Es müssen bestimmte versicherungsrechtliche Voraussetzungen erfüllt sein (z.B. eine Mindestversicherungszeit von 35 Jahren, wenn Abschläge bei vorzeitiger Rente ausgeglichen werden sollen).

Rentenpunkte kaufen lohnt sich


Und Steuern sparen lassen sich auch noch, wenn in der aktiven Phase eine Ausgleichszahlung geleistet wird. Wer es geschickt anstellt und die Zahlungen auf zwei oder drei Jahre vor Rentenbeginn verteilt, spart bis zu 30 Prozent Steuern, weil er die Zahlungen als Sonderausgaben geltend machen kann.
Was kostet ein Rentenpunkt?
Die Rentenpunkte können in einem Betrag oder in Teilbeiträgen entrichtet werden.
Quelle: Volks- und Raiffeisenbanken

Was kostet der Ausgleich von Rentenabschlägen?


Wer sich dafür interessiert, kann das über eine spezielle Rentenauskunft bei der DRV erfahren. Diese muss beantragt werden. Der gesetzliche Rentenversicherungsträger berechnet dann den Wert für den Ausgleich der Rentenminderung zum beabsichtigten Rentenbeginn nach einer gesetzlich festgelegten Formel. Bedingung dafür ist, dass die versicherungsrechtlichen Voraussetzungen für eine vorgezogene Rente vom Beitragszahlenden auch erfüllt werden könnten. Wie viel der Ausgleich ausmacht, hängt vom Umfang der Rentenminderung ab.
Zahl der Ausgleichszahler steigt
Kein Wunder, dass sich dieses attraktive Angebot der Rentenversicherung während der langen Niedrigzinsphase in den Vorjahren laut Rentenportal "Ihre Vorsorge" inzwischen herumgesprochen hat: Zahlten im Jahr 2014 bundesweit noch keine 1.000 Arbeitnehmerinnen und Arbeitnehmer Sonderbeiträge ein, waren es 2023 bereits rund 50.000.
ausgleich rentenabschläge
Rentenabschläge ausgleichen.      Quelle: ihre-vorsorge.de | Deutsche Rentenversicherung
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Wie Ausgleichszahlungen nutzen?
Wer mehr darüber wissen will: Die Deutsche Rentenversicherung hat das Thema "Rentenabschläge mit Sonderzahlungen ausgleichen" kompakt und informativ zusammengefasst.
Wie vorgehen – in sechs Schritten
- Ausschlaggebend ist, dass Sie mindestens 35 Versicherungsjahre zusammenbringen und mindestens 50 Jahre alt sind. Klären Sie Ihr Rentenkonto.
- Klären Sie, wie viel Sie einzahlen müssen, um Ihre Abschläge auszugleichen. Sie können sich von der Deutschen Rentenversicherung kostenlos beraten lassen (Telefon 0800 / 10 00 48 00 oder Internet https://www.deutsche-rentenversicherung.de). Sie können dazu das Formular V0210 nutzen, das sie aus dem Internet auf der Homepage der Deutschen Rentenversicherung herunterladen oder Sie füllen das Formular online aus unter deutsche-rentenversicherung.de/eAntrag. Bei »Zeitpunkt des beabsichtigten Rentenbeginns« am »besten frühestmöglichen Zeitpunkt« an.
- Von Ihrem Arbeitgeber lassen Sie sich eine »Arbeitgeberbescheinigung« geben. Das entsprechende Formular V0211 können Sie von der Homepage der Deutschen Rentenversicherung herunterladen.
- Von der Rentenversicherung bekommen Sie die Auskunft zum Ausgleich einer Rentenminderung, die Sie noch zu nichts verpflichtet. Sie erfahren darin, wie viel Sie zahlen müssen, um Ihre Abschläge auszugleichen. Es liegt bei Ihnen, wie viel Sie einzahlen – Sie müssen nicht den Höchstbetrag zahlen.
- Sie können den Ausgleichsbetrag in Raten zahlen oder auf einen Schlag.
- Wenn Sie Ende 50 oder Anfang 60 freiwillig in die Rentenkasse einzahlen, können Sie das in der Steuererklärung geltend machen.
Mit Abschlägen Steuern sparen
Der Clou einer Ausgleichszahlung ist die Steuerersparnis, den mit freiwilligen Beiträgen in die Rentenkasse sparen Sie richtig Steuern.

Für das Jahr 2025 gelten in Deutschland folgende Höchstbeträge für den steuerlichen Abzug von Altersvorsorgeaufwendungen:


Für Alleinstehende beträgt der Höchstbetrag 29.344 Euro.
Für zusammenveranlagte Ehepaare oder eingetragene Lebenspartner verdoppelt sich dieser Betrag auf 58.688 Euro.
Höchstbetrage für Altersvorsorgeaufwendungen
Jahr
Höchstbetrag Altersvorsorgeaufwendungen
Steuerlich anerkannt in Prozent
2022
25.629 Euro
94
2023
26.528 Euro
100
2024
27.566 Euro
100
2025
29.344 Euro 
100
Klingt zu gut, um wahr zu sein. Im Jahr 2025 sind 100 Prozent der geleisteten Altersvorsorgeaufwendungen bis zum oben genannten Höchstbetrag steuerlich als Sonderausgaben anerkannt und absetzbar. Diese Regelung, die ursprünglich erst für 2025 geplant war, wurde vorgezogen und gilt bereits seit dem Jahr 2023. Um Ausgleichszahlungen steuerlich zu optimieren, ist es sinnvoll, hohe Beträge auf mehrere Jahre zu verteilen.
 
Bild von Erwin auf Pixabay https://vorunruhestand.de/2025/09/was-kostet-der-ausgleich-von-rentenabschlaegen/

Lohnt sich das Deutschlandticket auch 2026?

Lohnt sich das Deutschlandticket auch 2026?
2026 wird das Deutschlandticket wohl teurer– von 58 auf 63 Euro. Doch auch mit der Preiserhöhung bleibt das Ticket in vielen Fällen eine attraktive Option, gerade für Senioren.

📱 So funktioniert das Deutschlandticket?


Das Deutschlandticket ist eine digitale Monatskarte im Abonnement, mit der Seniorinnen und Senioren – und natürlich Pendler – für einen Festpreis bundesweit den gesamten öffentlichen Nah- und Regionalverkehr nutzen können.
- Preis: Aktuell 58 Euro pro Monat, geplante Erhöhung auf 63 Euro.
- Geltungsbereich: Busse, S-Bahnen, U-Bahnen, Straßenbahnen sowie Regionalzüge (RE, RB) der 2. Klasse in ganz Deutschland.
Achtung: Es gilt nicht für den Fernverkehr (ICE, IC, EC).
- Abonnement: Das Ticket ist monatlich kündbar
(bis zum 10. des Monats zum Monatsende).
- Verkauf: Das Ticket ist digital erhältlich, beispielsweise über die Apps der Verkehrsbetriebe (wie dem MVV München) oder über die Deutsche Bahn.
💡 Vorteile für Senioren
Gerade in München und Umgebung bleibt das Ticket attraktiv – trotz Preiserhöhung:
Beispiel
bisher
Deutschlandticket
Ersparnis
Fürstenfeldbruck → München (IsarCard65)
70,50 €
63 €
7,50 €
Zonen 1–6 (Senioren)
81,30 €
63 €
18,30 €
München ↔ Konstanz (Hin & Rück)
188 €
63 €
125 €
📌 Tipp: Auch spontane Ausflüge nach Nürnberg, Regensburg oder an den Bodensee sind mit dem Deutschlandticket möglich – ohne Zusatzkosten für die Fahrt.
Letztlich kommt es auf das persönliche Mobilitätsverhalten an:
- Vielpendler und Vielfahrer: Wenn du regelmäßig zwischen Städten reist oder innerhalb einer Großstadt wie München mehrere Zonen nutzt, sparst du mit dem Deutschlandticket oft deutlich. Beispiel: Eine monatliche IsarCard65 für die Zonen 1-6 in München kostet 81,30 Euro. Mit dem Deutschlandticket würdest du 18,30 Euro pro Monat sparen, selbst wenn der Preis auf 63 € steigt.
- Gelegenheitsfahrer und Stadtnutzer: Nutzt du den Nahverkehr nur gelegentlich oder nur in wenigen Zonen? Dann solltest du deine Kosten genau vergleichen. Eine Einzelfahrkarte oder eine Kurzstrecke kann in diesem Fall die günstigere Option sein.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Was ist mit der Fahrradmitnahme?
Die Mitnahme eines Fahrrads ist nicht im Ticket enthalten. Im MVV-Gebiet kostet eine Fahrradtageskarte:
- München & Umgebung: 3,30 €
- Bayernweit: 6,00 €
Akzeptanz des Deutschlandtickets
Das Deutschlandticket wurde am 1. Mai 2023 eingeführt. Es ist die dauerhafte Nachfolge des zeitlich begrenzten 9-Euro-Tickets aus dem Sommer 2022 und ermöglicht bundesweite Fahrten im öffentlichen Nahverkehr zum monatlichen. Es wird laut „Welt“ von rund 13,5 Millionen Menschen genutzt und ermöglicht bundesweit Fahrten im öffentlichen Regional- und Nahverkehr. Bei der Einführung kostete es 49 Euro pro Monat; 2025 stieg der Preis auf 58 Euro. https://vorunruhestand.de/2025/09/lohnt-sich-das-deutschlandticket-auch-2026/