Montag, 22. September 2025

Wann kann ich in Rente gehen? Jetzt herausfinden!

Wann kann ich in Rente gehen? Jetzt herausfinden!
Viele fragen sich, wann sie in Rente gehen können. Dafür gibt es hilfreiche Online-Tools – eines von der Rentenkasse, das jedem hilft, das persönliche Rentendatum auf den Tag genau zu berechnen.

🎯 Einfache Berechnung: So funktioniert's


Der Rechner der Deutschen Rentenversicherung (DRV) ist besonders benutzerfreundlich. Um Ihr Renteneintrittsdatum zu ermitteln, benötigen Sie lediglich Ihr Geburtsdatum. Optional können Sie auch angeben, ob eine Schwerbehinderung vorliegt oder ob Sie im Bergbau gearbeitet haben. Innerhalb weniger Sekunden liefert das Tool zwei wichtige Daten:
- Frühestmöglicher Rentenbeginn: Inklusive der Höhe möglicher Abschläge.
- Regulärer Rentenbeginn: Ohne jegliche Abzüge.
📊 Zwei Beispiele:
- Sind Sie am 8. Februar 1982 geboren, können Sie frühestens am 1. März 2045 in Rente gehen – allerdings mit einem Abschlag von 14,4 Prozent. Ohne Abzüge wäre der frühestmögliche Rentenbeginn der 1. März 2049.
- Sind Sie am 1*. März 1964 geboren, können Sie frühestens am 1. März 2027 in Rente gehen – allerdings mit einem Abschlag von 14,4 Prozent. Ohne Abzüge wäre der frühestmögliche Rentenbeginn der 1. März 2031.
*Übrigens, die Rente beginnt immer am Monatsersten nach dem Geburtstag: Wer am 1. eines Monats geboren ist, für den beginnt die Rente zum 1. des Geburtsmonats. Wer beispielsweise am 1. April geboren ist, hat sein 63. Lebensjahr am 31. März vollendet, wer am 1. März geboren ist, hat sein 63. Lebensjahr am 28. oder 29. Februar vollendet. Wer hingegen am 2. März geboren ist, hat sein 63. Lebensjahr erst am 31. März vollendet.
📈 Renteneintritt 2025: Wer ist betroffen?
- Jahrgang 1959: reguläre Rente ab 66 Jahren und 2 Monaten
- Geboren im September 1959: Rentenstart ab 01.12.2025
Jahrgänge 1960–1962: vorzeitiger Ruhestand ab 63 Jahren möglich – mit bis zu 13,2 % Abschlag
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Wichtige Informationen für Ihre Planung
Die Planung des Ruhestands beginnt lange vor dem tatsächlichen Rentenbeginn. Mit dem Wissen um Ihr genaues Eintrittsdatum können Sie wichtige Fristen einhalten und Ihren Rentenantrag rechtzeitig stellen.
- Aktuelle Jahrgänge: Besonders relevant ist das Thema 2025 für den Jahrgang 1959, der mit 66 Jahren und 2 Monaten die Regelaltersgrenze erreicht. Personen, die im September 1959 geboren wurden, haben ab dem 1. Dezember 2025 Anspruch auf ihre gesetzliche Rente.
- Vorzeitiger Rentenbeginn: Für die Jahrgänge 1960 bis 1962 besteht die Möglichkeit eines früheren Rentenbeginns, allerdings oft verbunden mit dauerhaften Abschlägen. So kann der Jahrgang 1962 beispielsweise mit 63 Jahren in Rente gehen, muss dann aber einen lebenslangen Abschlag von 13,2 % in Kauf nehmen.
Noch ein Tipp:
Keine Rente ohne Antrag, eine Rente muss immer beantragt werden. Bevor der endgültige Ruhestand angetreten werden kann, muss ein Antrag auf Rentenzahlung gestellt werden. Und bitte bedenken: Die Deutsche Rentenversicherung braucht etwas Zeit für die Bearbeitung. Das heißt, den Rentenantrag mindestens drei Monate vor dem geplanten Rentenbeginn einreichen.
Und Sie?
Wissen Sie schon, wann Sie in Rente gehen können? Einfach den Rechner nutzen.
Abschläge: Die Fakten auf einen Blick
ℹ️ Für jeden Monat, den du früher in Rente gehst, werden 0,3 Prozent abgezogen.
ℹ️ Das kann sich summieren: Bei Geburtsjahrgang 1964 sind es bis zu 14,4 Prozent!
❗️Tipp: Renteninformation genau studieren und eventuell Sonderzahlungen leisten. https://vorunruhestand.de/2025/09/wann-kann-ich-in-rente-gehen-jetzt-herausfinden/

Samstag, 20. September 2025

Frankreichs Rentensystem

Frankreichs Rentensystem
Noch können viele Franzosen mit 62 Jahren in Rente gehen, das ändert sich aber gerade. Die französische Rentenreform 2023 hat das Renteneintrittsalter von 62 auf 64 Jahre erhöht und die benötigte Beitragsdauer verlängert. Diese Änderungen, die schrittweise bis 2030 eingeführt werden, sollen das Rentensystem finanziell absichern.
Trotz massiver Proteste wurde die Reform verabschiedet und ist in Kraft getreten. Dagegen regte sich im September 2025 massiver Protest. Die Franzosen gingen erneut auf die Straße, dieses Mal mit dem Motto „Bloquons tout“, sprich, „Alles blockieren“ – und riefen zu Aktionstagen auf, um Verkehr, öffentliche Dienste und Alltag temporär lahmzulegen. Die Bewegung richtet sich gegen die Sparpläne der Regierung für 2026, insbesondere gegen Kürzungen im öffentlichen Dienst und das Einfrieren von Renten.

Was hat sich seit 2023 geändert? 🇫🇷


Die Reform hat drei Kernpunkte, die das Rentensystem nachhaltig verändern:
- Höheres Rentenalter: Das gesetzliche Rentenalter wird schrittweise von 62 auf 64 Jahre angehoben. Betroffen sind alle ab dem 1. September 2023 geborenen Jahrgänge, wobei die Anhebung in Schritten von drei Monaten pro Jahr erfolgt.
- Längere Beitragsdauer: Um die volle Rente zu erhalten, müssen Franzosen in Zukunft 43 Jahre statt bisher 42 Jahre lang Beiträge zahlen. Diese Regelung gilt für alle, die ab 1965 geboren wurden.
- Erhöhung der Mindestrente: Die Mindestrente für eine volle Erwerbsbiografie wird auf rund 1200 Euro brutto monatlich angehoben.
Warum die Reform und warum der Widerstand?
Die französische Regierung unter Emmanuel Macron begründete die Reform mit der finanziellen Schieflage des Rentensystems. Durch die steigende Lebenserwartung und die sinkende Geburtenrate drohte ein erhebliches Defizit. Die Reform wurde ohne Parlamentsabstimmung durchgesetzt, was massive Proteste auslöste. Die Demonstranten sahen die Reform als ungerecht, da sie die Last der finanziellen Sanierung vor allem auf die jüngere Bevölkerung und Geringverdiener abwälzt.
Ein Blick auf den deutsch-französischen Vergleich
Im Vergleich zum deutschen Rentensystem sind die Unterschiede offensichtlich, wenn auch die Reformen beider Länder auf ähnliche Ziele abzielen.
Merkmal
Frankreich (nach Reform)
Deutschland
Rentenalter
64 Jahre
67 Jahre
Beitragsjahre für volle Rente
43 Jahre
45 Jahre (für abschlagsfreie Rente)
Durchschnittliche Rente
ca. 1.600 €
ca. 1.250 bis1.270 € (Männer, West)
Rentenbeitragssatz
28 %
18,6 %
Trotz der Anhebung des Rentenalters stehen französische Rentner im Durchschnitt besser da als deutsche. Sie erhalten eine höhere Rente bei einer kürzeren Beitragsdauer. Allerdings sind die Rentenbeiträge in Frankreich deutlich höher, was das System für den Staat teurer macht. Die Reformen sollen diese Unterschiede verringern und die Systeme an die demografischen Herausforderungen anpassen.

Aufbau des französischen Rentensystems


Grundsätzlich ist das französische Rentensystem ähnlich aufgebaut wie das deutsche: Es basiert auf drei Säulen:
- der Grundrente (règime de base),
- dem obligatorischen beruflichen Zusatzsystem (rètraite complementaire)
- der privaten Vorsorge mit dem System PERCO und PERP.

Die Grundrente


Die Grundrente soll etwa 50 Prozent des durchschnittlichen Einkommens betragen. 2010 wurde die Rente leicht reformiert – und die Beitragsjahre auf 42 Jahre festgelegt. Anders als bei der gesetzlichen Rente in Deutschland werden für die Rentenberechnung in Frankreich die besten 25 Beitragsjahre herangezogen. Die Franzosen können, so sie vor 1955 geboren wurden, mit 62 in Rente gehen. Das heißt, sie können, müssen aber nicht in Rente gehen. Wenn sie länger arbeiten, können sie eine Rentenzulage (surcote) bekommen. Pro Trimester erwirbt der Rentenanwärter 1,25 Prozent, pro Jahr sind das 3,75 Prozent. Für Kinder bekommen Franzosen ebenso wie hierzulande Jahre gut geschrieben: In Frankreich sind das zwei Jahre pro Kind, dazu gibt es noch ein einkommensabhängige Rentenplus ab dem 3. Kind. Anders als in Deutschland gibt es nicht eine Rentenkasse, sondern mehrere für verschiedene Beschäftigungskategorien: für die Privatwirtschaft (CNAV), die Landwirtschaft (MSA), Selbstständige (SSI), Beamte (CNRACL) und staatlich Angestellte (FSPOEIE) und Kirchen (CAVIMAC).
Die Höhe der Rente hängt von drei Faktoren ab:
- dem durchschnittlichen Grundlohn oder Jahreslohn (SAM),
- dem gemäß den Versicherungs- und gleichwertigen Zeiten berechneten Abwicklungssatz sowie dem Alter zum Zeitpunkt der Abwicklung,
- der Versicherungsdauer sowie Ersatzzeiten. Der volle Satz (50 Prozent) richtet sich nach der Versicherungsdauer, dem Alter (67 Jahre für Versicherte, die ab 1955 geboren sind) oder der Zugehörigkeit zu bestimmten Kategorien (arbeitsunfähig, Mütter, die mindestens drei Kinder großgezogen haben).

Die Zusatzrente


Dann gibt es die berufliche Zusatzrente (rètraite complementaire) AGIRC-ARRCO.  Sie wird anhand von Punkten berechnet – 2019 ist ein Punkt 1,2714 Euro wert. Der Wert der Punkte bezieht sich auf ein Referenzentgelt. Entsprechend der angesammelten Punkte errechnet sich dann die Zusatzrente. Grundsätzlich unterscheidet sich die Zusatzrente in punkto Renteneinstiegsalter nicht von der Grundrente. Allerdings kann die Zusatzrente ab 57 Jahren in Anspruch genommen werden, allerdings mit Abschlägen.
Zusammen mit Grund- und Zusatzrente kommt ein durchschnittlich verdienender Franzose auf 70 Prozent des Brutto- und 85 Prozent des Nettogehalts. Geringverdiener komme nur auf 40 Prozent des Bruttoeinkommens und 50 Prozent des Nettoeinkommens.
Übrigens kann sich die Zusatzrente erhöhen, falls der Rentner Kinder hat oder hatte.
- Für ein Kind gibt es fünf Prozent
- Bei drei und mehr Kinder richtet sich der Satz nach Zugehörigkeit oder zehn Prozent der Rente nach der Erwerbstätigkeit nach 2011

Die Privatrente


Dank Grund- und Zusatzrente sind Franzosen vergleichsweise gut gestellt im Ruhestand. Der Druck, privat vorzusorgen, ist entsprechend niedrig. 2003 wurde PERCO und PERP eingeführt: Plan Epargne Retraite Collectif, eine zusätzliche betriebliche Altersvorsorge, ebenso Plan Epargne Retraite Populaire. Die Vorteile:
- Steuerermäßigung
- Arbeitgeberbeteiligung
Das Rentensystem in Frankreich ist unüberschaubar und ungerecht. Insgesamt gibt laut Monika Queisser, der Leiterin der Abteilung für Sozialpolitik bei der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung in Paris, 42 verschiedene Rentensysteme. „Das bedeutet, dass jeder Euro, der eingezahlt wird, je nach System eine unterschiedliche Rente ergibt“, hat sie dem „Spiegel“ in einem Interview gesagt. Hauptziel der geplanten Reform sei es, ein einheitliches System zu schaffen. Aber dabei gebe es natürlich immer Gewinner und Verlierer. Wer die Verlierer sind, ist klar – vor allem die Eisenbahner der staatlichen SNCF und die Beschäftigten der Pariser Verkehrsbetriebe, die teilweise schon mit 52 Jahren in Renten gehen können. Sie haben natürlich Angst, ihre Privilegien zu verlieren.

Privilegien für Rentner


Dank dieser Privilegien stehen französische Rentner deutlich besser da als deutsche. „Frankreich ist eines der wenigen Länder in der OECD, wo die Rentner ihren Lebensstandard nicht nur halten können, sondern wo er sogar etwas über ‚dem der Gesamtbevölkerung liegt‘“, bemerkt Queisser in der „Welt“.
Das will der französische Präsident Emmanuel Macron ändern. Wie sieht die Reform aus? Der „Spiegel“ hat es zusammengefasst:
- Mit einem neuen Punktesystem soll in Zukunft jede Arbeitsstunde im Rentensystem verrechnet werden. Bisher zahlen die Franzosen erst bei mehr als 150 Arbeitsstunden in drei Monaten ein. So sollen auch Gelegenheitsjobs und Teilzeitarbeit den Renten zuträglich werden.
- Alle 41 berufs- und branchenspezifischen Rentenregelungen sollen auslaufen und in das allgemeine System überführt werden. Lokomotivführer, die bisher mit 52 Jahren in Rente gehen dürfen, können das in Zukunft frühestens mit 60 Jahren – zwei Jahre vor dem gesetzlichen Rentenalter von 62 Jahren. Egal wie schwer der Beruf ist, kann das Rentenalter nur noch um maximal zwei Jahre heruntergesetzt werden.
- Das neue System soll ab 2022 für alle Berufsanfänger gelten. Für diejenigen, die 1975 oder später geboren sind, wird es schrittweise eingeführt. Wer älter ist, ist von den neuen Regeln nicht betroffen.
- Franzosen, die länger als bis zu einem Alter von 62 Jahren arbeiten, sollen durch ein Bonussystem belohnt werden, damit das Durchschnittsrentenalter in Zukunft bei 64 Jahren liegt. https://vorunruhestand.de/2025/09/frankreichs-rentensystem/

Freitag, 19. September 2025

Was kostet der Ausgleich von Rentenabschlägen?

Was kostet der Ausgleich von Rentenabschlägen?
Wer früher in Rente gehen will, kann Rentenabschläge ausgleichen. Lohnt sich so ein Ausgleich? Dank Steuerersparnis spricht vieles dafür. Was kostet der Kauf von Rentenpunkten?
Wer vorhat, schon mit 63 Jahren – oder etwas später – in Rente zu gehen und deswegen Abschläge in Kauf nehmen 🥲 muss, kann die Abschläge ausgleichen, indem er Rentenpunkte (offizielle Entgeltpunkte) kauft.  💶
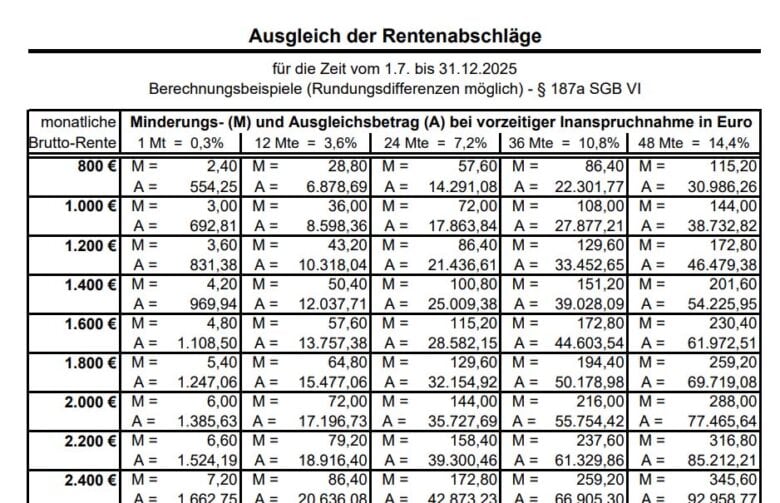
Ein Rentenanwärter des Jahrgangs 1960 müsste, wenn er mit 63 Jahren in Rente gehen will, eine satte Kürzung in Kauf nehmen. Für jeden Monat, den ein Beschäftigter früher in Rente geht, zieht ihm die Rentenkasse 0,3 Prozent ab. Wer also für die reguläre Rente bis 66 Jahre arbeiten müsste und mit 63 geht, dem fehlen drei Jahre à zwölf Monate – das ist ein Abschlag von 10,8 Prozent.

Abschläge ausgleichen


Wer die Abschläge ausgleichen will, muss mit einem sechsstelligen Betrag 💶 rechnen. Lohnt sich das? Ja, denn
- die gesetzliche Rente wird bis zum Lebensende gezahlt,
- die gesetzliche Rente wird regelmäßig erhöht (im Juli 2025 um 3,47 Prozent),
- mit Abschlagszahlungen lassen sich die Steuern senken,
- Private Versicherungen werfen weniger Rendite ab.
Also selbst, wer einhundert Jahre 👵👴 alt wird, bekommt er immer seine Rente. Da die gesetzliche Rente ein Umlageverfahren ist, das sich an der Lohnentwicklung orientiert, bekommen die Rentnerin und der Rentner auch mehr Rente, wenn die Löhne steigen.

Wer kann Rentenpunkte kaufen?


Freiwillige Zahlungen zum Erwerb von Rentenpunkten sind in der Regel unter folgenden Bedingungen möglich:


Mindestalter von 50 Jahren.
Die Regelaltersgrenze darf noch nicht erreicht sein.
Es müssen bestimmte versicherungsrechtliche Voraussetzungen erfüllt sein (z.B. eine Mindestversicherungszeit von 35 Jahren, wenn Abschläge bei vorzeitiger Rente ausgeglichen werden sollen).

Rentenpunkte kaufen lohnt sich


Und Steuern sparen lassen sich auch noch, wenn in der aktiven Phase eine Ausgleichszahlung geleistet wird. Wer es geschickt anstellt und die Zahlungen auf zwei oder drei Jahre vor Rentenbeginn verteilt, spart bis zu 30 Prozent Steuern, weil er die Zahlungen als Sonderausgaben geltend machen kann.
Was kostet ein Rentenpunkt?
Die Rentenpunkte können in einem Betrag oder in Teilbeiträgen entrichtet werden.
Quelle: Volks- und Raiffeisenbanken

Was kostet der Ausgleich von Rentenabschlägen?


Wer sich dafür interessiert, kann das über eine spezielle Rentenauskunft bei der DRV erfahren. Diese muss beantragt werden. Der gesetzliche Rentenversicherungsträger berechnet dann den Wert für den Ausgleich der Rentenminderung zum beabsichtigten Rentenbeginn nach einer gesetzlich festgelegten Formel. Bedingung dafür ist, dass die versicherungsrechtlichen Voraussetzungen für eine vorgezogene Rente vom Beitragszahlenden auch erfüllt werden könnten. Wie viel der Ausgleich ausmacht, hängt vom Umfang der Rentenminderung ab.
Zahl der Ausgleichszahler steigt
Kein Wunder, dass sich dieses attraktive Angebot der Rentenversicherung während der langen Niedrigzinsphase in den Vorjahren laut Rentenportal "Ihre Vorsorge" inzwischen herumgesprochen hat: Zahlten im Jahr 2014 bundesweit noch keine 1.000 Arbeitnehmerinnen und Arbeitnehmer Sonderbeiträge ein, waren es 2023 bereits rund 50.000.
ausgleich rentenabschläge
Rentenabschläge ausgleichen.      Quelle: ihre-vorsorge.de | Deutsche Rentenversicherung
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Wie Ausgleichszahlungen nutzen?
Wer mehr darüber wissen will: Die Deutsche Rentenversicherung hat das Thema "Rentenabschläge mit Sonderzahlungen ausgleichen" kompakt und informativ zusammengefasst.
Wie vorgehen – in sechs Schritten
- Ausschlaggebend ist, dass Sie mindestens 35 Versicherungsjahre zusammenbringen und mindestens 50 Jahre alt sind. Klären Sie Ihr Rentenkonto.
- Klären Sie, wie viel Sie einzahlen müssen, um Ihre Abschläge auszugleichen. Sie können sich von der Deutschen Rentenversicherung kostenlos beraten lassen (Telefon 0800 / 10 00 48 00 oder Internet https://www.deutsche-rentenversicherung.de). Sie können dazu das Formular V0210 nutzen, das sie aus dem Internet auf der Homepage der Deutschen Rentenversicherung herunterladen oder Sie füllen das Formular online aus unter deutsche-rentenversicherung.de/eAntrag. Bei »Zeitpunkt des beabsichtigten Rentenbeginns« am »besten frühestmöglichen Zeitpunkt« an.
- Von Ihrem Arbeitgeber lassen Sie sich eine »Arbeitgeberbescheinigung« geben. Das entsprechende Formular V0211 können Sie von der Homepage der Deutschen Rentenversicherung herunterladen.
- Von der Rentenversicherung bekommen Sie die Auskunft zum Ausgleich einer Rentenminderung, die Sie noch zu nichts verpflichtet. Sie erfahren darin, wie viel Sie zahlen müssen, um Ihre Abschläge auszugleichen. Es liegt bei Ihnen, wie viel Sie einzahlen – Sie müssen nicht den Höchstbetrag zahlen.
- Sie können den Ausgleichsbetrag in Raten zahlen oder auf einen Schlag.
- Wenn Sie Ende 50 oder Anfang 60 freiwillig in die Rentenkasse einzahlen, können Sie das in der Steuererklärung geltend machen.
Mit Abschlägen Steuern sparen
Der Clou einer Ausgleichszahlung ist die Steuerersparnis, den mit freiwilligen Beiträgen in die Rentenkasse sparen Sie richtig Steuern.

Für das Jahr 2025 gelten in Deutschland folgende Höchstbeträge für den steuerlichen Abzug von Altersvorsorgeaufwendungen:


Für Alleinstehende beträgt der Höchstbetrag 29.344 Euro.
Für zusammenveranlagte Ehepaare oder eingetragene Lebenspartner verdoppelt sich dieser Betrag auf 58.688 Euro.
Höchstbetrage für Altersvorsorgeaufwendungen
Jahr
Höchstbetrag Altersvorsorgeaufwendungen
Steuerlich anerkannt in Prozent
2022
25.629 Euro
94
2023
26.528 Euro
100
2024
27.566 Euro
100
2025
29.344 Euro 
100
Klingt zu gut, um wahr zu sein. Im Jahr 2025 sind 100 Prozent der geleisteten Altersvorsorgeaufwendungen bis zum oben genannten Höchstbetrag steuerlich als Sonderausgaben anerkannt und absetzbar. Diese Regelung, die ursprünglich erst für 2025 geplant war, wurde vorgezogen und gilt bereits seit dem Jahr 2023. Um Ausgleichszahlungen steuerlich zu optimieren, ist es sinnvoll, hohe Beträge auf mehrere Jahre zu verteilen.
 
Bild von Erwin auf Pixabay https://vorunruhestand.de/2025/09/was-kostet-der-ausgleich-von-rentenabschlaegen/

Lohnt sich das Deutschlandticket auch 2026?

Lohnt sich das Deutschlandticket auch 2026?
2026 wird das Deutschlandticket wohl teurer– von 58 auf 63 Euro. Doch auch mit der Preiserhöhung bleibt das Ticket in vielen Fällen eine attraktive Option, gerade für Senioren.

📱 So funktioniert das Deutschlandticket?


Das Deutschlandticket ist eine digitale Monatskarte im Abonnement, mit der Seniorinnen und Senioren – und natürlich Pendler – für einen Festpreis bundesweit den gesamten öffentlichen Nah- und Regionalverkehr nutzen können.
- Preis: Aktuell 58 Euro pro Monat, geplante Erhöhung auf 63 Euro.
- Geltungsbereich: Busse, S-Bahnen, U-Bahnen, Straßenbahnen sowie Regionalzüge (RE, RB) der 2. Klasse in ganz Deutschland.
Achtung: Es gilt nicht für den Fernverkehr (ICE, IC, EC).
- Abonnement: Das Ticket ist monatlich kündbar
(bis zum 10. des Monats zum Monatsende).
- Verkauf: Das Ticket ist digital erhältlich, beispielsweise über die Apps der Verkehrsbetriebe (wie dem MVV München) oder über die Deutsche Bahn.
💡 Vorteile für Senioren
Gerade in München und Umgebung bleibt das Ticket attraktiv – trotz Preiserhöhung:
Beispiel
bisher
Deutschlandticket
Ersparnis
Fürstenfeldbruck → München (IsarCard65)
70,50 €
63 €
7,50 €
Zonen 1–6 (Senioren)
81,30 €
63 €
18,30 €
München ↔ Konstanz (Hin & Rück)
188 €
63 €
125 €
📌 Tipp: Auch spontane Ausflüge nach Nürnberg, Regensburg oder an den Bodensee sind mit dem Deutschlandticket möglich – ohne Zusatzkosten für die Fahrt.
Letztlich kommt es auf das persönliche Mobilitätsverhalten an:
- Vielpendler und Vielfahrer: Wenn du regelmäßig zwischen Städten reist oder innerhalb einer Großstadt wie München mehrere Zonen nutzt, sparst du mit dem Deutschlandticket oft deutlich. Beispiel: Eine monatliche IsarCard65 für die Zonen 1-6 in München kostet 81,30 Euro. Mit dem Deutschlandticket würdest du 18,30 Euro pro Monat sparen, selbst wenn der Preis auf 63 € steigt.
- Gelegenheitsfahrer und Stadtnutzer: Nutzt du den Nahverkehr nur gelegentlich oder nur in wenigen Zonen? Dann solltest du deine Kosten genau vergleichen. Eine Einzelfahrkarte oder eine Kurzstrecke kann in diesem Fall die günstigere Option sein.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren
Was ist mit der Fahrradmitnahme?
Die Mitnahme eines Fahrrads ist nicht im Ticket enthalten. Im MVV-Gebiet kostet eine Fahrradtageskarte:
- München & Umgebung: 3,30 €
- Bayernweit: 6,00 €
Akzeptanz des Deutschlandtickets
Das Deutschlandticket wurde am 1. Mai 2023 eingeführt. Es ist die dauerhafte Nachfolge des zeitlich begrenzten 9-Euro-Tickets aus dem Sommer 2022 und ermöglicht bundesweite Fahrten im öffentlichen Nahverkehr zum monatlichen. Es wird laut „Welt“ von rund 13,5 Millionen Menschen genutzt und ermöglicht bundesweit Fahrten im öffentlichen Regional- und Nahverkehr. Bei der Einführung kostete es 49 Euro pro Monat; 2025 stieg der Preis auf 58 Euro. https://vorunruhestand.de/2025/09/lohnt-sich-das-deutschlandticket-auch-2026/

Mittwoch, 17. September 2025

Aktivrente: Was am Ende wirklich bleibt

Aktivrente: Was am Ende wirklich bleibt
Angenommen, die Aktivrente kommt 2026. Was bleibt einem Aktivrentner übrig, der neben seiner gesetzlichen Rente auch eine Betriebsrente bekommt? Vor allem die Sozialabgaben schlagen ins Kontor.
Was kommt auf einen Aktivrentner an Sozialabgaben zu, wenn er neben seiner gesetzlichen Rente noch eine Betriebsrente bekommt – und für die Aktivrente ebenfalls Sozialabgaben zahlt?

Sozialabgaben belasten Rentner


Die Annahmen:
- Gesetzliche Rente – 1600 Euro monatlich
- Direktversicherung Einmalauszahlung – 100.000 Euro
- Aktivrente – 2000 Euro
- Kinderlos
- Gesetzlich krankenversichert bei der Siemens Betriebskrankenkasse
- Aktivrentner beim alten Arbeitgeber angestellt
- Betriebsrentenfreibetrag – 187,25 Euro (Stand: 2025)
🧾 Einkommensquellen
Einkommensart
Betrag monatlich
Besonderheiten
Gesetzliche Rente
1.600 €
Pflegebeitrag allein zu tragen
Direktversicherung
100.000 € → 833,33* €/Monat
KV-Freibetrag 187,25 €, kein PV-Freibetrag
Aktivrente
2.000 €
AG/AN teilen Sozialabgaben
*Der Gesetzgeber rechnet die einmalige Auszahlung in eine fiktive Betriebsrente um, verteilt auf 120 Monate, sprich zehn Jahre. Darauf werden Kranken- und Pflegebeiträge berechnet.
📌 Beitragssätze 2026 (SBK)
Versicherung
Beitragssatz
Zusatzbeitrag SBK
Gesamt
Krankenversicherung
14,6 %
3,8 %
18,4 % → AG/AN je 9,2 %
Pflegeversicherung (kinderlos)


4,2 % → bei Rente/Direktversicherung: voll vom Rentner zu tragen
🧮 Berechnung der Sozialabgaben
🔹 1. Gesetzliche Rente (1.600 €)
- KV-Beitrag (hälftig): 1.600 € × 9,2 % = 147,20 €
- PV-Beitrag (voll): 1.600 € × 4,2 % = 67,20 €
- ✅ Gesamt: 214,40 €/Monat
🔹 2. Direktversicherung (833,33 €/Monat)
Krankenversicherung:
- Freibetrag: 187,25 €
- Beitragspflichtiger Betrag: 833,33 € − 187,25 € = 646,08 €
- KV-Beitrag (voll): 646,08 € × 18,4 % = 118,88 €
Pflegeversicherung:
- PV-Beitrag (voll*): 833,33 € × 4,2 % = 35,00 €
- ✅ Gesamt: 153,88 €/Monat
*kein Betriebsrentenfreibetrag auf Pflegeversicherung
 
🔹 3. Aktivrente (2.000 €/Monat)
- KV-Beitrag (hälftig): 2.000 € × 9,2 % = 184,00 €
- PV-Beitrag (hälftig): 2.000 € × 2,1 % = 42,00 €
- ✅ Gesamt: 226,00 €/Monat
💰 Gesamte Sozialabgaben
Einkommensquelle
Betrag
Gesetzliche Rente
214,40 €
Direktversicherung
153,88 €
Aktivrente
226,00 €
Gesamt
594,28 €/Monat
🧠 Fazit
Der Rentner zahlt 594,28 € monatlich an Sozialabgaben. Die wichtigsten Punkte:
- Pflegeversicherung wird bei Rente und Direktversicherung voll vom Rentner getragen
- Der KV-Freibetrag von 187,25 € reduziert die Belastung bei der Direktversicherung
- Die Arbeitgeberbeteiligung bei der Aktivrente senkt die Abgaben deutlich
📊 Steuerliche Betrachtung
- Aktivrente: laut geplanter Regelung steuerfrei bis 2.000 €/Monat
- Direktversicherung: steuerfrei, da in der Ansparphase schon pauschal besteuer
- Gesetzliche Rente: anteilig steuerpflichtig, abhängig vom Rentenbeginn und dem persönlichen Freibetrag
Beispielhafte Schätzung:
Angenommen, der steuerpflichtige Anteil der Rente beträgt 80 % (typisch für Rentenbeginn um 2023), also:
- Steuerpflichtiger Betrag: 1.600 × 80 % = 1.280 €/Monat
- Jahresbetrag: 15.360 €
- Grundfreibetrag 2026 (geschätzt): ca. 11.000 €
- Steuer auf Differenz (ca. 4.360 €): bei Eingangssteuersatz ~14 % → ca. 610 €/Jahr = 50,83 €/Monat
Netto-Berechnung
Einnahmequelle
Betrag
Gesetzliche Rente
1.600 €
Direktversicherung
833,33 €
Aktivrente
2.000 €
Brutto gesamt
4.433,33 €
− Sozialabgaben
594,28
− Steuer
50,83 
= Netto
≈ 3.788,22 €/Monat
🧠 Fazit
Dem Aktivrentner bleiben annähernd 3.790 € netto pro Monat, trotz der Sozialabgaben. Die Steuer liegt dank der niedrigen Rente bei rund 50 Euro pro Monat. Was das Gesamteinkommen vor allem belastet, sind die Sozialabgaben. Wie gesagt, das sind alles Annahmen. Viele Rentner bekommen deutlich weniger als 1600 Euro Rente und 100.000 Euro Einmalzahlung aus einer Direktversicherung ist schon üppig. Aber anhand dieser Musterrechnung kann jeder nachvollziehen, wie hoch die Belastung durch Kranken- und Pflegeversicherung ist. https://vorunruhestand.de/2025/09/aktivrente-was-am-ende-wirklich-bleibt/

Dienstag, 16. September 2025

Dürfen Babyboomer ab 2027 mit höheren Renten rechnen?

Dürfen Babyboomer ab 2027 mit höheren Renten rechnen?
Ab 2027 werden die letzten Monate vor der Rente anders hochgerechnet. Das macht’s einfacher – und in vielen Fällen kommen dabei höhere Rente heraus.
Wer in den letzten Monaten vor Rentenantritt noch Boni bekommen hat oder eine Extra-Zahlung, schaut manchmal in die Röhre, denn die Gefahr besteht, dass diese Zahlungen bei der Rentenberechnung unberücksichtigt bleiben. Wie heißt es im § 70 SGB VI so schön: „Weicht die tatsächlich erzielte beitragspflichtige Einnahme von der durch den Rentenversicherungsträger errechneten voraussichtlichen beitragspflichtigen Einnahme ab, bleibt sie für diese Rente außer Betracht“. Das soll sich – allerdings erst ab 2027 – ändern, mit dem SGB-VI-Änderungsgesetz.

Hochrechnung wird fairer


Kernstück ist die laut „Rentenbescheid24“ Anpassung der Hochrechnung nach § 194 SGB VI sowie die Änderung in § 70 SGB VI. Besonders die „Boomer“-Jahrgänge dürften davon profitieren – auch in Form höherer Renten. Diese Änderungen zielen darauf ab, den Renteneinstieg für zukünftige Rentner, insbesondere die sogenannten "Boomer" der geburtenstarken Jahrgänge, fairer und unbürokratischer zu gestalten.
Die wesentlichen Konsequenzen:
- Weniger Bürokratie: Bisher mussten Arbeitnehmer, die kurz vor der Rente stehen, eine gesonderte Meldung über ihre letzten Einkünfte bei ihrem Arbeitgeber anfordern, um eine frühzeitige Rentenberechnung zu ermöglichen. Mit der Gesetzesänderung entfällt die Zustimmungspflicht des Arbeitnehmers. Stattdessen können Arbeitgeber und Sozialleistungsträger die Meldung der beitragspflichtigen Einnahmen automatisch an die Rentenversicherung übermitteln. Das beschleunigt den Prozess und sorgt für einen nahtlosen Übergang in den Ruhestand.
- Sicherer und fairer Rentenbescheid: Die Rentenversicherung nutzt eine Hochrechnung der letzten zwölf Monate, um einen vorläufigen Rentenbescheid zu erstellen, da die genauen Einkommensdaten der letzten Monate vor Rentenbeginn oft noch nicht vorliegen. Nach der Gesetzesänderung wird der endgültige Rentenbescheid automatisch überprüft. Wenn die tatsächlichen Einnahmen höher sind als die hochgerechneten Werte, erfolgt eine automatische Nachzahlung des Differenzbetrags. Das schützt die Rentner davor, dauerhaft eine zu niedrige Rente zu erhalten. Besteht kein höherer Anspruch, bleibt der Bescheid unverändert.
- Möglich höhere Renten: Die Anpassung in § 70 SGB VI in Verbindung mit der neuen Hochrechnung in § 194 SGB VI stellt sicher, dass alle Einkünfte, einschließlich Sonder- oder Bonuszahlungen kurz vor Rentenbeginn, vollständig berücksichtigt werden. Für viele angehende Rentner, die in den letzten Jahren ihres Berufslebens möglicherweise besser verdient haben, kann dies zu einer höheren Rente führen.

Renteneinstieg wird einfacher


Zusammenfassend lässt sich sagen, dass die Gesetzesänderungen einen sichereren, transparenten und unkomplizierten Renteneinstieg schaffen, von dem insbesondere die geburtenstarken Jahrgänge profitieren, indem sie eine höhere Rente erhalten können und der administrative Aufwand reduziert wird.
🔁 § 70 SGB VI – Neuberechnung und Nachzahlung
Was bisher galt:
- Die einmal festgesetzte Rente blieb unverändert, auch wenn sich später herausstellte, dass das Einkommen höher war.
- Korrekturen waren kaum möglich und oft mit langwierigen Einspruchsverfahren verbunden.
Was sich ab 2027 ändert:
- Die Rentenversicherung überprüft nachträglich, ob die tatsächlichen beitragspflichtigen Einnahmen höher waren.
- Falls ja, erfolgt eine Neuberechnung der Rente – inklusive Nachzahlung.
- Falls nicht, bleibt die Rente wie ursprünglich festgesetzt.
- Ergebnis: Fairness und Sicherheit für Rentner, keine dauerhaften Nachteile mehr durch fehlerhafte Hochrechnungen
👥 Wer profitiert besonders?
- Boomer-Jahrgänge (1955–1969), die in den kommenden Jahren in Rente gehen.
- Menschen mit hohem Einkommen in den letzten Monaten vor Rentenbeginn.
- Versicherte, die bisher durch fehlerhafte Hochrechnungen benachteiligt wurden. https://vorunruhestand.de/2025/09/duerfen-babyboomer-ab-2027-mit-hoeheren-renten-rechnen/

Montag, 15. September 2025

Rentenberechnung ist Hütchenspielerei

Rentenberechnung ist Hütchenspielerei
Die Rentenberechnung ist ein kompliziertes Rätsel – und fühlt sich wie ein Labyrinth an – oder Hütchenspielerei. Sozialpolitiker wollen verschleiern, dass ihr propagiertes Rentenniveau von 48 Prozent ein Märchen ist.
Von Helmut Achatz und Norbert Böttcher
Eckrente“, „Rentenniveau“, „Rentenformel“, „Entgeltpunkte“, „Riester-Faktor“, „Durchschnittsverdienst“, „Nachhaltigkeitsfaktor“, „Haltelinie“ – und da soll sich der Rentenlaie noch auskennen?

Rentenberechnung: ein Labyrinth der Zahlen


Viele von uns träumen vom Ruhestand. Aber wenn es um die Berechnung der Rente geht, wird es schnell unübersichtlich. Die Politik hat die Rentenformel durch verschiedene Anpassungen und Vorgaben zu einem wahren Rätsel gemacht. So haben Sozialdemokraten beispielsweise den Riester-Faktor eingeführt und später den Nachhaltigkeitsfaktor in der Rentenformel gestrichen. Es ist also höchste Zeit, Licht ins Dunkel zu bringen und die wichtigsten Aspekte der Rentenberechnung verständlich zu erklären.
Die Rentenformel
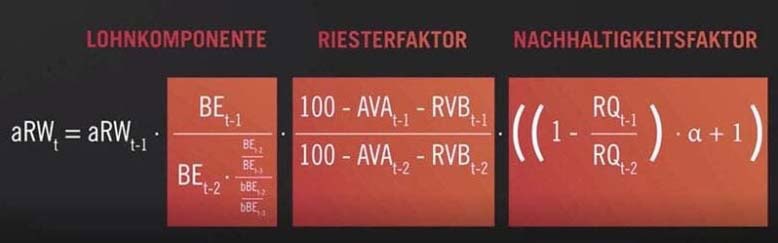
Rentenformel
Apropos Nachhaltigkeitsfaktor: Er wurde nicht gänzlich gestrichen, sondern seine Anwendung wird im Rahmen der Rentenanpassung bis mindestens Mitte 2026 ausgesetzt. Diese Aussetzung wurde im Zuge des sogenannten Rentenpakets I beschlossen und trat zum 1. Juli 2024 in Kraft. Warum die Aussetzung? Der Nachhaltigkeitsfaktor war ursprünglich dazu gedacht, das Verhältnis von Beitragszahlern zu Rentenempfängern in die Rentenanpassungsformel einzubeziehen. Steigt die Zahl der Rentner im Verhältnis zur Zahl der Beitragszahler, wirkt der Faktor dämpfend auf die Rentenerhöhung, um die Belastung der Beitragszahler zu mindern. Die aktuelle Aussetzung zielt darauf ab, die politisch festgelegte Haltelinie für das Rentenniveau von 48 Prozent zu garantieren.
Die Jahresrente: Ein Blick hinter die Kulissen
Das fängt schon mit der Jahresrente an: Wussten Sie, dass die Rentenanpassung, also die Erhöhung der Rente, immer zum 1. Juli eines Jahres stattfindet? Doch die Jahresrente für ein Kalenderjahr setzt sich aus zwei verschiedenen Werten zusammen:
- Januar bis Juni: Hier gilt noch der Rentenwert des Vorjahres.
- Juli bis Dezember: In dieser Zeit wird der erhöhte Rentenwert nach der Anpassung gezahlt.
Dieses System führt dazu, dass der Brutto- und Nettowert Ihrer Rente pro Kalenderjahr aus diesen beiden unterschiedlichen Phasen berechnet wird. Die Deutsche Rentenversicherung (DRV) kann Ihnen auf Anfrage eine Bescheinigung für den Steuerausgleich ausstellen, die genau diese Werte auflistet.

Die Haltelinie des Rentenniveaus


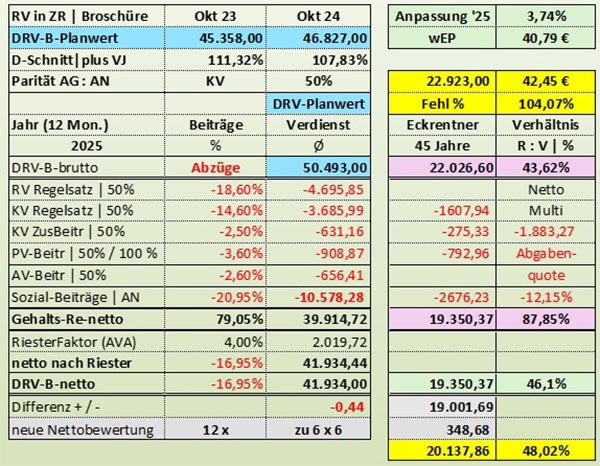
Ein oft diskutiertes Thema ist das Rentenniveau. Es beschreibt das Verhältnis einer Durchschnittsrente nach 45 Arbeitsjahren zum Durchschnittslohn. Bis 2018 wurde das Rentenniveau auf ähnliche Weise wie der steuerliche Jahreswert berechnet. Doch um die politisch festgelegte Haltelinie von 48 Prozent nicht zu unterschreiten, wurde die Berechnung geändert. Seit 2018 werden die Brutto- und Nettowerte zur Ermittlung des Rentenniveaus getrennt betrachtet:
- Brutto: Wird weiterhin aus dem Jahreswert der zwei Halbjahre berechnet.
- Netto: Wird der erhöhte Rentenwert ab Juli auf das gesamte Jahr hochgerechnet. Dadurch steigt der Gesamtwert rechnerisch an und die 48-Prozent-Haltelinie wird (scheinbar) eingehalten.
Diese Änderung kann für viele verwirrend sein, weil die tatsächliche Rentenzahlung und die zur Berechnung des Niveaus verwendete Zahl voneinander abweichen.
berechnung rentenniveau
Wie die 48 Prozent Haltelinie erreicht werden  Quelle: Norbert Böttcher
Wenn der Gesetzgeber vom Rentenniveau spricht, meint er das „Sicherungsniveau vor Steuern“. Im Rentenlexikons des Bundesministeriums für Arbeit und Soziales (BMAS) steht denn auch hinter dem Stichwort „Rentenniveau“ in Klammern „Sicherungsniveau vor Steuern“. Was Rentnern und Rentenbeitragszahlern niemand sagt, dass der sogenannte Riester-Faktor (Altersvorsorgeanteil) ebenfalls in die Berechnung des Rentenniveaus eingeht – und der beträgt seit 2009 vier Prozent. Wer also riestert, kann mit seiner Riester-Rente im Alter die Versorgungslücke ausgleichen, wenn er einen rentablen Riester-Vertrag abgeschlossen hatte. Wer nicht riestert, dem fehlen vier Prozent in der Rente, da der Gesetzgeber automatisch davon ausgegangen ist, dass jeder riestert.
Tücken bei Abgaben und Nachzahlungen
Zusätzliche Komplexität entsteht durch die Abgabenlast für Sozialversicherungen. Änderungen bei den Beitragssätzen werden nicht immer zum Jahreswechsel umgesetzt, was zu Nachzahlungen und Verwirrung führen kann, wie 2025.
Ein Beispiel dafür war die Anpassung des Beitragssatzes zur Pflegeversicherung im Jahr 2025. Obwohl die Änderung bereits am 1. Januar in Kraft trat, wurde sie für Rentner erst ab dem 1. Juli 2025 als Nachzahlung fällig. Das führte dazu, dass die Nachzahlung für die ersten sechs Monate von der bereits erhöhten Rente ab 1. Juli berechnet wurde, was bei vielen Rentnern für Verwirrung und Unmut sorgte – und sie mehr zahlen mussten als eigentlich gerechtfertigt gewesen wäre.
Entgeltpunkte – der persönliche Schlüssel zur Rente
Das Rentenniveau mag ein politischer Indikator sein, doch für Ihre persönliche Rente sind die Entgeltpunkte (EP) entscheidend. Jeder EP repräsentiert die Summe, die Sie in die Rentenkasse einzahlen.
- Ein Entgeltpunkt (1,0 EP) erhalten Sie, wenn Sie in einem Jahr genauso viel verdienen wie der Durchschnitt aller Versicherten.
- Rechenformel: Ihr Jahresverdienst geteilt durch den Durchschnittsverdienst aller Versicherten.
Der sogenannte Eckrentner ist eine Person, die 45 Jahre lang genau den Durchschnittslohn verdient hat und somit auf 45 Entgeltpunkte kommt. Seine Rente dient als Maßstab für das Rentenniveau. Ein höherer Verdienst führt zu mehr Entgeltpunkten. Die Beitragszahlungen sind allerdings durch die Beitragsbemessungsgrenze (BBG) nach oben gedeckelt. Das bedeutet, dass ab einem bestimmten Einkommen (2025: 96.600 Euro) keine weiteren EP mehr erworben werden können. Die Beitragsbemessungsgrenze (BBG) wird 2026 weiter von 96.600 auf 101.400 Euro erhöht.

Was es mit Deckelung auf sich hat


Deckelung der Entgeltpunkte:
- Da die Entgeltpunkte direkt an die gezahlten Beiträge gekoppelt sind, können Sie auch nur bis zum Erreichen der Beitragsbemessungsgrenze Entgeltpunkte erwerben.
- Die maximale Anzahl an Entgeltpunkten pro Jahr ergibt sich aus der Division der Beitragsbemessungsgrenze des jeweiligen Jahres durch das vorläufige Durchschnittsentgelt aller Versicherten in diesem Jahr.
Beispiel für das Jahr 2025:
- Beitragsbemessungsgrenze:600 Euro pro Jahr (gilt seit 2025 bundesweit)
- Vorläufiges Durchschnittsentgelt:493 Euro pro Jahr
- Maximale Entgeltpunkte:600 Euro / 50.493 Euro = 1,9131 Entgeltpunkte
Selbst wenn Sie also in diesem Jahr 200.000 Euro verdienen würden, könnten Sie nicht mehr als 1,9131 Entgeltpunkte sammeln. Die Deckelung stellt sicher, dass die Rentenversicherung als Solidarsystem funktioniert und die Beiträge für Gutverdiener nicht unbegrenzt steigen. Es ist eine der Grundlagen, die das deutsche Rentensystem von anderen Modellen, wie der kapitalgedeckten Rente, unterscheidet.

Ihre Rente selbst verstehen


Die Rente ist ein komplexes Thema. Es ist verständlich, wenn die vielen Zahlen und Berechnungsweisen auf den ersten Blick abschreckend wirken. Doch die beste Art, Klarheit zu gewinnen, ist, die Zusammenhänge selbst nachzuvollziehen.
48,0 Prozent Rentenniveau sind bis 2031 politisch festgeschrieben worden. Die Rentenerhöhung von 3,74 Prozent in diesem Jahr wird nicht reichen, denn der Durchschnittsverdienst ist nach Angabe der Deutschen Rentenversicherung Bund von 45.358 Euro um 11,3 Prozent auf 50.493 Euro gestiegen. Auch ohne Mathematikstudium dürfte klar sein, dass so die 48,0-Prozent-Haltelinie nicht einzuhalten ist.
Entscheidend sind die Entgeltpunkte
Verlassen Sie sich nicht nur auf die Aussagekraft des Rentenniveaus, sondern konzentrieren Sie sich auf Ihre eigenen Entgeltpunkte. Diese geben Ihnen den besten Aufschluss darüber, wie sich Ihre individuelle Rente entwickeln wird. Die notwendigen Zahlen, wie der Durchschnittsverdienst der vergangenen Jahre, finden Sie in der Broschüre der Deutschen Rentenversicherung "Rentenversicherung in der Zeitreihe", die online zum Download zur Verfügung steht. Auf den Seiten 256 und 258 können Sie die Kenngrößen und Bemessungswerte nachlesen (im Oktober 2025 erscheint übrigens die neueste Ausgabe). Zurzeit gelten folgende Abgaben:
- Beitrag gesetzliche Rentenversicherung: 18,6 % paritätische Aufteilung Arbeitgeber (AG)|Arbeitnehmer (AN)
- Beitrag zur gesetzlichen Krankenversicherung: 14,6 % Regelsatz paritätische Aufteilung AG|AN
- Zusatzbeitrag zur gesetzlichen Krankenversicherung: 2,5 % Durchschnittswert paritätische Aufteilung AG|AN. Leider verlangen einige Krankenkassen mehr als 2,5 %, was die Berechnung der Deutschen Rentenversicherung verwässert. So verlangt beispielsweise die Knappschaft mit einem Zusatzbeitrag von 4,4 % deutlich mehr als die angenommenen 2,5 %, bei der IKK - Die Innovationskasse sind es 4,3 %, bei der BKK24 4,39 %.
- Beitrag zur gesetzlichen Pflegeversicherung: 3,6 % Schnittwert paritätische Aufteilung AG|AN (Rentner zahlen 100 % allein)
- Beitrag zur gesetzlichen Arbeitslosenversicherung: 2,6 % Regelsatz paritätische Aufteilung AG|AN (gilt nicht für Rentner)
Der Weg zum vorzeitigen Ruhestand ist mit vielen Fragen gepflastert, aber wer seine Rente versteht, kann besser planen. Welcher Aspekt der Rentenberechnung beschäftigt Sie am meisten? Schreiben Sie es in die Kommentare! https://vorunruhestand.de/2025/09/rentenberechnung-ist-huetchenspielerei/