Sonntag, 24. August 2025

Junge Union will Rente von Lohn abkoppeln

Junge Union will Rente von Lohn abkoppeln
Die Junge Union fordert einen radikalen Kurswechsel in der deutschen Rentenpolitik – und die Entkoppelung von Lohn und Rente. Was würde das bedeuten?
Der Vorstoß, angeführt vom Vorsitzenden der Jungen Gruppe der Unionsfraktion, Pascal Reddig, ist eine direkte Reaktion auf die aktuellen Rentenpläne der Regierung. Während die Koalition das Rentenniveau bis in die späten 2030er Jahre bei 48 Prozent sichern und die Mütterrente ausweiten will – finanziert durch Milliardensummen aus dem Bundeshaushalt –, warnt Reddig vor einer einseitigen Benachteiligung der jüngeren Generation. Eine grundsätzliche Reform sei unausweichlich.

Junge Union will Rentenreform


🔑 Die 4 Kernforderungen der Jungen Union
- 📈 Renteneintrittsalter flexibel an Lebenserwartung koppeln
Statt einer starren „Rente mit 70“ schlägt Reddig vor, das Eintrittsalter sukzessive an die steigende Lebenserwartung anzupassen. Ziel: mehr Generationengerechtigkeit und finanzielle Stabilität.
Auswirkungen auf zukünftige Generationen: Sie würden länger arbeiten müssen als die heutigen. Die genaue Lebensarbeitszeit hinge von der demografischen Entwicklung ab.
- 🚫 Frühverrentung unattraktiver machen
Wer früher in Rente geht, soll künftig höhere Abschläge hinnehmen müssen – außer bei körperlich belastenden Berufen. Die „Rente mit 63“ soll faktisch abgeschafft werden.
Auswirkungen: Der vorzeitige Ausstieg aus dem Berufsleben würde deutlich teurer werden und ist vor allem für Gering- und Normalverdiener kaum noch finanzierbar.
- 💶 Rentenanpassung an Inflation statt Löhne
Die Renten sollen künftig nicht mehr an die Lohnentwicklung, sondern an die Inflation gekoppelt werden. Das soll Kosten senken und übermäßige Rentensteigerungen verhindern.
Auswirkungen: Rentner würden vom allgemeinen Wohlstandswachstum abgekoppelt. Während die Einkommen der Berufstätigen steigen, würde die Kaufkraft der Renten lediglich erhalten bleiben, aber nicht wachsen. Dies würde "massive Kosten sparen", so Reddig, aber auch die Schere zwischen Arm und Reich im Alter potenziell vergrößern.
- 📉 Nachhaltigkeitsfaktor ab 2032 reaktivieren und verdoppeln
Der sogenannte Nachhaltigkeitsfaktor, der Rentenerhöhungen dämpft, wenn das Verhältnis von Rentnern zu Beitragszahlern steigt, soll ab 2032 wieder voll greifen – und sogar verstärkt werden
Auswirkungen: Die jährlichen Rentenerhöhungen würden geringer ausfallen, um die Beitragszahler zu entlasten.
Was bedeutet das konkret für Ihre Zukunft?
Für junge Berufstätige unter 35:
Die Vorschläge zielen darauf ab, die Beitragslast für Sie in Zukunft zu begrenzen. Allerdings müssten Sie sich auf eine längere Lebensarbeitszeit und potenziell geringere Rentensteigerungen im Alter einstellen. Die Stärkung der privaten und betrieblichen Vorsorge würde existenziell wichtig.
Für die Generation 50+:
Während die Koppelung an die Lebenserwartung Sie vielleicht nicht mehr voll trifft, würden Sie die Abkopplung der Rentensteigerungen von der Lohnentwicklung direkt spüren. Ihr Lebensstandard im Ruhestand würde im Vergleich zur arbeitenden Bevölkerung langsamer wachsen.
Versprechen
Am 14. Mai 2025 versprach Vizekanzler Lars Klingbeil eine Rentenreform "zügig" anzugehen. Die Zeit läuft.
My count-up
Zeit seit Abgabe des Versprechens
My count-up
Eine unausweichliche Debatte
Die Vorschläge der Jungen Union sind provokant und politisch schwer umsetzbar, da sie tief in das Vertrauen in das Rentensystem eingreifen. Sie spiegeln jedoch die unumgängliche demografische Realität wider: Immer weniger junge Menschen müssen für immer mehr Rentner aufkommen. Der Vorstoß zwingt die Gesellschaft zu einer ehrlichen Debatte darüber, wie die Lasten der Alterung fair verteilt werden sollen und ob das derzeitige System ohne tiefgreifende Einschnitte überhaupt eine Zukunft hat. Die von der Regierung geplante Rentenkommission, die ab 2026 ihre Arbeit aufnehmen soll, wird genau diese unbequemen Fragen beantworten müssen.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/08/junge-union-will-rente-von-lohn-abkoppeln/

Samstag, 23. August 2025

Pflichtjahr für Rentner? Debatte um Generationengerechtigkeit

Pflichtjahr für Rentner? Debatte um Generationengerechtigkeit
Wirtschaftsforscher Marcel Fratzscher schlägt ein verpflichtendes soziales Jahr für Rentner vor – und bringt die Babyboomer auf die Palme. Denn, viele haben ihr Pflichtjahr in Form von Wehr- und Sozialdienst schon hinter sich. 
Der Präsident des Deutschen Instituts für Wirtschaftsforschung (DIW), Marcel Fratzscher, hat mit seiner Forderung nach einem "verpflichtenden sozialen Jahr für alle Rentnerinnen und Rentner" eine bundesweite Kontroverse ausgelöst. Gegenüber dem "Spiegel" begründete er seinen Vorstoß mit der Notwendigkeit einer gerechteren Lastenverteilung zwischen Jung und Alt. Die junge Generation sei bereits stark durch steigende Sozialabgaben und die Folgen des Klimawandels belastet.

Solidarität und "neuer Generationenvertrag"


Fratzscher argumentiert, die ältere Generation müsse sich gesellschaftlich "stärker einbringen, beispielsweise im Sozialbereich, aber auch bei der Verteidigung". Er sieht Potenzial in den technischen Fähigkeiten vieler Ruheständler, die unter anderem der Bundeswehr zugutekommen könnten. "Warum sollten wir die nicht nutzen, gerade von Leuten, die früher bei der Bundeswehr ausgebildet wurden?", so der DIW-Präsident. Sein Ziel sei es, die Lösung gesellschaftlicher Probleme nicht schematisch den Jungen aufzubürden. "Wir brauchen mehr Solidarität der Alten mit den Jungen", resümiert Fratzscher, der seine Thesen in seinem demnächst erscheinenden Buch "Nach uns die Zukunft ein neuer Generationenvertrag für Freiheit, Sicherheit und Chancen" weiter ausführt.
Heftiger Widerspruch: "Respektlos" und "dümmlich"
Die Reaktionen auf Fratzschers Vorschlag fielen überwiegend negativ aus. Die VdK-Präsidentin Verena Bentele wies die Idee als realitätsfern zurück und forderte stattdessen mehr Anerkennung für die bereits geleistete und andauernde Arbeit älterer Menschen. "Wir sollten zur Abwechslung mal anerkennen, was ältere Menschen in diesem Land leisten, anstatt ihnen das Gefühl zu vermitteln, dass sie faul sind und der Gesellschaft auf der Tasche liegen", so Bentele.
Joachim Lautensack vom baden-württembergischen Seniorenverband Öffentlicher Dienst bezeichnete die Forderungen als "dümmlich". Er verwies auf umfangreiche Statistiken, die das hohe ehrenamtliche Engagement von Senioren belegen.
Faktencheck: So engagiert sind Deutschlands Senioren
Tatsächlich ist das freiwillige Engagement in der Altersgruppe der Rentner bereits stark ausgeprägt. Laut dem Deutschen Freiwilligensurvey 2019, der letzten großen Erhebung vor der Pandemie, waren in der Altersgruppe der 65- bis 74-Jährigen beeindruckende 43,9 Prozent ehrenamtlich tätig. Rechnet man die unzähligen Stunden für familiäre Unterstützung, wie die Betreuung von Enkelkindern, hinzu, ergibt sich ein noch umfassenderes Bild des gesellschaftlichen Beitrags.
Möglichkeiten zum Engagement im Alter:
- Bundesfreiwilligendienst (BFD): Im Gegensatz zum Freiwilligen Sozialen Jahr (FSJ) steht der BFD Menschen jeden Alters offen und bietet eine strukturierte Möglichkeit für soziales Engagement.
- Ehrenamt in Vereinen: Ob im Sportverein, in der Kirchengemeinde oder in kulturellen Organisationen – die Möglichkeiten sind vielfältig.
- Tafeln und soziale Einrichtungen: Die Mitarbeit bei den Tafeln oder anderen karitativen Organisationen ist für viele eine sinnstiftende Tätigkeit.
Kritik an Fratzscher
In der öffentlichen Debatte wird auch die Person Fratzschers kritisch beleuchtet. Kommentatoren weisen darauf hin, dass in seinem öffentlichen Lebenslauf weder ein Wehr- noch ein Zivildienst verzeichnet ist. Dies führt zu dem Vorwurf, er fordere von anderen einen Dienst, den er selbst nicht geleistet habe. Viele Rentner der "Babyboomer"-Generation hätten hingegen bereits Wehr- oder Zivildienst absolviert, der damals oft 15 Monate oder länger dauerte.
Dafür oder dagegen?
Was halten Sie von einem verpflichtenden sozialen Jahr für Rentner?
- Eine gute Idee für mehr Solidarität.
- Eine unnötige Forderung, da sich schon viele engagieren.
- Ich bin unentschlossen.
Gesellschaftliches Engagement aller
Die Diskussion um ein Pflichtjahr für Rentner, angestoßen durch Marcel Fratzscher, rückt die Frage nach der Generationengerechtigkeit in den Fokus. Während der Vorstoß auf breite Ablehnung stößt und das bereits vorhandene, massive Engagement von Senioren ignoriert, könnte er dennoch als Anstoß für eine konstruktive Debatte über neue Formen des Miteinanders und der gegenseitigen Unterstützung der Generationen dienen. https://vorunruhestand.de/2025/08/pflichtjahr-fuer-rentner-debatte-um-generationengerechtigkeit/

Donnerstag, 21. August 2025

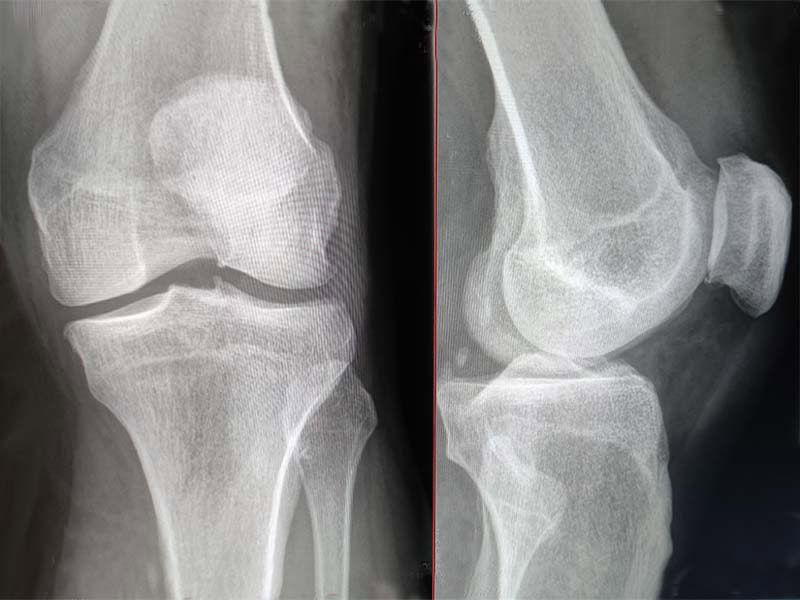
Hyaluron-Spritzen nach Meniskus-OP?

Hyaluron-Spritzen nach Meniskus-OP?
Nach einer Meniskus-Operation versprechen Hyaluronsäure-Spritzen eine schnellere Genesung und Schmerzlinderung. Wie hilfreich ist diese Behandlung wirklich?

Das Wichtigste in Kürze


Für alle, die es eilig haben:
- Kurzfristiger Nutzen: Kann in den ersten Wochen nach der OP Schmerzen und Schwellungen lindern und so die Beweglichkeit verbessern.
- Langfristiger Nutzen: Wissenschaftlich nicht eindeutig belegt. Offizielle medizinische Leitlinien empfehlen die Behandlung nach Meniskus-OPs nicht standardmäßig.
- Kosten: Die Behandlung ist in der Regel eine Individuelle Gesundheitsleistung (IGeL) und muss selbst bezahlt werden (200–400 Euro).
- Risiken: Wie bei jeder Spritze ins Gelenk bestehen Risiken, z. B. Infektionen oder lokale Reizungen.
- Wichtigste Maßnahme: Eine konsequente und professionelle Physiotherapie ist und bleibt der entscheidende Faktor für Ihre erfolgreiche Genesung.

Was ist Hyaluronsäure und wie wirkt sie?


Stellen Sie sich Hyaluronsäure als das natürliche "Schmiermittel" und den "Stoßdämpfer" in Ihrem Kniegelenk vor. Nach einer Meniskus-Operation, besonders nach einer Teilentfernung, kann das Gelenk gereizt sein. Die Idee ist, durch die Injektion von Hyaluronsäure die Gleitfähigkeit zu verbessern, Entzündungen zu hemmen und Schmerzen zu lindern.
Pro & Contra: Ein schneller Überblick
Vorteile
Nachteile & Kritikpunkte
✅ Weniger Schwellung / Gelenkerguss
❌ Kein nachgewiesener Langzeitnutzen
✅ Schnellere Mobilisierung möglich
❌ Keine Empfehlung in medizinischen Leitlinien
✅ Potenziell weniger Schmerzmittel nötig
❌ Kosten werden nicht von GKV übernommen
❌ Infektionsrisiko bei jeder Injektion
Die Fakten im Detail
Warum Experten zur Vorsicht mahnen
Trotz möglicher kurzfristiger Erleichterung ist die Datenlage dünn. Führende Mediziner und Institutionen wie der Medizinische Dienst Bund warnen vor einem unkritischen Einsatz. Stefan Gronemeyer, Vorsitzender des MD Bund, kritisierte kürzlich, dass viele IGeL-Leistungen "mehr schaden als nützen". Oft fehle es an faktenbasierter Aufklärung in den Praxen. Kernaussage: Die Versprechen in Praxis-Flyern sind oft größer als der wissenschaftlich belegte Nutzen.
Was Sie selbst zahlen müssen
Hyaluronsäure-Spritzen nach einer Meniskus-OP sind fast immer eine Selbstzahlerleistung (IGeL). Die gesetzlichen Krankenkassen übernehmen die Kosten nicht, da der nachhaltige Nutzen nicht ausreichend belegt ist. Rechnen Sie mit Kosten zwischen ca. 220 und 400 Euro für eine Behandlungsserie, je nach Präparat und Arztpraxis.
Behandlung dennoch eine Option?
In bestimmten Einzelfällen kann Ihr Arzt oder Ihre Ärztin die Therapie dennoch empfehlen. Mögliche Gründe könnten sein:
- Anhaltende Reizzustände: Wenn Schwellungen und Schmerzen trotz Physiotherapie und Schonung nicht abklingen.
- Begleitende Arthrose: Wenn bei der Operation bereits ein deutlicher Knorpelschaden (beginnende Arthrose) festgestellt wurde, kann die Spritze als symptomatischer Versuch zur Schmerzlinderung dienen.
Die Entscheidung ist immer eine individuelle Abwägung von Nutzen, Risiken und Kosten.
Checkliste für Ihr Arztgespräch
Sie sind unsicher? Nutzen Sie diese Fragen, um eine fundierte Entscheidung zu treffen:
- Frage 1: Warum genau empfehlen Sie mir in meinem speziellen Fall Hyaluronsäure-Spritzen?
- Frage 2: Welche konkreten Verbesserungen kann ich realistisch erwarten und in welchem Zeitraum?
- Frage 3: Was sind die Alternativen und warum ist die Physiotherapie allein in meinem Fall möglicherweise nicht ausreichend?
- Frage 4: Mit welchen Kosten muss ich genau rechnen und welche Risiken bestehen bei der Injektion?

Physiotherapie ist der Schlüssel


Hyaluronsäure-Spritzen können nach einer Meniskus-OP kurzfristig für Linderung sorgen. Ein Wundermittel für eine schnelle und bessere Heilung sind sie nach aktuellem wissenschaftlichem Stand jedoch nicht.
Der wichtigste Baustein für Ihre Genesung bleibt eine qualitativ hochwertige und konsequente Physiotherapie. Sie stärkt die Muskulatur, verbessert die Koordination und stellt die volle Funktion Ihres Knies nachhaltig wieder her.
Unsere Empfehlung: Treffen Sie die Entscheidung für oder gegen die Spritzen nicht unter Druck. Holen Sie sich alle nötigen Informationen von Ihrem behandelnden Arzt oder Ihrer Ärztin und stellen Sie kritische Fragen. Ihr aktives Mitwirken an der Physiotherapie ist der beste Garant für ein starkes und schmerzfreies Knie. https://vorunruhestand.de/2025/08/hyaluron-spritzen-nach-meniskus-op/

Mittwoch, 20. August 2025

Altersentlastungsbetrag – wie Rentner mit Nebenjob Steuern sparen

Altersentlastungsbetrag – wie Rentner mit Nebenjob Steuern sparen
Arbeiten Sie in der Rente oder haben Mieteinnahmen? Dann schenkt Ihnen der Staat 2025 bis zu 627 Euro an Steuern. Viele Rentner kennen diesen Bonus nicht. Vermutlich gilt der auch für Sie.
Der Steuerbonus richtet sich gezielt an alle, die im Alter aktiv bleiben und ihr Einkommen aufbessern. Die zwei entscheidenden Voraussetzungen sind:
- Alter: Sie müssen vor Beginn des Kalenderjahres 2025 Ihr 64. Lebensjahr vollendet haben. Das betrifft alle, die 1960 oder früher geboren wurden.
- Einkünfte: Sie erzielen zusätzliche Einkünfte neben Ihrer gesetzlichen Rente. Dazu zählen:
- Arbeitslohn (z. B. aus einem Minijob oder einer Teilzeitstelle)
- Einkünfte aus selbstständiger Arbeit
- Miet- und Pachteinnahmen
- Kapitalerträge (sofern sie über dem Sparerpauschbetrag liegen)
Wichtig: Beziehen Sie ausschließlich eine gesetzliche Rente oder Pension, profitieren Sie von diesem speziellen Freibetrag nicht.

So wird der Steuervorteil berechnet


Ihr persönlicher Steuervorteil hängt von der Höhe Ihrer Nebeneinkünfte ab. Für das Steuerjahr 2025 gilt:
Parameter
Wert
Prozentsatz
13,2 %
Maximaler Freibetrag
627 €
Beispielrechnung:
Sie sind 65 Jahre alt und haben 2025 neben Ihrer Rente 6.000 € Mieteinnahmen.
- Berechnung: 6.000 € x 13,2 % = 792 €
- Anwendung des Höchstbetrags: Da 660 € über dem Maximum von 627 € liegt, wird Ihr zu versteuerndes Einkommen um 627 € reduziert.
- Ihr Vorteil: Ihre Steuerlast sinkt spürbar. Die tatsächliche Ersparnis hängt von Ihrem persönlichen Steuersatz ab.
Höhe des Altersentlastungsbetrags
Kein Antrag nötig & lebenslang gültig
Das Beste daran: Der Altersentlastungsbetrag wird Ihnen automatisch gewährt.
- Bei Angestellten ist er bereits in der Lohnsteuerkarte (ELStAM) vermerkt und wird vom Arbeitgeber berücksichtigt.
- Bei allen anderen Einkünften trägt ihn das Finanzamt bei Ihrer Steuererklärung von selbst ein.
Einmal festgelegt, bleibt der für Sie geltende Prozentsatz und der Höchstbetrag Ihr Leben lang gleich. Wer also 2025 erstmals den Freibetrag erhält, behält diesen Satz auch in den kommenden Jahren.
Ausblick: Wie sich der Freibetrag verändert
Durch das "Wachstumschancengesetz" schmilzt der Freibetrag für nachfolgende Jahrgänge langsamer ab als ursprünglich geplant. Seit 2023 sinkt der Prozentsatz jährlich nur noch um 0,4 Prozentpunkte. Im Jahr 2058 wird er für Neueinsteiger komplett entfallen.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren https://vorunruhestand.de/2025/08/altersentlastungsbetrag-wie-rentner-mit-nebenjob-steuern-sparen/

Montag, 18. August 2025

Rente pfändbar? Pfändungsfreigrenze & wie Sie sich schützen

Rente pfändbar? Pfändungsfreigrenze & wie Sie sich schützen
Ihre Rente kann gepfändet werden, aber es gibt Schutz. Erfahren Sie hier die aktuelle Pfändungsfreigrenze für Rentner, wie die Berechnung funktioniert und warum ein P-Konto unerlässlich ist.
Viele angehende und aktuelle Rentner stellen sich die besorgte Frage: Ist meine Rente pfändbar? Die Antwort lautet ja, aber es gibt klare gesetzliche Schutzmechanismen. Genau wie Arbeitseinkommen können auch Rentenbezüge zur Tilgung von Schulden herangezogen werden. Entscheidend ist dabei jedoch die Einhaltung der gesetzlichen Pfändungsfreigrenzen, die Ihr Existenzminimum sichern.

Wie hoch ist die Pfändungsfreigrenze für Rentner?


Zum 1. Juli 2025 wurde die Pfändungsfreigrenze erneut angepasst und angehoben. Für eine alleinstehende Person ohne Unterhaltspflichten liegt der unpfändbare Grundbetrag der Rente nun bei 1.599,99 Euro pro Monat. Liegt Ihre monatliche Nettorente unter diesem Betrag, ist sie vollständig vor einer Pfändung geschützt. Nur der Teil der Rente, der diese Grenze übersteigt, kann gepfändet werden.

Warum ist die Rente überhaupt pfändbar?


Gesetzlich wird die gesetzliche Rente wie Arbeitseinkommen behandelt. Diese rechtliche Gleichstellung bedeutet, dass Gläubiger unter bestimmten Voraussetzungen Zugriff auf das Einkommen – und somit auch auf die Rente – eines Schuldners erhalten können.
Die Höhe des pfändbaren Betrags wird dabei nicht willkürlich festgelegt. Sie richtet sich nach der offiziellen Pfändungstabelle, die in der Zivilprozessordnung (ZPO) verankert ist. Diese Tabelle stellt sicher, dass Ihnen trotz Pfändung genügend Geld für Lebenshaltungskosten und gesetzliche Verpflichtungen, wie zum Beispiel Unterhaltszahlungen, verbleibt.

Wer berechnet den pfändbaren Anteil meiner Rente?


Sie müssen sich nicht selbst um die komplexe Berechnung kümmern. Im Falle einer Pfändung ist der zuständige Rentenversicherungsträger, sprich, die Deutsche Rentenversicherung verpflichtet, die Pfändungsfreigrenze zu prüfen und den korrekten pfändbaren Betrag zu ermitteln. Anschließend wird nur der pfändbare Teil an den Gläubiger überwiesen, während Ihnen der geschützte Betrag regulär ausgezahlt wird.

Wichtiger Schutz: Richten Sie unbedingt ein P-Konto ein!


Selbst wenn der Rentenversicherungsträger die Freigrenze korrekt anwendet, kann das Geld auf Ihrem normalen Girokonto gepfändet werden. Um dies zu verhindern, ist es unerlässlich, Ihr Konto in ein Pfändungsschutzkonto (P-Konto) umzuwandeln. Nur so ist der unpfändbare Teil Ihrer Rente auch auf der Bank sicher geschützt.
Wo finde ich Hilfe und weitere Informationen?
Wenn Sie von einer Rentenpfändung betroffen oder bedroht sind, ist schnelles Handeln wichtig. Professionelle Unterstützung und verlässliche Informationen erhalten Sie bei folgenden Stellen:
- Schuldnerberatungsstellen: Sie bieten kostenlose und vertrauliche Hilfe an.
- Deutsche Rentenversicherung: Auf der offiziellen Webseite finden Sie detaillierte Informationen zum Thema.
Zögern Sie nicht, diese Hilfsangebote in Anspruch zu nehmen, um Ihre finanzielle Situation zu sichern. https://vorunruhestand.de/2025/08/rente-pfaendbar-pfaendungsfreigrenze-wie-sie-sich-schuetzen/

Weitere drei Krankenkassen erhöhen Zusatzbeiträge

Weitere drei Krankenkassen erhöhen Zusatzbeiträge
Im April und Juli 2025 erhöhten viele Krankenkassen den Zusatzbeitrag, im August folgten weitere drei. Wer zu den Preistreibern gehört. Jetzt wird's Zeit, die Kasse zu wechseln. Was zu beachten ist und wie das geht.
Es vergeht kaum ein Monat, in dem Krankenkassen ihre Zusatzbeiträge nicht erhöhen. Im August 2025 folgen weitere drei 📈 Krankenkassen. Bereit zum 🗓️ Jahreswechsel gab es eine breite Erhöhungswelle, im April 2025 folgte die nächste Erhöhungsrunde. Der Schätzerkreis der gesetzlichen Krankenversicherungen (GKV) hatte im vergangenen Jahr eine Erhöhung um 0,8 Prozentpunkte auf 2,5 Prozent empfohlen, viele Kassen haben aber um deutlich mehr erhöht, sodass der Durchschnitt bei den „kassenindividuellen Zusatzbeiträge“ mittlerweile bei 2,9 Prozent liegt. Das war mehr als die nach Schätzungen erwartete Zunahme um 0,8 Punkte auf einen amtlichen Orientierungswert von 2,5 Prozent. Den Zusatzbeitrag legt jede Kasse je nach Finanzlage für ihre Versicherten fest.

Im August nächste Erhöhung


Das reicht aber immer noch nicht: Zum 1. August 2025 haben bereits weitere Krankenkassen ihre Zusatzbeiträge erhöht 📈, wie das Info-Portal ASSCompact meldet. Dazu gehören: 
- Siemens Betriebskrankenkasse (SBK) von 2,9 auf 3,8 %,
- die BKK Linde von 2,5 auf 2,99 % und
- die BKK Südzucker von 2,3 auf 2,9 % angehoben.
Versicherte sollten die Informationen ihrer jeweiligen Krankenkasse genau verfolgen, da diese verpflichtet sind, ihre Mitglieder über Beitragsanpassungen zu informieren.
Bei einer Erhöhung des Zusatzbeitrags haben Versicherte in der Regel ein Sonderkündigungsrecht, um zu einer günstigeren Krankenkasse zu wechseln. Wer das noch im August erfährt, kann entsprechend kündigen und wechselt zwei Monate später zu einer günstigeren Kasse.
Mit unserem Newsletter auf dem Laufenden bleiben
Einfach jetzt kostenlos abonnieren

Was Sie tun können:


Informieren Sie sich bei Ihrer eigenen Krankenkasse: Ihre Krankenkasse ist gesetzlich verpflichtet, Sie rechtzeitig und schriftlich über eine anstehende Erhöhung des Zusatzbeitrags zu informieren. Achten Sie auf diese Post.
Vergleichen Sie die Zusatzbeiträge: Sobald die Informationen über die erhöhten Beiträge vorliegen, können Sie verschiedene Krankenkassen miteinander vergleichen, um eine günstigere oder passendere Option zu finden. Diverse Vergleichsportale und Websites, darunter Finanztip, Verivox, Check24, krankenkasseninfo.de) bieten Übersichten der Zusatzbeiträge an.
Jetzt Kasse wechseln
Wer davon betroffen ist, kann von einem Sonderkündigungsrecht Gebrauch machen und seine Krankenkasse mit einer Frist von zwei Monaten wechseln. Die Unterschiede zwischen den Kassen sind groß – die Spanne reicht von 1,84 bis 4,4 Prozent.
Beitragsrechner nutzen
Die HKK gehört momentan zu den günstigsten Krankenkassen. Als besonderen Service hat die HKK einen Vergleichsrechner ins Netz gestellt, mit dem jeder vergleichen kann, um wie viel seine Kasse teurer ist als die HKK.

Was heißt Sonderkündigungsrecht?


Wenn eine Kasse ihren Zusatzbeitrag erhöht, haben die Versicherten ein Sonderkündigungsrecht.  Hier die wichtigsten Punkte zusammengefasst:


Grundlage: Wenn Ihre Krankenkasse den kassenindividuellen Zusatzbeitrag erhöht, haben Sie laut § 175 Absatz 4 SGB V ein Sonderkündigungsrecht.
Wegfall der Bindungsfrist: Die übliche 12-monatige Bindungsfrist an Ihre Krankenkasse entfällt in diesem Fall. Sie können also auch dann wechseln, wenn Sie noch keine 12 Monate bei Ihrer aktuellen Kasse versichert sind.
Frist zur Ausübung: Sie können das Sonderkündigungsrecht bis zum Ende des Monats ausüben, in dem der erhöhte Zusatzbeitrag erstmalig erhoben wird.
Beispiel: Erhöht Ihre Krankenkasse den Zusatzbeitrag ab dem 1. Juli, können Sie bis zum 31. Juli kündigen.
Kündigungsfrist beachten: Trotz Sonderkündigungsrecht bleibt die Kündigungsfrist von zwei vollen Monaten zum Monatsende bestehen.
Beispiel: Kündigen Sie bis zum 31. Juli, endet Ihre Mitgliedschaft bei der alten Krankenkasse am 30. September. Ab dem 1. Oktober sind Sie dann bei Ihrer neuen Krankenkasse versichert.
Zahlung des erhöhten Beitrags: Während der zweimonatigen Kündigungsfrist müssen Sie den erhöhten Zusatzbeitrag weiterhin an Ihre alte Krankenkasse zahlen.
Einfacher Wechsel: Seit dem 1. Januar 2021 ist der Krankenkassenwechsel stark vereinfacht. Sie müssen Ihre alte Krankenkasse nicht mehr selbst kündigen. Es reicht, eine neue Krankenkasse auszuwählen und sich dort anzumelden. Die neue Krankenkasse übernimmt die Formalitäten mit Ihrer bisherigen Krankenkasse.
Informationspflicht der Krankenkasse: Die Krankenkasse ist verpflichtet, Sie schriftlich und deutlich auf die Erhöhung des Zusatzbeitrags und Ihr Sonderkündigungsrecht hinzuweisen. Ein allgemeiner Hinweis genügt hierbei nicht; es muss ein individueller Hinweis auf Ihr konkretes Kündigungsrecht erfolgen.
Ausnahme Wahltarif Krankengeld: Wenn Sie einen speziellen Wahltarif für Krankengeld abgeschlossen haben, gilt das Sonderkündigungsrecht bei einer Erhöhung des Zusatzbeitrags in der Regel nicht. Hier müssen Sie die 36-monatige Bindungsfrist des Wahltarifs einhalten.

Zusammenfassend ermöglicht das Sonderkündigungsrecht Ihnen als Versicherter, flexibel auf Beitragserhöhungen zu reagieren und zu einer günstigeren oder leistungsstärkeren Krankenkasse zu wechseln, ohne an die übliche Bindungsfrist gebunden zu sein.

https://vorunruhestand.de/2025/08/weitere-drei-krankenkassen-erhoehen-zusatzbeitraege/

Sonntag, 17. August 2025

Frührentner können unbegrenzt hinzuverdienen

Frührentner können unbegrenzt hinzuverdienen
Frührentner und unbegrenzt hinzuverdienen? Ja, seit 2023 kein Problem. Damit lassen sich Kürzungen ausgleichen. Was ist bei Steuern und Abgaben zu beachten?
Das Schöne am Ruhestand ist: Niemand schreibt mir mehr etwas vor. Ich kann mir meine Zeit selbst einteilen. Was tun mit der vielen Zeit? Warum nicht nebenbei arbeiten? Mittlerweile gibt es auch keine Beschränkungen mehr – das war bis 2023 noch ganz anders. Aber die Hinzuverdienstgrenze ist gefallen.

💡 Rente + Job = 100 % Rente + volles Gehalt


- ✅ Keine Kürzung Ihrer vorgezogenen Altersrente.
- ⚠️ Aber: Steuern & Sozialabgaben auf den Hinzuverdienst beachten!

Frührente? Arbeiten Sie so viel Sie wollen!


Auch 2025 gilt: Als Bezieher einer vorgezogenen Altersrente können Sie unbegrenzt hinzuverdienen, ohne dass Ihre Rente auch nur um einen Cent gekürzt wird. Die starren Hinzuverdienstgrenzen von früher sind Geschichte. Das eröffnet Ihnen völlig neue finanzielle Möglichkeiten für einen flexiblen Ruhestand.
Wir zeigen Ihnen, was das für Sie persönlich bedeutet.
Die Vorteile auf einen Blick
Die wichtigste Nachricht ist einfach: Ihr Gehalt kürzt Ihre Frührente nicht mehr. Das bringt konkrete Pluspunkte:
- 💰 Volles Einkommen: Sie erhalten Ihre volle Rente plus Ihr volles Gehalt.
- 📈 Renten-Booster: Ihre Rentenbeiträge aus dem Job erhöhen sogar Ihre spätere Regelaltersrente. Sie sammeln weiter wertvolle Rentenpunkte.
- 🧘‍♂️ Flexibler Übergang: Gestalten Sie Ihren Ruhestand gleitend. Ob Minijob, Teilzeit oder Vollzeit – Sie entscheiden, was zu Ihrem Leben passt.

Achtung, Abzüge!


Ihr zusätzliches Einkommen ist ein Brutto-Betrag. Wie bei jedem Gehalt fallen auch hier Steuern und Sozialabgaben an.
Abgabenart
Was Sie wissen müssen
Ihr Vorteil
Steuer
Rente und Gehalt werden addiert. Das kann Ihren persönlichen Steuersatz (Progression) erhöhen und zu einer Nachzahlung führen.
- Nachteil -
Kranken-/Pflegevers.
Auf Ihr Gehalt zahlen Sie die vollen Beiträge Arbeitgeberanteil) bis zur Beitragsbemessungsgrenze.
Umfassender Schutz
Rentenversicherung
Bis zur Regelaltersgrenze ist Ihr Job rentenversicherungspflichtig.
Ihre Rente steigt!
Arbeitslosenvers.
Von dieser Abgabe sind Sie als Rentner befreit.
Mehr Netto vom Brutto
Wichtiger Unterschied: Gilt das auch für mich?
Die Regelung des unbegrenzten Hinzuverdienstes gilt für alle Bezieher einer vorgezogenen Altersrente. Das heißt, für alle, die als langjährig Versicherte mit 63 Jahren – oder etwas später – in Rente gegangen sind.

⚠️ Ausnahme Erwerbsminderungsrente


Beziehen Sie eine Rente wegen Erwerbsminderung? Hier gelten weiterhin feste Hinzuverdienstgrenzen! Diese wurden zwar angehoben, sind aber nicht unbegrenzt. Eine Überschreitung kann zur Kürzung oder zum Wegfall Ihrer Rente führen. Lassen Sie sich hierzu unbedingt beraten.
Fazit: Mehr Freiheit mit guter Planung
Die Abschaffung der Hinzuverdienstgrenzen ist eine fantastische Nachricht für alle, die im Frühruhestand aktiv bleiben und ihre Finanzen aufbessern möchten. Ein wahrer "Renten-Booster".
Ihr nächster Schritt:
Um das Beste für sich herauszuholen, empfehlen wir:
- 🤔 Lassen Sie sich beraten: Ein Gespräch bei der Deutschen Rentenversicherung klärt Ihre Fragen zur Rentenversicherungspflicht.
- 🔎 Prüfen Sie Ihre Finanzen: Sprechen Sie mit einem Steuerberater, um eine unerwartete Steuernachzahlung zu vermeiden.
- 💻 Berechnen Sie Ihr Netto: Nutzen Sie einen Online-Gehaltsrechner, der auch für Rentner geeignet ist, um Ihre Abzüge realistisch einzuschätzen.
So nutzen Sie die neuen Freiheiten clever und ohne böse Überraschungen. https://vorunruhestand.de/2025/08/fruehrentner-koennen-unbegrenzt-hinzuverdienen/